DCA : 20 ans de versements suffisent, le capital fait le reste
Verser chaque mois la même somme sur les marchés, pendant 30 ou 40 ans, puis laisser faire les intérêts composés : c'est la recette la plus répandue pour se constituer un capital. Elle porte un nom, le DCA, et elle a fait ses preuves.
Une question reste pourtant rarement posée : combien de temps faut-il tenir pour que la méthode porte ses fruits ? En suivant année par année un versement de 250 € par mois, on découvre que le capital prend le relais bien plus tôt qu'on ne l'imagine, et que les dernières années de versements pèsent très peu dans le résultat final.
Le DCA en bref
DCA signifie Dollar Cost Averaging, que l'on traduit par investissement programmé. Le principe consiste à investir la même somme à intervalle régulier, par exemple tous les mois, quel que soit le niveau des marchés.
Quand les cours sont hauts, le versement achète moins de parts. Quand ils sont bas, il en achète davantage. Le prix de revient moyen se lisse dans le temps, et l'investisseur n'a plus à deviner le bon moment pour entrer. C'est la méthode de référence pour investir en ETF sur le long terme.
Pourquoi 40 ans de versements restent théoriques
Sur le papier, plus la durée est longue, plus le capital final est élevé. Dans la pratique, peu de gens versent sans interruption pendant quarante ans.
Les aléas de la vie
Personne ne peut savoir à l'avance s'il conservera la discipline, ou tout simplement les revenus, nécessaires pour investir chaque mois pendant quatre décennies. Une perte d'emploi, une séparation ou un projet personnel suffisent à interrompre l'effort.
La concurrence de l'immobilier
Un emprunt pour la résidence principale ou pour un investissement locatif réduit souvent la capacité d'épargne pendant 10 à 25 ans. Avec 500 ou 1000 € de mensualité, il devient difficile d'ajouter 500 € par mois pour les marchés. Ce crédit reste d'ailleurs la manière la plus contraignante, et donc la plus efficace pour certains, de se forcer à épargner.
Le point de départ et l'objectif
Certains investisseurs démarrent avec un capital, souvent après un héritage ou une donation, ce qui modifie fortement les calculs. L'objectif compte aussi : vivre de son capital exige en général bien plus que ce que promettent les discours sur la liberté financière.
Hypothèses et rendement retenu
Les simulations qui suivent reposent sur un versement de 250 € par mois, soit 3000 € par an, effectué en début de mois, avec un rendement annuel moyen de 8 %. Aucune vente n'a lieu pendant la période, et les frais comme la fiscalité ne sont pas intégrés. Ce rendement est une moyenne annualisée : il sert à comparer des scénarios, pas à prédire la performance d'une année donnée.
Le S&P 500 sur 20, 30 et 40 ans
Dividendes réinvestis et en dollars, le S&P 500 a rapporté en moyenne 11,0 % par an sur 20 ans (2006 à 2025), 10,4 % sur 30 ans (1996 à 2025) et 11,5 % sur 40 ans (1986 à 2025). Ces périodes incluent l'éclatement de la bulle internet et la crise de 2008, année où l'indice a perdu 37 %. Pour un investisseur en euros, l'évolution du dollar ajoute une incertitude dans un sens comme dans l'autre. Retenir 8 % laisse donc une marge de sécurité confortable.
Phase 1 : les dix premières années
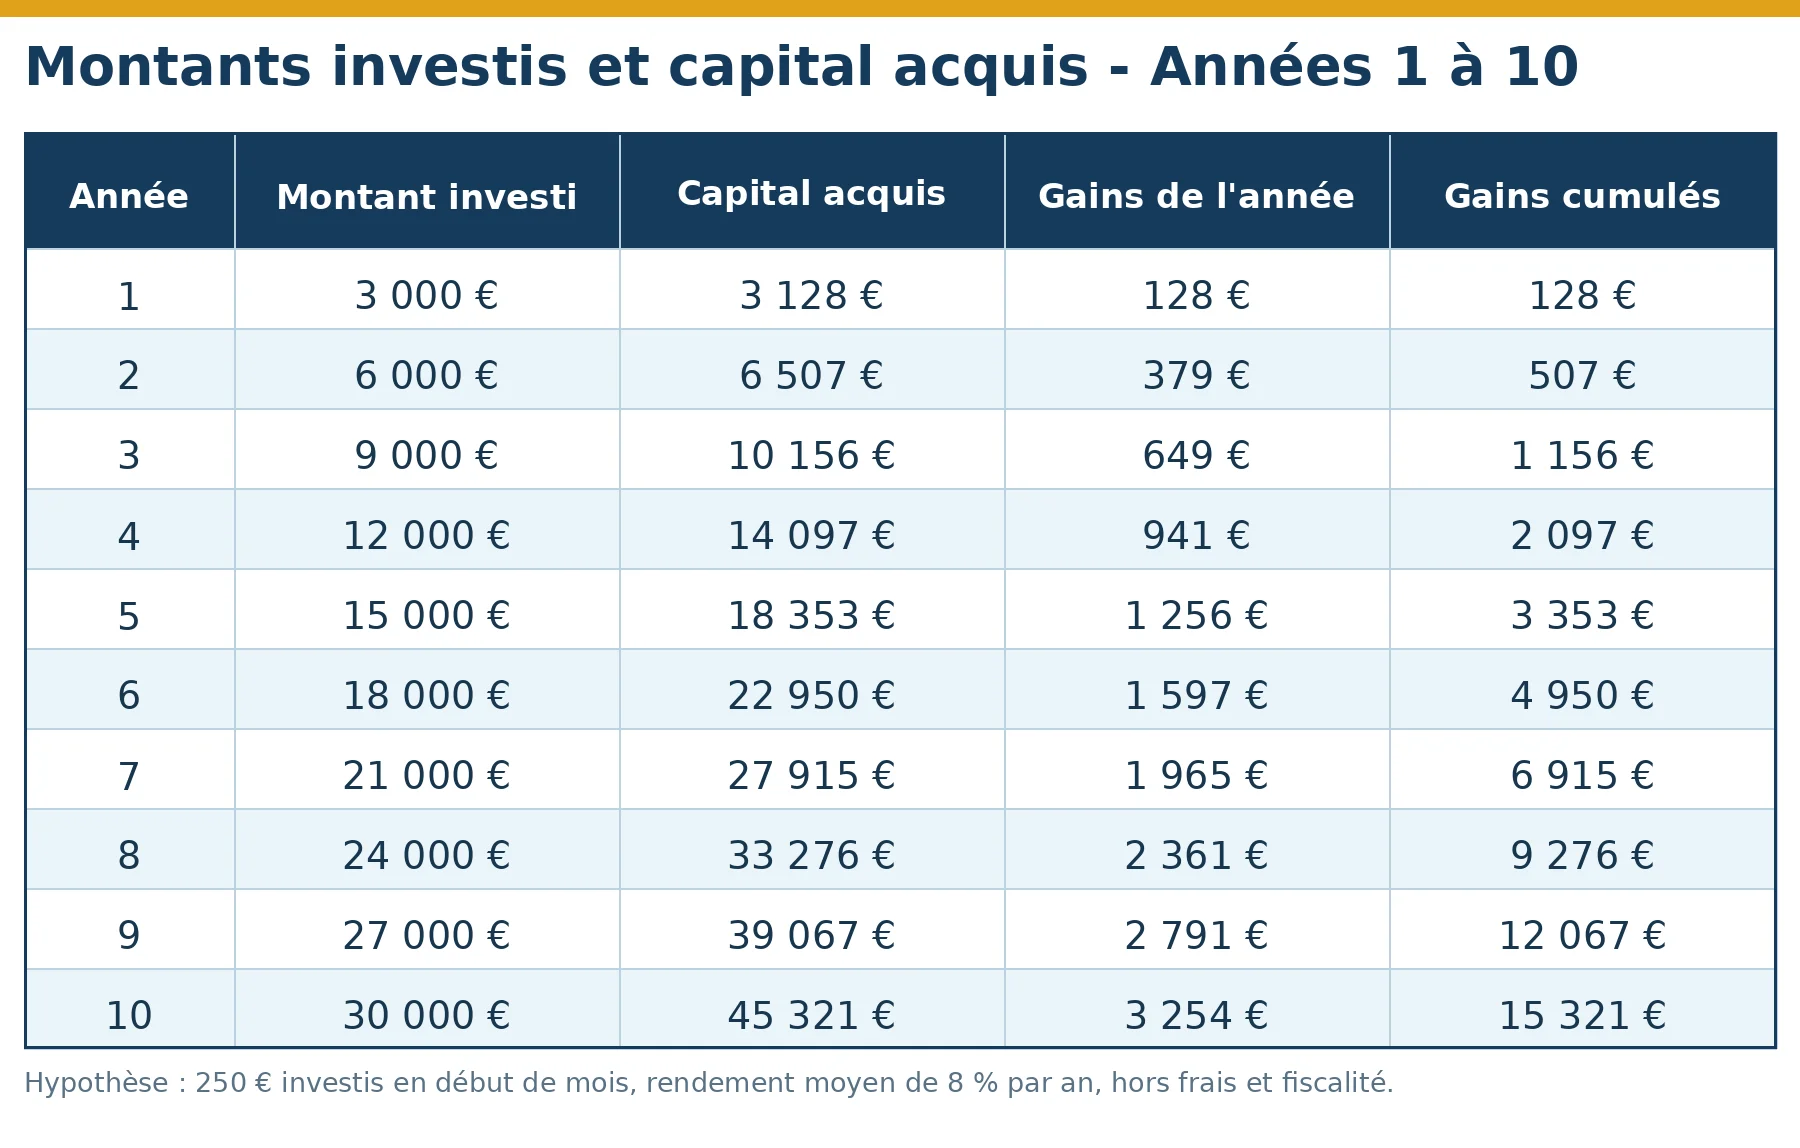
Durant la première décennie, l'épargne fait l'essentiel du travail. Au bout d'un an, le capital atteint 3128 €. Au bout de dix ans, il vaut 45.321 €, pour 30.000 € versés. Les gains cumulés, 15.321 €, ne représentent encore que la moitié environ des sommes investies.
Le seuil des 37.500 €
Un repère change pourtant tout. À 8 % par an, un capital de 37.500 € rapporte 3000 € par an, c'est-à-dire exactement le montant versé en un an. Ce seuil est franchi au cours de la neuvième année. Comme il n'est atteint qu'en cours d'année, c'est à l'année 10 que les gains annuels dépassent pour la première fois les versements : 3254 € de gains contre 3000 € d'épargne.
À partir de ce moment, le capital travaille davantage que l'épargnant.
Phase 2 : de la dixième à la vingtième année
La seconde décennie voit les gains accélérer. Ils atteignent 4294 € à l'année 12, 6189 € à l'année 15, puis 10.502 € à l'année 20, soit plus de trois fois l'effort d'épargne annuel.
Le point de bascule de l'année 17
À l'année 17, les gains cumulés dépassent pour la première fois le total versé : 54.587 € de gains pour 51.000 € investis. Le capital a alors rapporté davantage que tout l'argent qui y a été placé.
À l'année 20, l'épargnant a versé 60.000 € et dispose d'un capital de 143.165 €.
Continuer ou arrêter après 20 ans
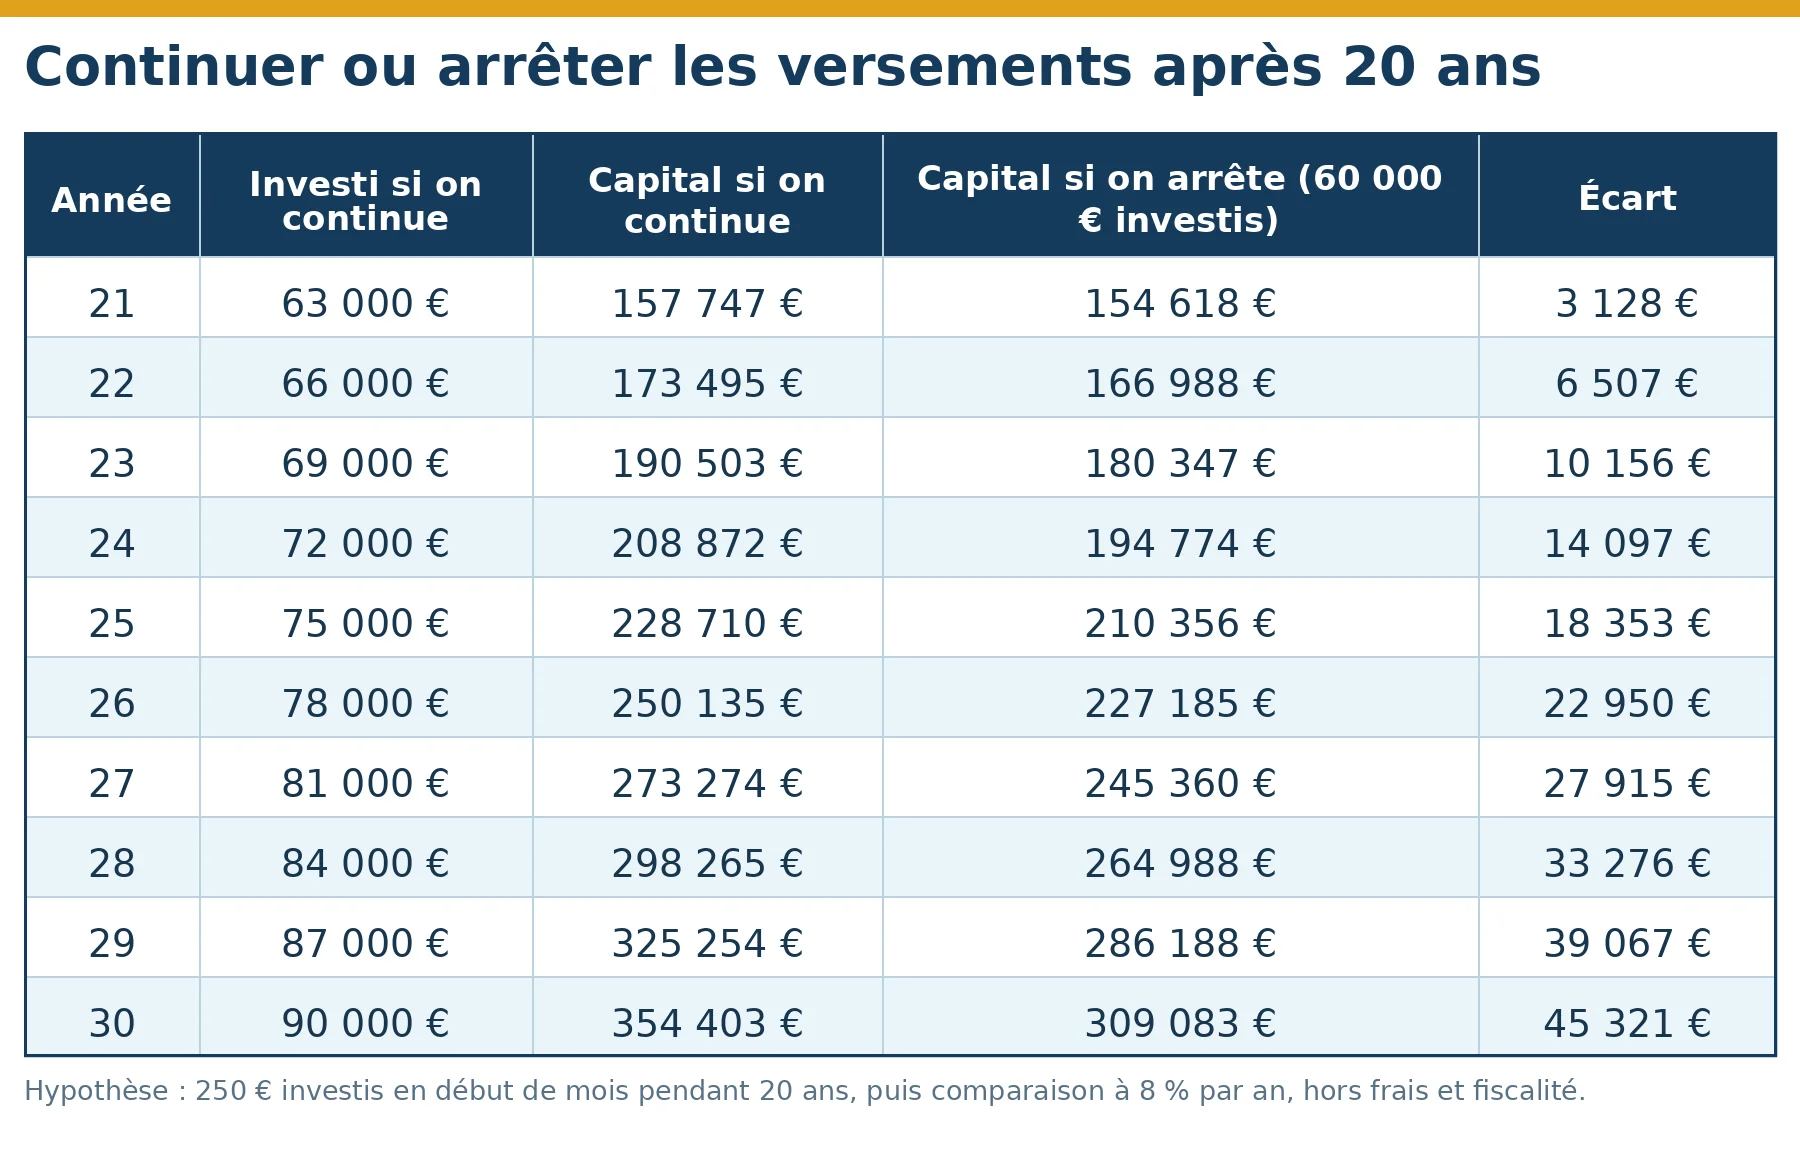
La comparaison porte sur les années 21 à 30, avec deux options : poursuivre les versements de 250 € par mois, ou les arrêter totalement et laisser travailler les 143.165 € déjà accumulés.
Sans aucun versement, le capital atteint 309.083 € à l'année 30. Il a produit 165.918 € de gains en dix ans.
En poursuivant l'effort, le capital termine à 354.403 €. L'écart de 45.321 € semble significatif, mais il inclut les 30.000 € de versements supplémentaires. Ces dix années d'épargne en plus n'ont donc généré que 15.321 € de gains, soit près de 11 fois moins que le capital existant sur la même période.
Pourquoi l'écart reste faible
Poursuivre les versements revient à démarrer un second DCA par-dessus le premier. L'écart entre les deux scénarios reproduit d'ailleurs, à l'euro près, les montants de la première décennie : 3128 € après un an, 45.321 € après dix ans. Les nouveaux versements traversent la même phase lente que les premiers, alors que le capital constitué bénéficie déjà de vingt années d'intérêts composés.
Ce sont donc les premières années qui font la différence. Commencer tôt pèse bien plus que verser longtemps. Après 20 ans, l'essentiel est acquis, à condition de ne pas puiser dans le capital.
Les mêmes conclusions de 250 à 1000 € par mois
Doubler le versement double tous les montants, le multiplier par quatre les multiplie par quatre. À 20 ans, 500 € par mois donnent 286.330 € et 1000 € par mois donnent 572.660 €.
Les points de bascule restent identiques : l'année 10 pour les gains annuels, l'année 17 pour les gains cumulés. Ils dépendent du rendement et de la durée, pas du montant investi. Sur les années 21 à 30, le capital existant rapporte toujours près de 11 fois plus que les versements supplémentaires.
Le million, deux ans plus tard seulement
À 1000 € par mois, le cap du million est franchi dans les deux scénarios. En continuant, il est atteint à l'année 26 (1.000.540 €) et le capital finit à 1.417.613 € au bout de 30 ans. En arrêtant après 20 ans et 240.000 € versés, il est atteint à l'année 28 (1.059.954 €) et le capital finit à 1.236.330 €. Dix années de versements en moins ne décalent le million que de deux ans.
L'effet d'un capital de départ
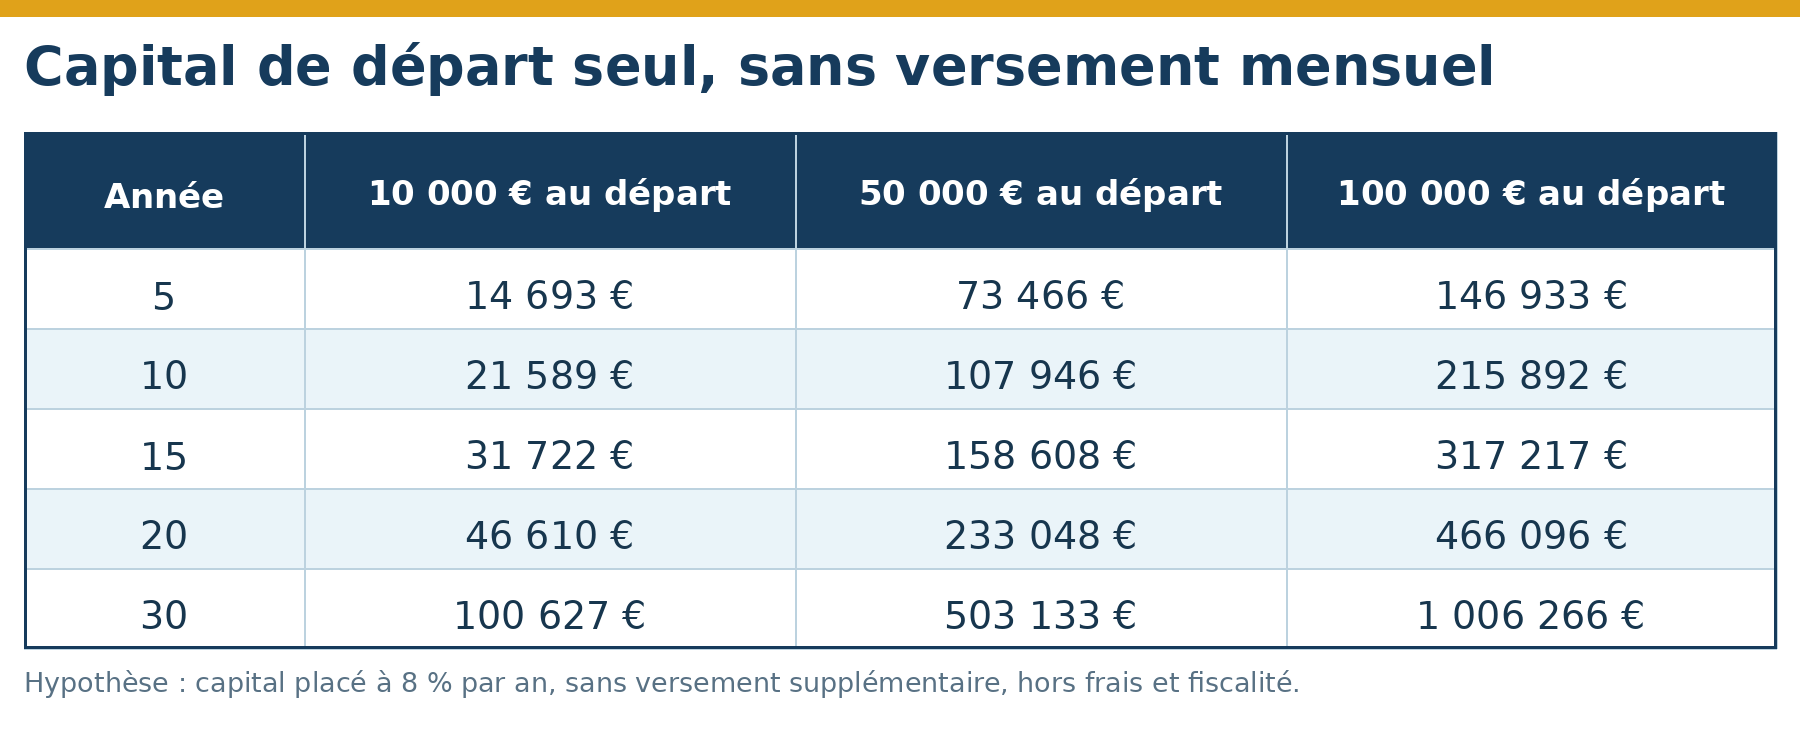
Les calculs précédents partent de zéro. Avec une somme initiale, le mécanisme est le même, mais encore plus visible.
La règle de 72
À 8 % par an, un capital double environ tous les 9 ans, puisque 72 divisé par 8 donne 9. 100.000 € placés sans aucun versement deviennent 215.892 € au bout de 10 ans et dépassent le million au bout de 30 ans.
Une somme importante investie tôt équivaut à des années de versements : 50.000 € placés en une fois atteignent 233.048 € en 20 ans, davantage que 20 ans de DCA à 250 € par mois (143.165 € pour 60.000 € versés). À l'inverse, une petite somme initiale pèse peu face à un effort régulier : 10.000 € seuls donnent 100.627 € en 30 ans, contre 354.403 € pour 250 € par mois pendant la même durée, soit trois fois et demie plus. Les deux effets se cumulent.
Que faire une fois le cap passé
Une fois que le capital assure l'essentiel du travail, que faire de l'effort d'épargne ?
Plusieurs choix se défendent. Poursuivre à l'identique reste logique pour un objectif ambitieux. Réduire l'effort, par exemple de 1000 à 500 € par mois, laisse le capital progresser un peu plus vite qu'un arrêt complet tout en libérant 6000 € de pouvoir d'achat par an. Profiter davantage, voyager ou réduire son temps de travail devient possible. Enfin, cette sécurité peut servir de base pour prendre des risques ailleurs : créer une entreprise, changer de métier, lancer un projet.
Une règle vaut dans tous les cas : le capital accumulé doit continuer à travailler, sans retrait.
Transmettre l'avance aux enfants
Pour ceux qui n'ont plus trente ans devant eux, la leçon s'applique d'abord à la génération suivante. Aider ses enfants ne se limite pas à financer leurs études ou leur logement : leur expliquer les intérêts composés, leur consentir une donation si c'est possible et les encourager à investir tôt leur offre ce que montrent tous ces chiffres, vingt ans d'avance.
Pour aller plus loin
L'article complet, avec les sept tableaux année par année et un simulateur gratuit pour tester vos propres versements, votre rendement, votre capital de départ et l'année d'arrêt, est sur mon blog :
https://investisseur-augmente.com/duree-dca/?utm_source=analyse-trading
Si vous vous intéressez à l'analyse d'actions avec l'intelligence artificielle, j'ai confronté sept IA sur une même analyse. Le comparatif est gratuit, avec mes prompts exacts :
https://investisseur-augmente.com/7-ia-ring-duel-investisseur/?utm_source=analyse-trading
Cet article présente des simulations à but pédagogique. Le rendement de 8 % par an est une hypothèse, pas une promesse : les marchés actions peuvent baisser fortement et durablement, et les performances passées ne préjugent pas des performances futures. Les frais et la fiscalité ne sont pas pris en compte. Cet article ne constitue pas un conseil en investissement.
Keine Antworten
Antworte als Erster!