Liberté financière : un million suffit-il pour vivre de ses placements ?
Un million d’euros suffit-il pour arrêter de travailler ? Le chiffre revient souvent, mais il ne dit rien de la durée à financer, de l’inflation ou du patrimoine que l’on souhaite transmettre. Vivre de ses placements pendant vingt ans et conserver son pouvoir d’achat pendant quarante ans sont deux objectifs très différents.
Après avoir étudié la constitution d’un capital par le DCA, je m’intéresse ici à l’étape suivante : transformer ce capital en revenus. Pour comparer les méthodes, je retiens un besoin initial de 40 000 € par an, soit environ 3 333 € par mois, avant fiscalité.
La règle des 4 % et ses limites
La règle des 4 % part d’un mécanisme simple : retirer 4 % du portefeuille la première année, puis revaloriser ce montant avec l’inflation. Avec 500 000 €, le retrait initial est de 20 000 €. Si les prix augmentent de 2 %, le retrait suivant passe à 20 400 €. Il ne s’agit donc pas de recalculer chaque année 4 % du capital restant.
En inversant ce calcul, on obtient la règle de 25 : multiplier le besoin annuel par 25. Pour 30 000 €, le repère est de 750 000 €. Pour 40 000 €, il devient 1 million.
Issue de travaux historiques sur des portefeuilles américains d’actions et d’obligations, cette règle vise à éviter l’épuisement du portefeuille sur une longue période. Elle peut impliquer de consommer une partie du capital. Elle ne suppose pas un placement garanti à 4 %, et elle ne promet pas de préserver le patrimoine réel indéfiniment.
Trois objectifs qui changent le capital nécessaire
Premier objectif : accepter de consommer tout le capital sur une durée définie. Avec un rendement constant de 4 % et un retrait fixe de 40 000 € en fin d’année, le capital nécessaire dépend directement de l’horizon.
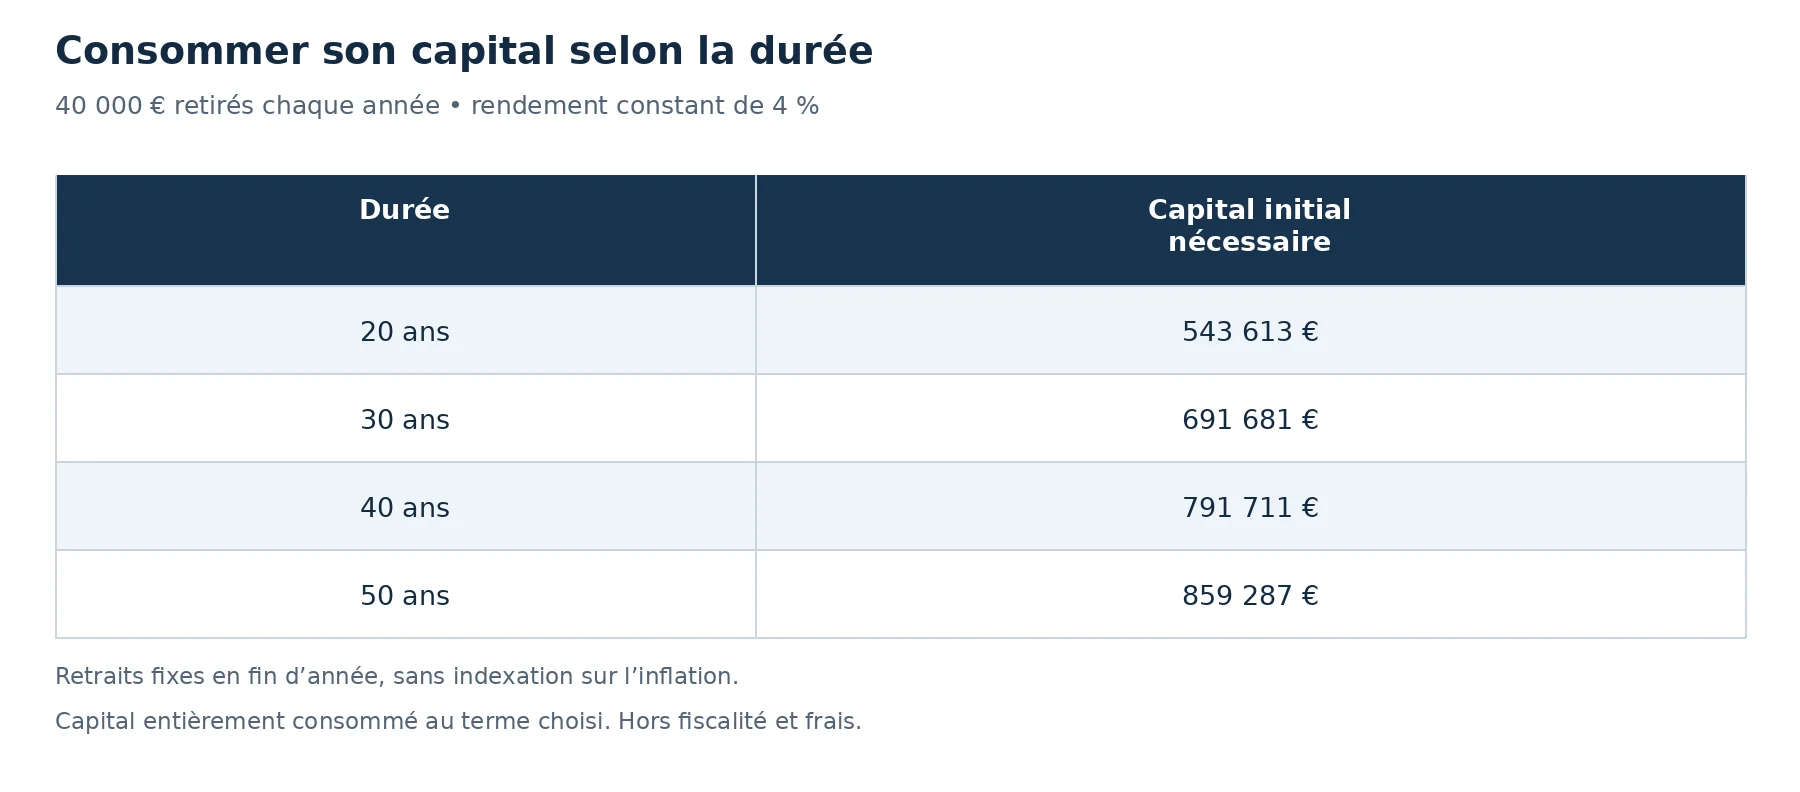
Tableau 1 — Capital à mobiliser pour une rente fixe, sans correction de l’inflation.
Ces montants semblent accessibles, mais les 40 000 € restent identiques d’année en année. Leur pouvoir d’achat baisse avec les prix. La durée de vie du capital est connue dans le modèle ; celle de l’investisseur ne l’est pas.
Deuxième objectif : conserver le capital nominal. Un million rapportant exactement 4 % permet de retirer 40 000 € sans modifier le montant affiché. Mais le million et la rente achètent progressivement moins de biens et de services.
Troisième objectif : préserver ou augmenter le capital réel tout en finançant ses dépenses. Il faut alors que les gains couvrent à la fois les retraits et l’érosion monétaire. Aucun multiplicateur universel ne donne cette réponse : le résultat dépend du rendement, des dépenses et de l’inflation.
L’inflation peut absorber la croissance du patrimoine
Prenons 2 millions placés à 4 % par an, avec un retrait de 40 000 € la première année puis une hausse de 2 % par an. Au bout de quarante ans, le capital atteint environ 4,42 millions. Il a plus que doublé sur le relevé de compte.
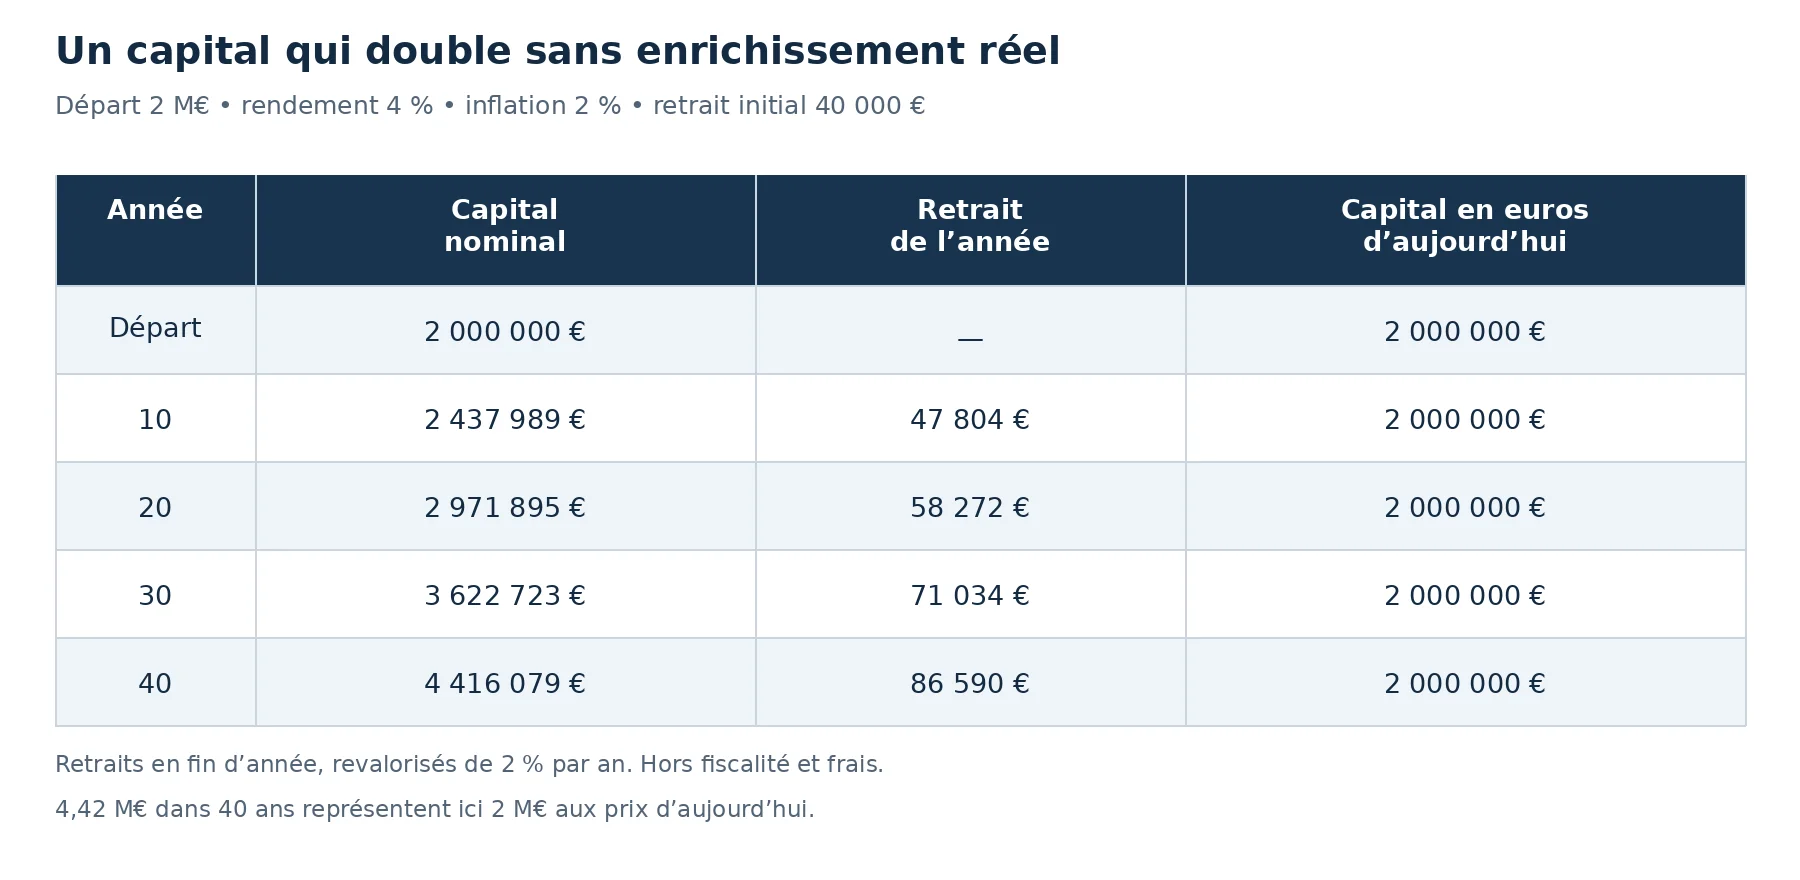
Tableau 2 — La progression nominale compense ici exactement la hausse des prix.
Pourtant, avec 2 % d’inflation, ces 4,42 millions représentent toujours 2 millions aux prix d’aujourd’hui. Le patrimoine réel est conservé, sans enrichissement réel. Si le rendement et l’inflation sont tous deux de 4 %, le rendement réel est nul avant les retraits : ceux-ci réduisent alors le pouvoir d’achat du capital.
Dans les exemples suivants, je retiens 4 % d’inflation comme hypothèse de stress. Ce chiffre ne prétend pas décrire l’inflation actuelle ni remplacer l’indice officiel. Votre propre budget peut évoluer différemment selon le poids du logement, de l’énergie ou des assurances.
Deux poches pour organiser les retraits
La méthode des deux poches sépare le financement des dépenses de la recherche de croissance. La poche de sécurité sert aux retraits. La poche de croissance reste investie pour l’avenir.
Pour la sécurité, on peut envisager des supports peu volatils adaptés à la durée et à la disponibilité recherchées. Pour la croissance, une exposition diversifiée aux actions peut être étudiée. Les obligations et les fonds en euros n’offrent toutefois pas les mêmes garanties, ni les mêmes conditions de liquidité.
Le bénéfice recherché est concret : disposer d’une réserve réduit la nécessité de vendre des actions pendant une baisse. Cela ne supprime ni les pertes possibles, ni le risque d’une longue période de faibles rendements.
Convention des calculs : rendement constant de 2,5 % sur la sécurité et de 8 % sur la croissance ; retrait initial de 40 000 €, augmenté de 4 % chaque année et prélevé en fin d’année après les rendements. Aucun frais, impôt ou pension. Aucun transfert entre les poches sur les périodes présentées. Les euros constants sont obtenus en divisant le capital par 1,04 élevé au nombre d’années écoulées.
Ce que permettent 1 et 2 millions
Avec 1 million, la répartition 60 % sécurité et 40 % croissance place 600 000 € dans la première poche et 400 000 € dans la seconde. La sécurité finance treize années complètes. Elle ne suffit plus à payer intégralement le retrait de la quatorzième année.
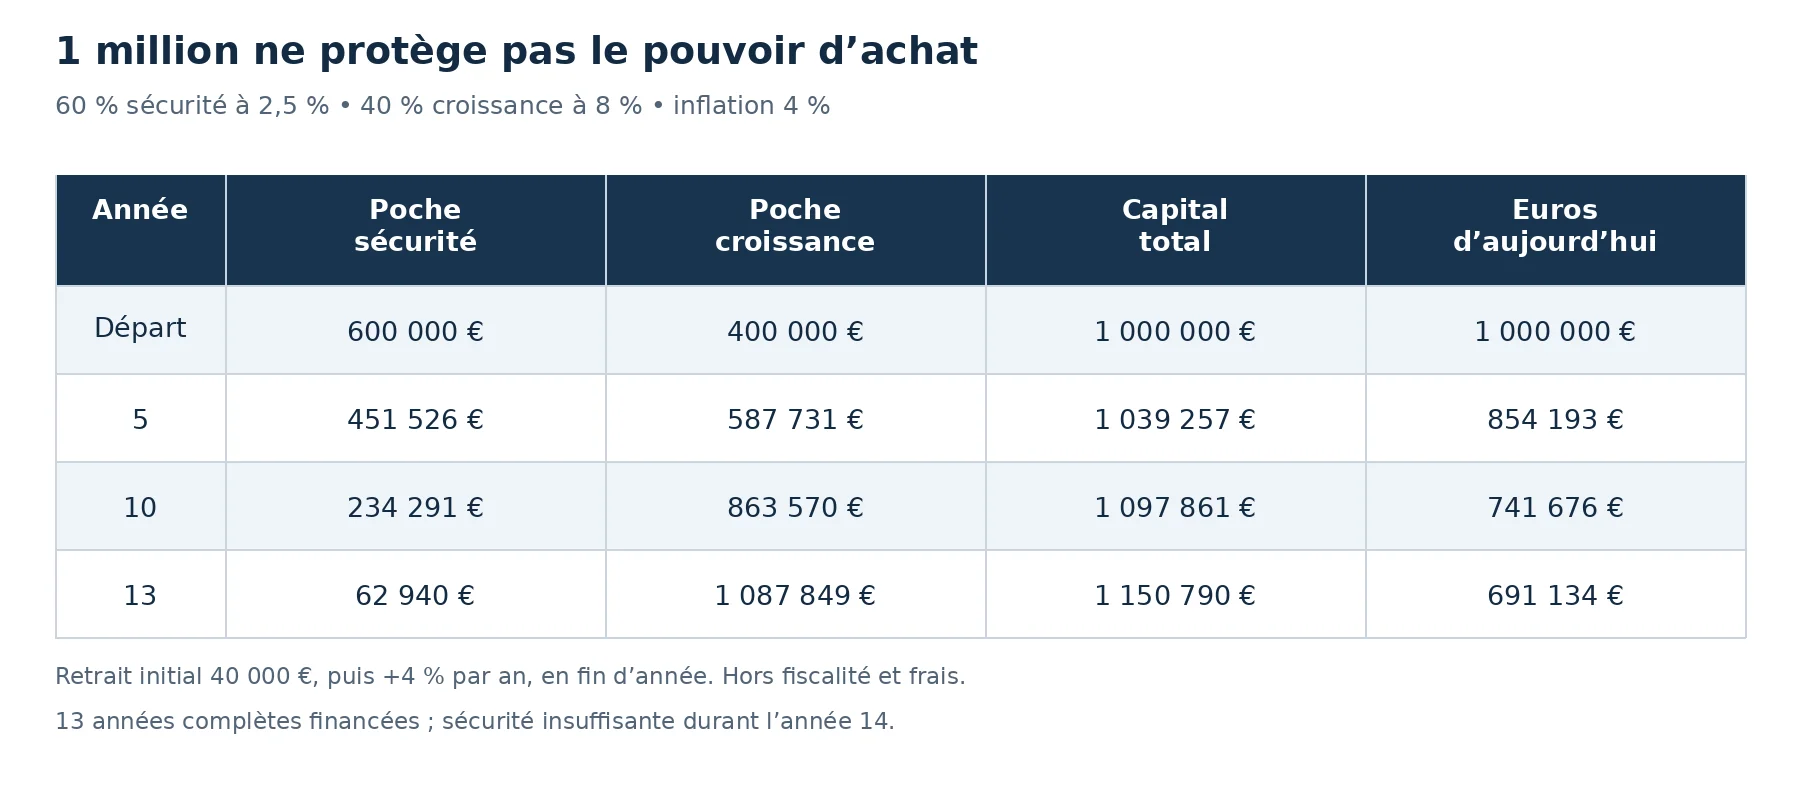
Tableau 3 — À l’année 13, le capital nominal progresse, mais son pouvoir d’achat baisse.
Après treize ans, le patrimoine vaut environ 1,15 million. Corrigé de l’inflation, il ne représente plus que 691 134 €, soit une baisse réelle de 31 %. Un relevé de compte en hausse peut donc masquer un appauvrissement.
Avec 2 millions et la même répartition, la sécurité finance vingt-cinq années complètes. À ce stade, le patrimoine représente environ 2,08 millions en euros constants. Le pouvoir d’achat initial est légèrement dépassé dans ce scénario, mais la sécurité devient insuffisante durant l’année 26.
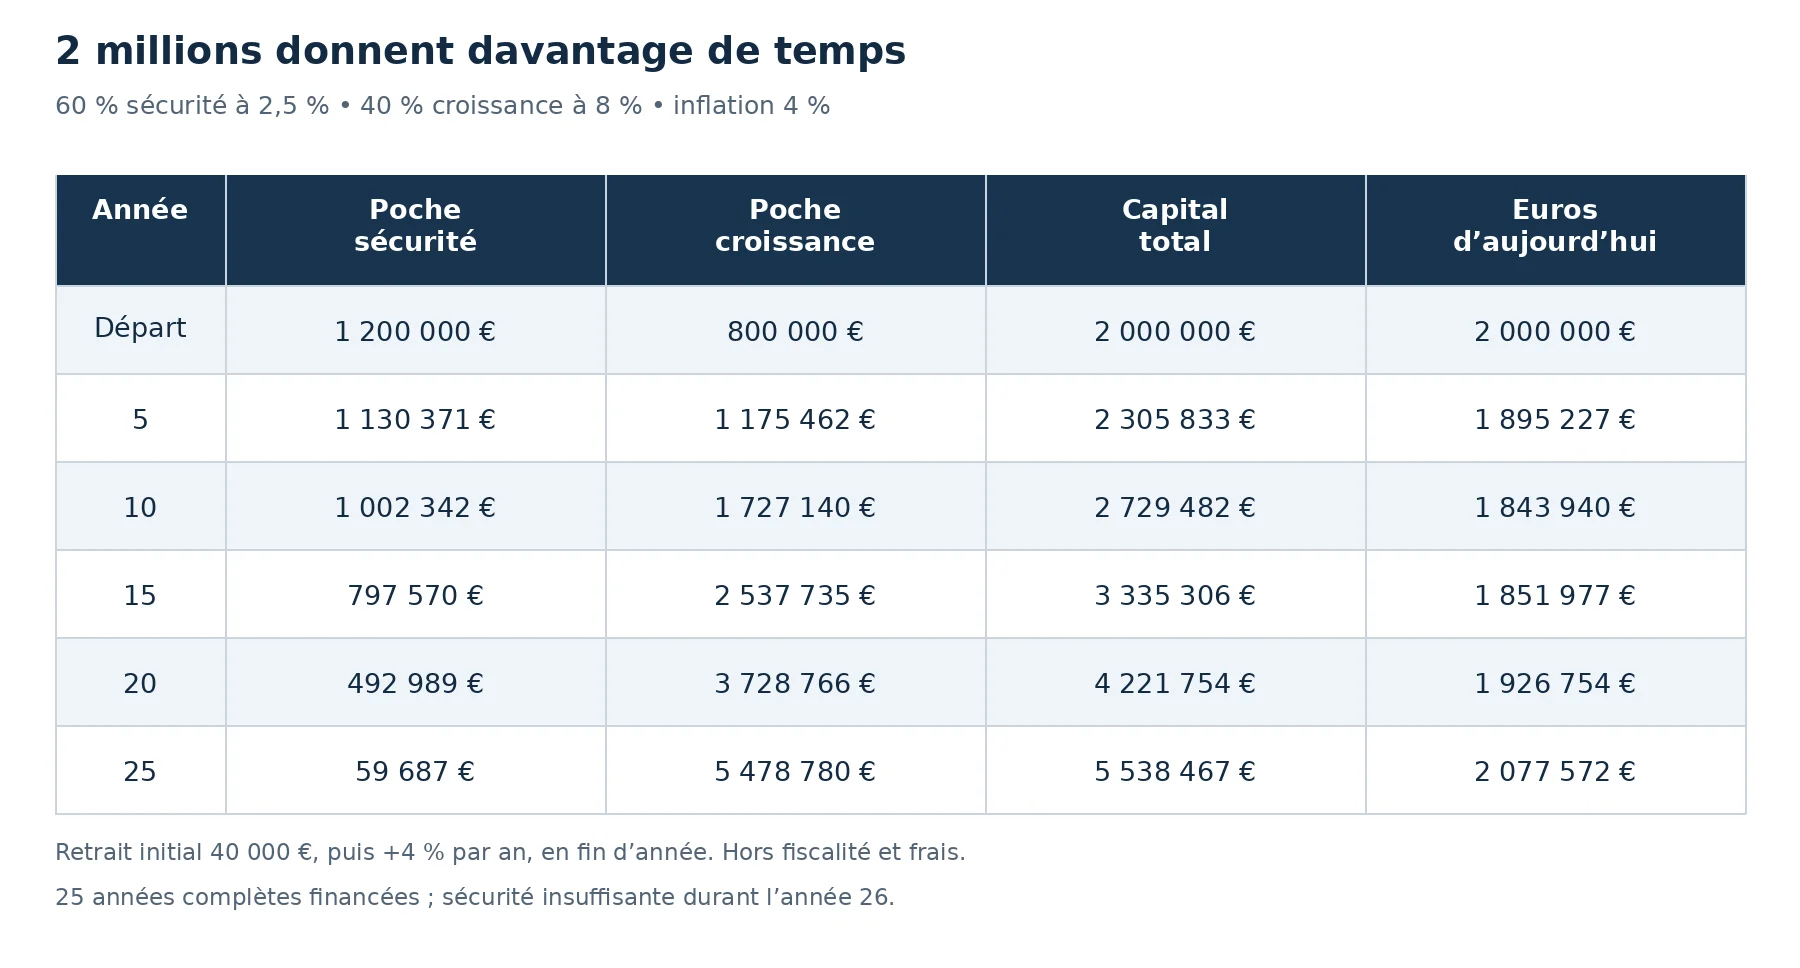
Tableau 4 — La durée financée par la sécurité augmente avec le capital de départ.
Ce seuil ne signifie pas la ruine : la poche de croissance existe toujours. Il signifie qu’un transfert ou une autre organisation des retraits devient nécessaire. Les rendements réels au moment de ce transfert restent déterminants.
Ce que change un capital de 4 millions
Avec 4 millions, le même besoin de 40 000 € représente seulement 1 % du capital initial. La pression des retraits est bien plus faible. À l’année 26, une allocation 60 % sécurité et 40 % croissance donne environ 14,07 millions nominaux, soit 5,07 millions en euros constants. La progression réelle est proche de 27 %.
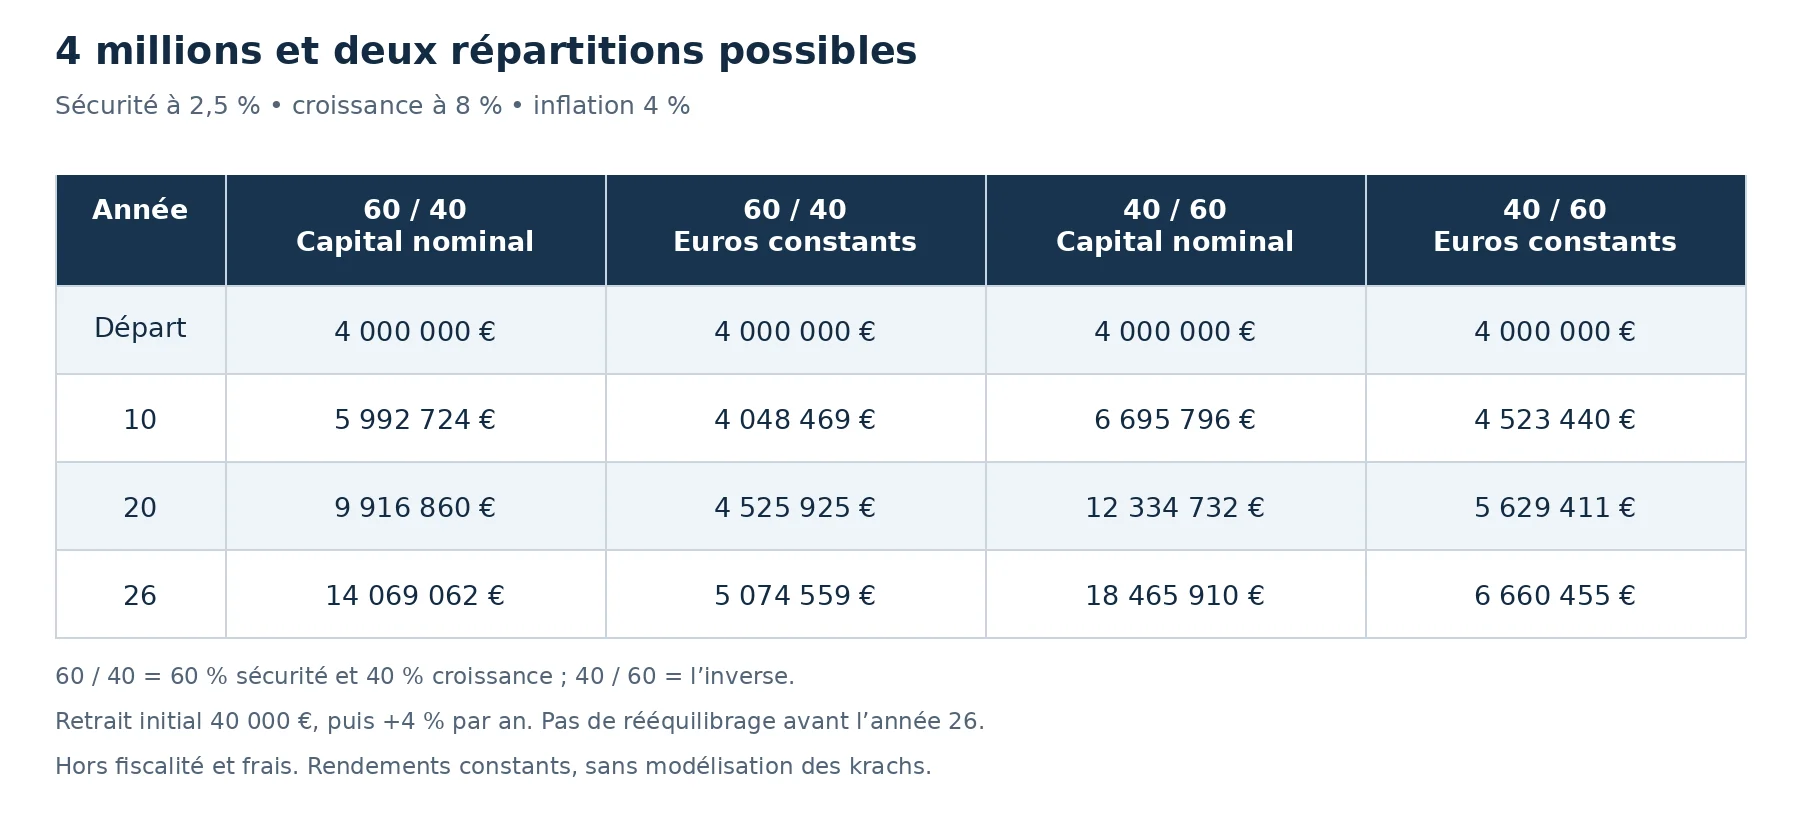
Tableau 5 — À capital identique, une part de croissance plus élevée change le résultat et le risque.
En inversant la répartition, avec 40 % sécurité et 60 % croissance, le capital réel atteint environ 6,66 millions à l’année 26, soit une hausse de 67 %. La réserve destinée aux dépenses diminue, tandis que l’exposition aux actions augmente.
Ce meilleur résultat provient de l’hypothèse de 8 % par an, appliquée sans aucune mauvaise année. Il ne prouve pas qu’une allocation plus offensive est toujours préférable. La réserve finance 44 années complètes dans le premier cas et 32 dans le second ; ce sont des durées théoriques, pas des garanties.
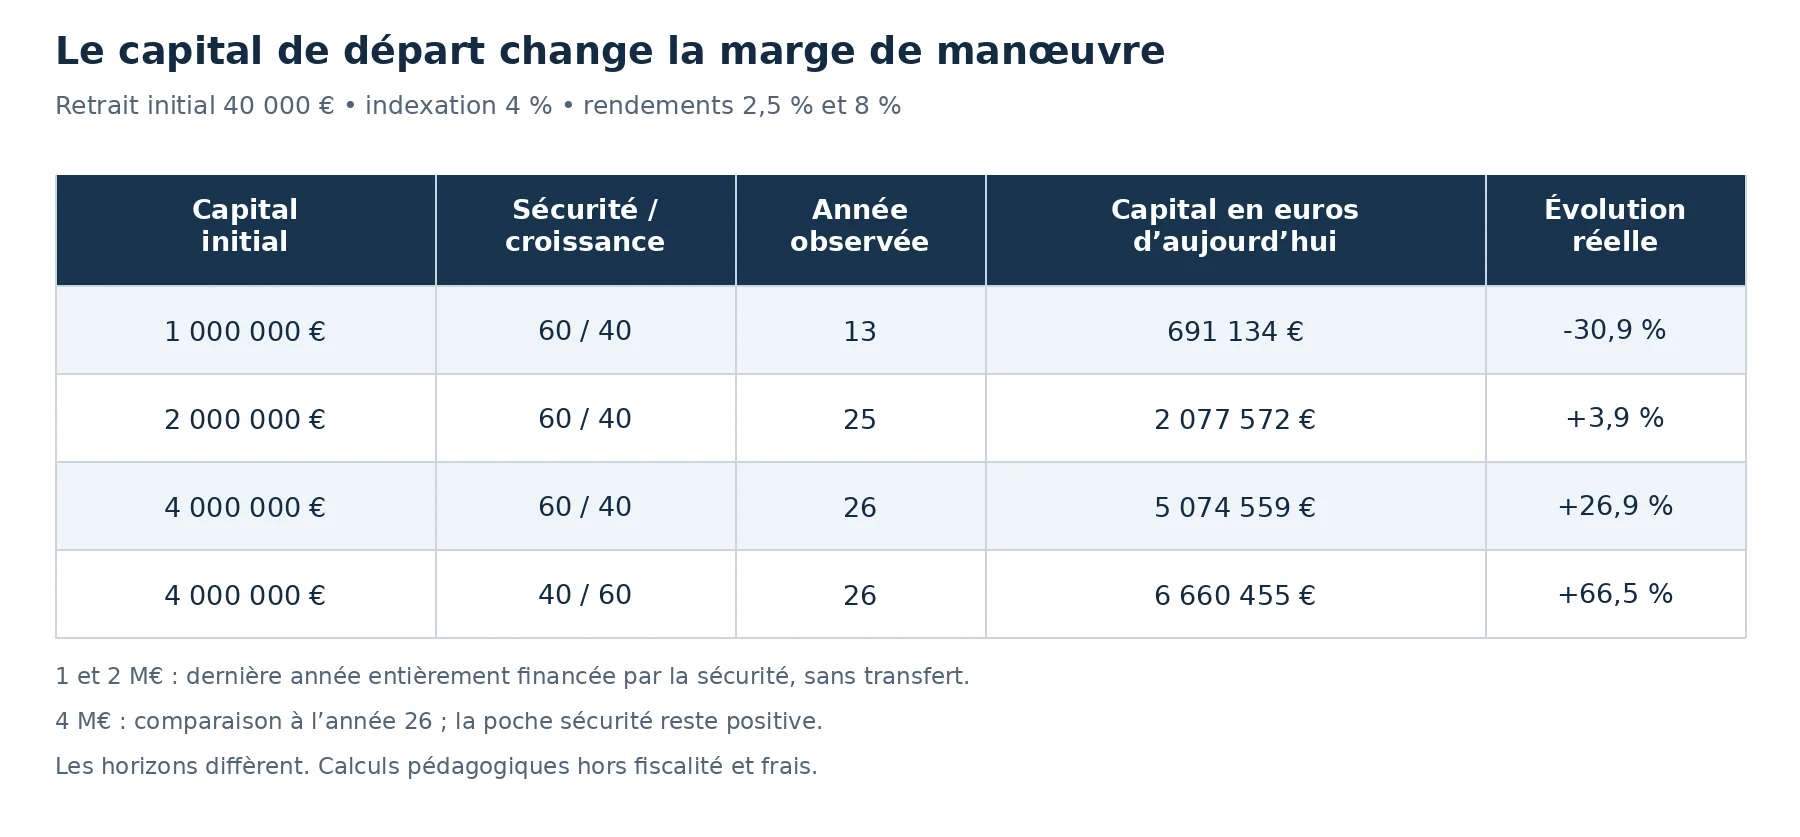
Tableau 6 — Synthèse des scénarios avec 40 000 € de retrait initial par an.
Ces montants ne constituent pas des seuils universels de liberté financière. Réduire le besoin de revenu, modérer les hausses de retraits ou disposer d’une pension peut rendre l’objectif accessible avec moins de capital. Inversement, un rendement inférieur ou une fiscalité plus lourde réduit la marge.
La fiscalité, la pension et le patrimoine disponible
Tous les retraits présentés sont bruts. Le montant réellement disponible dépend de l’enveloppe utilisée et de la part imposable : un retrait comprenant du capital initial ne se traite pas comme un revenu entièrement constitué de gains. Il faut donc raisonner à partir du revenu net souhaité, puis estimer le prélèvement nécessaire selon sa situation.
La pension agit dans l’autre sens. Si une retraite couvre une partie des dépenses, le portefeuille ne finance que le complément. Sa date de début et sa revalorisation comptent autant que son montant initial.
Enfin, ces calculs portent sur du capital financier investi et mobilisable. Une résidence principale de 500 000 € ne produit pas automatiquement une rente. Avec un patrimoine total d’un million dont la moitié correspond au logement, la base de départ de ces simulations reste 500 000 €. Le logement peut néanmoins réduire les dépenses ou devenir une ressource s’il est vendu ou loué.
Tester sa liberté financière avec le simulateur
J’ai ajouté à mon blog un simulateur gratuit pour appliquer cette méthode à vos propres chiffres. Vous pouvez régler le capital de départ, le retrait mensuel, l’inflation, les rendements des deux poches, leur répartition et une éventuelle pension. Le tableau et le graphique suivent le capital sur quarante ans, en valeur nominale et en euros constants.
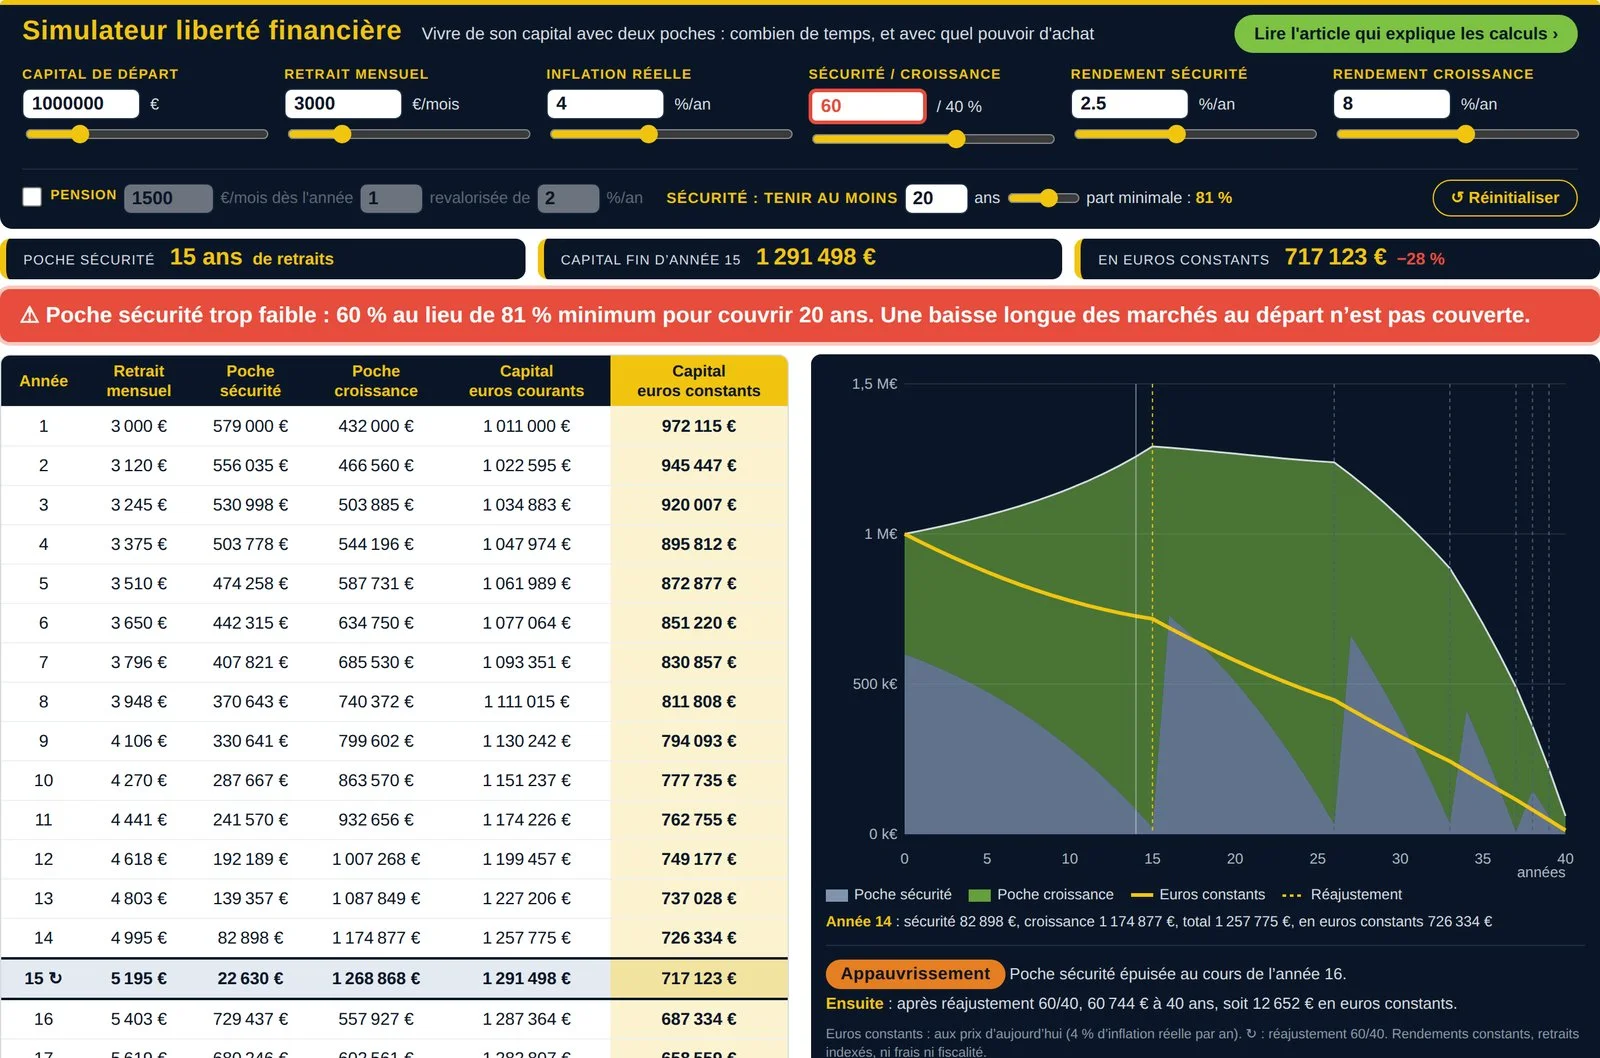
Lorsque la sécurité ne couvre plus l’année suivante, le simulateur prévoit un réajustement vers la répartition de départ. Ce mécanisme prolonge les scénarios au-delà des tableaux présentés ici, qui s’arrêtent avant tout transfert. Testez aussi des rendements plus faibles et une inflation plus élevée pour observer votre marge de manœuvre.
Recevoir gratuitement le simulateur de liberté financière
L’accès est envoyé par email après inscription.
Pour retrouver la réflexion complète et les différents arbitrages sur mon blog :
Lire La liberté financière c’est combien
La question utile reste personnelle : quel revenu faut-il financer, pendant combien de temps et avec quelle marge en cas de mauvaises années ? C’est cette combinaison qui permet de construire un objectif de capital cohérent.
Avertissement : ces calculs sont pédagogiques et ne constituent pas un conseil en investissement ou un conseil fiscal. Les rendements et l’inflation sont supposés constants ; les krachs et la séquence des rendements ne sont pas modélisés. Les frais et la fiscalité sont exclus. Les placements comportent un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Aucune réponse
Soyez le premier à répondre !