

Inflation réelle : j’ai voulu prouver que l’Insee se trompait, j’avais tort
Mea culpa sur l’inflation.
Dans mes derniers articles comme dans les réglages de mes simulateurs, je retenais une inflation réelle probable de 4 % par an. Je me trompais.
J’ai passé en revue les publications de l’Insee et celles de ses détracteurs, puis j’ai fait tourner les IA sur des dizaines de tableaux. L’inflation réelle est bien plus basse que je le pensais : environ 2 % par an.
Voici la démarche, et ses conséquences pour les projections d’un investisseur.
Précision. Cet article vise un ordre de grandeur utilisable dans une simulation sur 20 ou 30 ans, pas un indice officiel au dixième près. Les calculs sont des estimations fondées sur des données publiques (Insee, BCE, Banque de France, SDES), avec des hypothèses simplificatrices détaillées à chaque étape.
Ce que mesure l’indice officiel
L’indice des prix à la consommation suit chaque mois des milliers de prix. Chaque poste pèse selon sa part dans les dépenses des ménages, et le panier est actualisé tous les ans.
De 1986 à 2025, la hausse cumulée atteint 109 %, soit 1,9 % par an. Deux années récentes ont pesé lourd dans les esprits : 5,2 % en 2022 et 4,9 % en 2023.
L’indice mesure le coût d’un même panier, à qualité égale, d’une année sur l’autre. Il ne couvre pas toutes les sorties d’argent. Trois limites reviennent dans les critiques sérieuses.
1. L’immobilier et le crédit hors du calcul
Les loyers payés sont comptés, pour environ 7 % du panier. L’achat d’un logement est considéré comme un investissement, et les mensualités comme une opération financière : ni l’un ni l’autre n’entre dans l’indice.
Le locataire qui investit en Bourse voit donc son loyer compté, alors que l’acheteur de sa résidence principale ne voit ni le prix du bien ni ses intérêts d’emprunt dans l’inflation. L’économiste François Geerolf (OFCE, Sciences Po) critique ce choix dans un document de travail de 2024 : depuis 1999, les prix de l’investissement des ménages ont augmenté de 102 %, contre 44,8 % pour la consommation.
2. L’effet qualité
Quand un modèle plus performant remplace l’ancien au même prix, l’Insee peut enregistrer une baisse de prix à qualité égale. Un ordinateur vendu 1000 €, jugé 20 % plus performant que le précédent, compte comme une baisse d’environ 17 %. L’acheteur, lui, a toujours payé 1000 €.
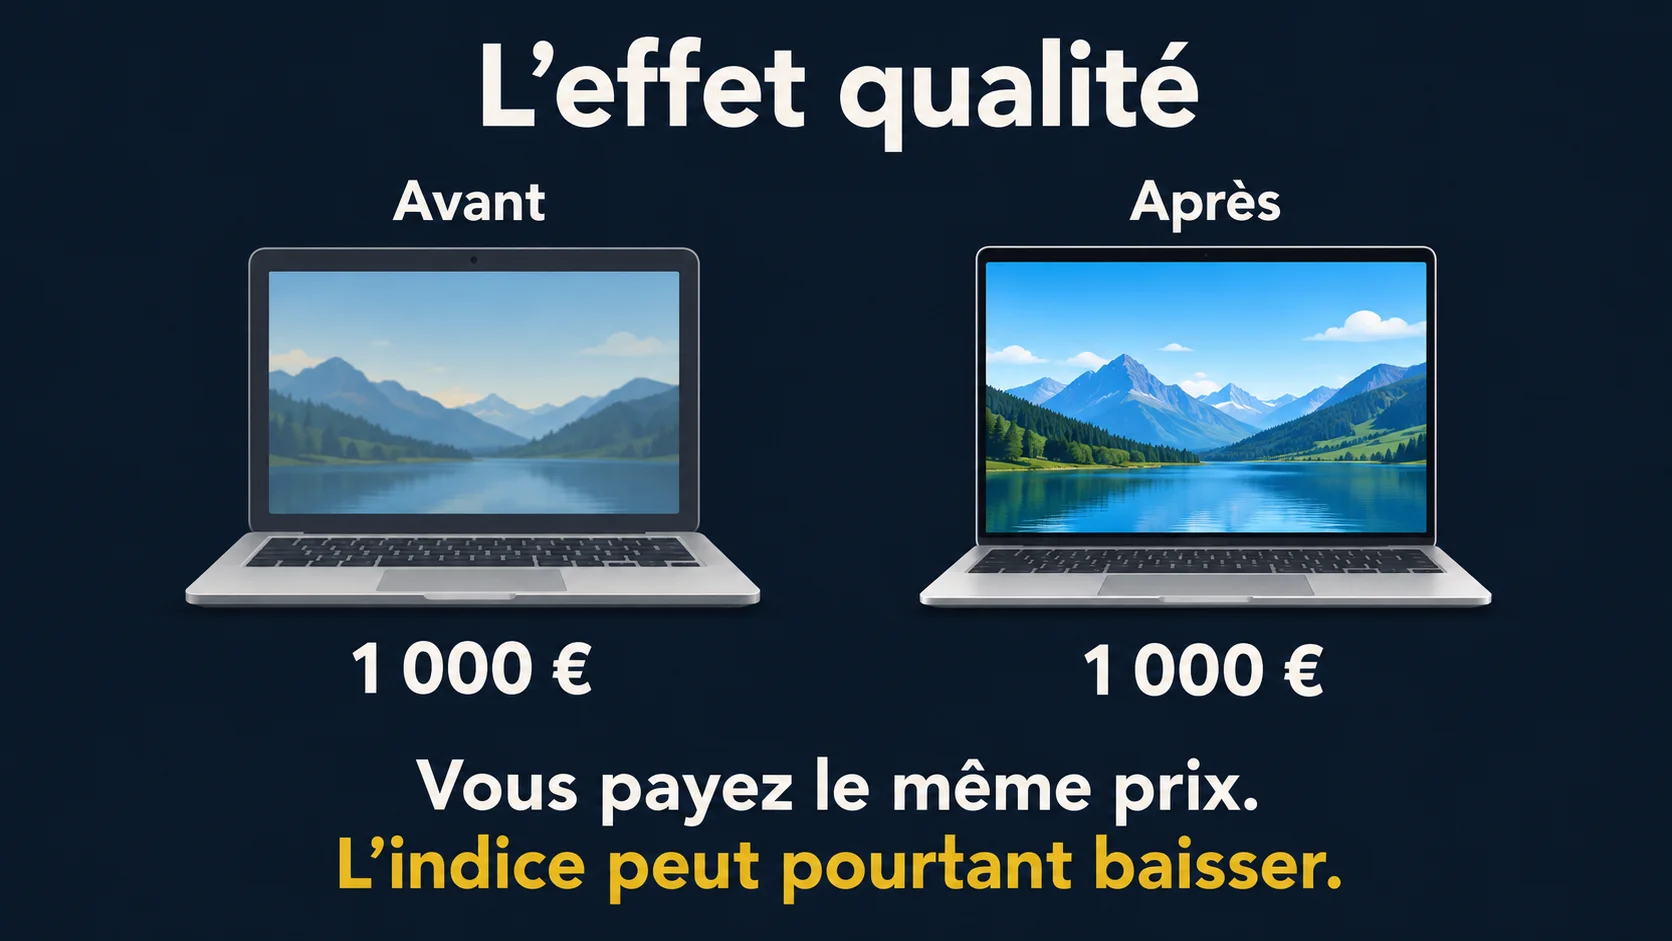
La logique se défend, puisqu’un produit amélioré n’est plus le même produit. Mais quand l’ancien modèle disparaît, la dépense ne baisse pas pour autant.
Une étude Insee de 2004 a chiffré l’effet : en 2003, l’inflation de 2,2 % aurait été de 2,5 % sans ajustements de qualité, soit 0,3 point. Aucune mesure plus récente sur l’ensemble de l’indice n’a été trouvée. La réduction des quantités à prix constant, en revanche, est bien comptée comme une hausse de prix.
3. Un panier moyen
L’indice est une moyenne. Un ménage dont le loyer représente 30 % du budget subit 1,5 point d’inflation personnelle quand les loyers montent de 5 %, contre environ 0,35 point dans l’indice national.
Le calcul élargi, étape par étape
Le calcul reconstruit une inflation élargie année par année, à partir des comptes nationaux de l’Insee, des données logement du SDES et des taux de crédit de la BCE :
Les prix de la consommation selon les comptes nationaux comme point de départ
L’ajout des achats de logements neufs et anciens, des gros travaux et des intérêts des crédits en cours, sans le capital remboursé pour éviter un double compte
Une correction de l’effet qualité de 0,3 point par an, l’hypothèse la plus fragile, puisqu’elle prolonge sur vingt ans une mesure d’une seule année
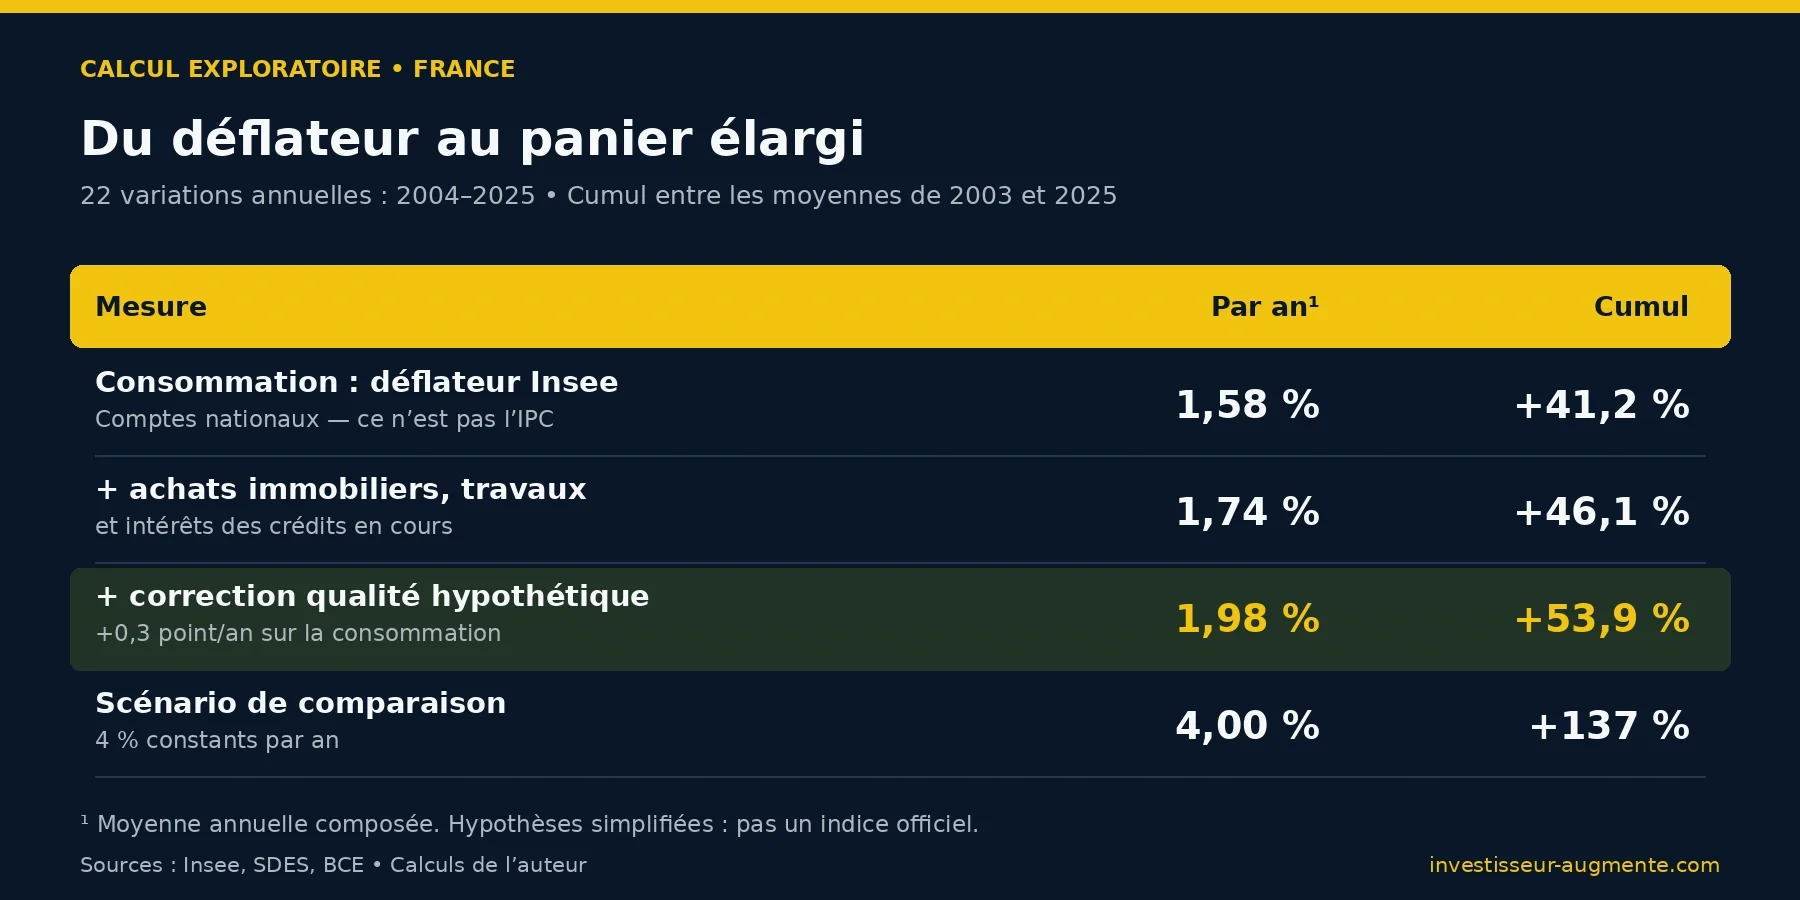
L’immobilier pèse moins que prévu : il ne représente qu’environ un dixième des dépenses des ménages, achats compris, et la baisse des taux entre 2008 et 2021 a compensé une partie de la hausse des prix. La Banque de France fait le même constat : intégrer le logement des propriétaires relève l’inflation certaines années et l’abaisse d’autres.
Au total, l’indice élargi dépasse l’officiel d’environ 0,4 point par an. C’est un écart de périmètre et d’hypothèse, pas une erreur démontrée de l’Insee. Et on reste loin d’une inflation réelle de 4 %.
Avant l’euro, une autre époque
Ce calcul couvre 2004 à 2025. Dans les années 70, les prix progressaient d’environ 9 % par an, avec un pic à 13,7 % en 1974. L’inflation dépassait encore 13 % en 1980 et 1981, avant de reculer jusqu’à 5,8 % en 1985, puis vers 2 % dans les années 90 avec le franc fort. À 9 % par an, le pouvoir d’achat d’une somme est divisé par deux en 8 ans.
Ces séries Insee gardent le périmètre officiel, sans immobilier ni correction de qualité. Elles rappellent qu’un scénario à 2 % suppose de ne pas revivre une telle période, d’où l’intérêt de tester aussi 3 et 4 %.
Deux vérifications
La baguette d’abord : environ 0,64 € en 2000 et 1,03 € en 2026 en prix moyen Insee, soit 1,8 % par an. À 1,15 € dans ma boulangerie, la hausse reste d’environ 2,3 % par an. À 4 %, elle coûterait 1,77 €.
La masse monétaire ensuite. M3 a progressé de près de 5 % par an entre 2004 et 2025, sans que les prix suivent. La croissance de l’économie, l’épargne qui dort sur les comptes et l’absence de lien mécanique l’expliquent : en 2023, M3 progressait d’environ 0,5 % quand les prix montaient de 4,9 %. Une partie de cette monnaie alimente surtout le prix des actifs, qui n’entre pas dans l’inflation.
Pourquoi le ressenti dépasse 2 %
Les pics de 2022 et 2023, qui marquent plus que dix années calmes
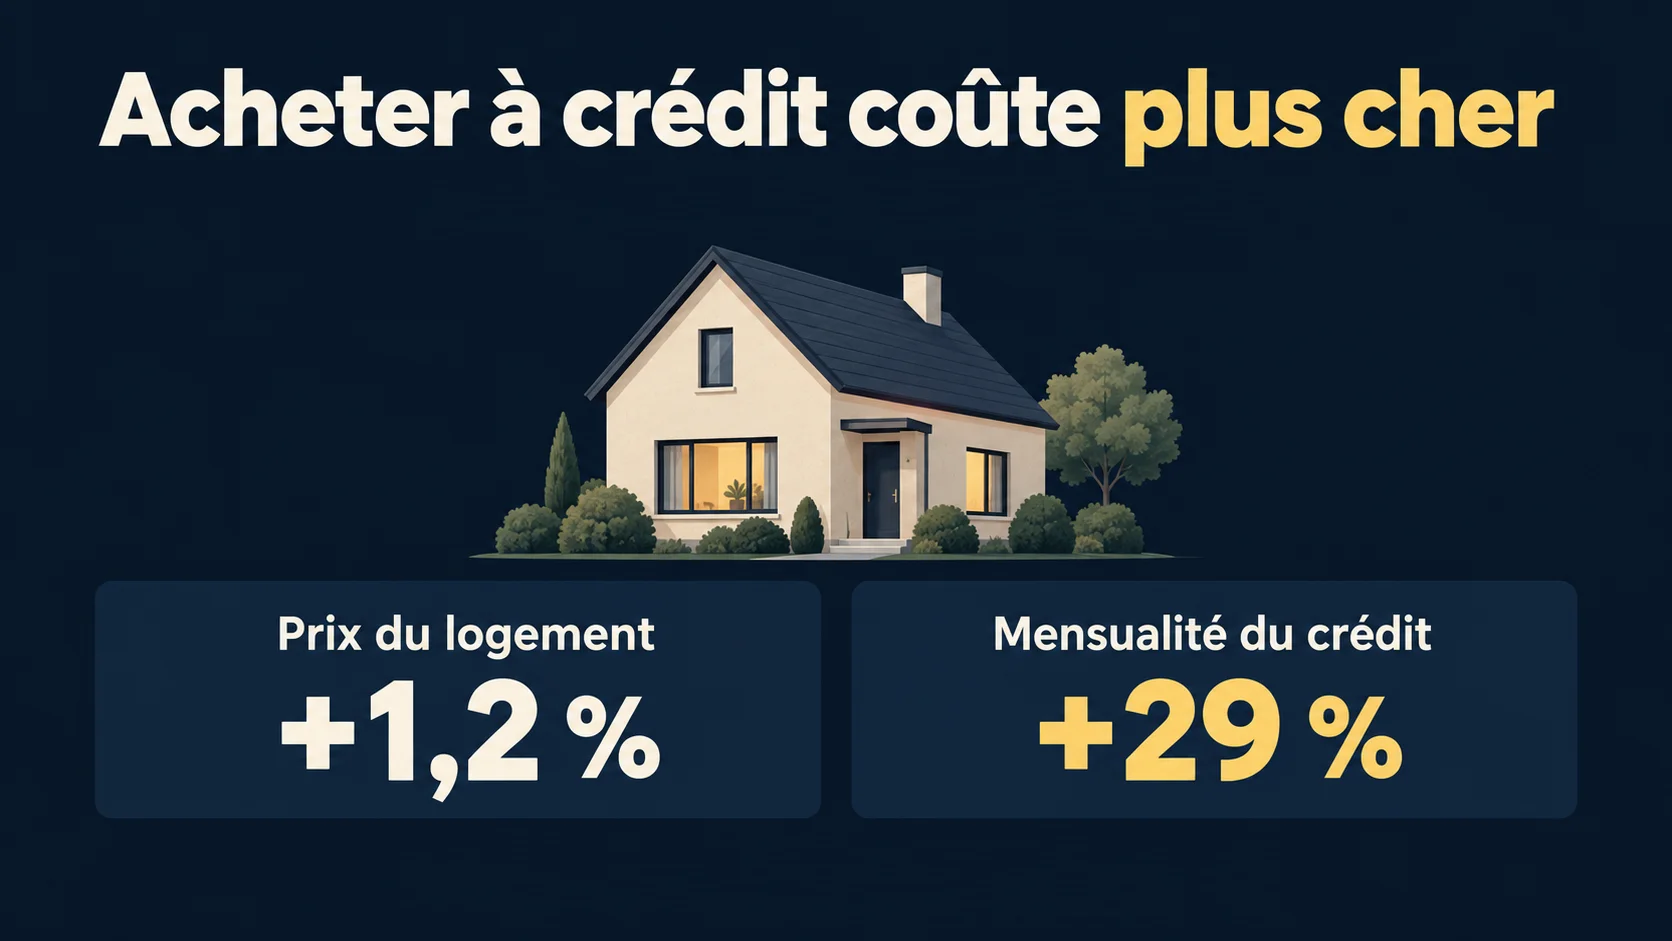
Le coût d’accès au logement : entre 2021 et 2024, dans notre simulation, +1,2 % sur le prix d’un logement type, mais +29 % sur la mensualité de crédit
Les impôts directs, absents de l’inflation mais qui réduisent le revenu disponible
Les nouvelles dépenses devenues indispensables, téléphone, internet, abonnements
Les revenus qui stagnent : 2 % d’inflation suffisent alors à s’appauvrir
Conséquences pour les projections
Sur longue période, l’hypothèse d’inflation change tout dans la conversion d’un capital futur en pouvoir d’achat d’aujourd’hui.
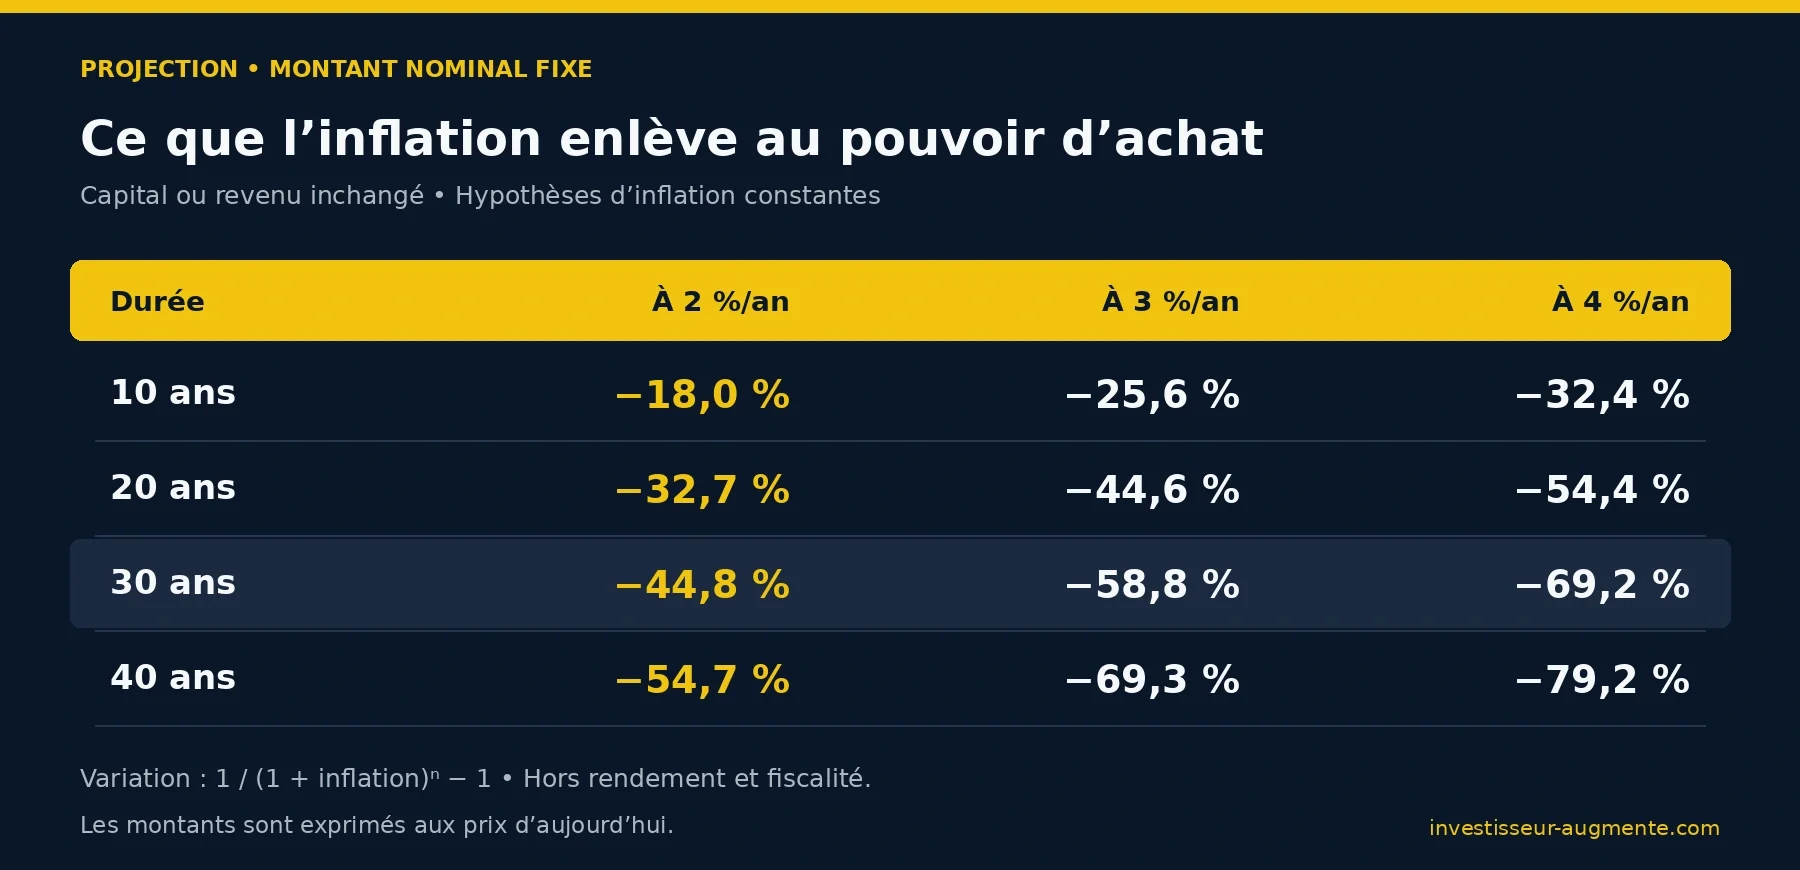
1 M€ dans 30 ans vaudra 552.071 € d’aujourd’hui à 2 %, contre 308.319 € à 4 %. Un DCA de 250 € par mois pendant 30 ans à 8 % atteint 354.403 €, soit 195.656 € d’aujourd’hui à 2 % et 109.269 € à 4 %.
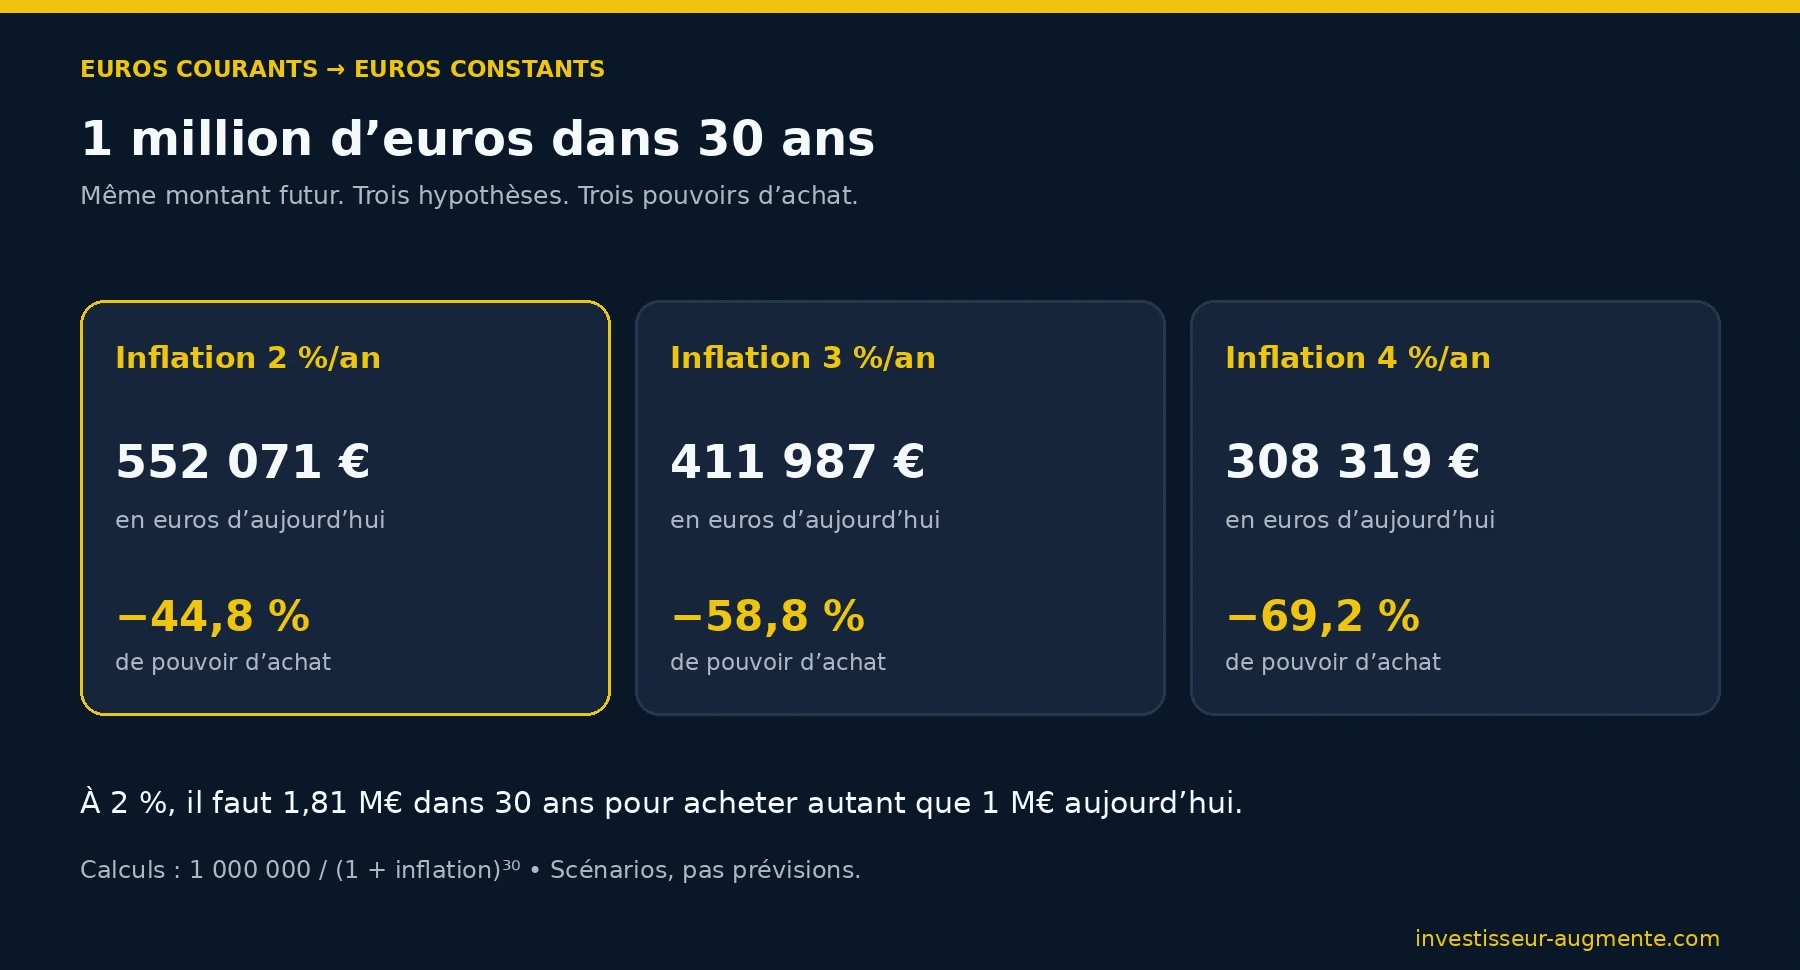
Mes deux simulateurs passent donc à 2 % par défaut, avec 3 % comme scénario prudent et 4 % pour une inflation forte et durable. Le choix de 2 % plutôt que 1,6 % découle du calcul élargi, et correspond aussi à la cible de la BCE. Ce reste un scénario, pas une prévision.
En conclusion de ce travail
Je voulais prouver que l’Insee se trompait de moitié. J’arrive à un écart d’environ 0,4 point par an, et à une hypothèse à corriger dans mes propres outils. L’inflation officielle a des angles morts, mais le pouvoir d’achat dépend autant des revenus, du crédit et des impôts que des prix. Pour une projection, 2 % est un point de départ raisonnable, à compléter par des tests à 3 et 4 %.
L’article complet, avec les tableaux, les sources et la FAQ :
Les simulateurs gratuits, pour tester ses propres chiffres :
Combien vaudra une épargne mensuelle dans 20 ou 30 ans, en euros d’aujourd’hui ?
À quel âge des placements peuvent-ils couvrir les dépenses, inflation comprise ?
Ordres de grandeur issus de calculs exploratoires. Pas un conseil en investissement.
Aucune réponse
Soyez le premier à répondre !