Une poche pour la sécurité, une pour le rendement
Mon patrimoine financier est séparé en deux. La poche sécurité, faite de fonds euros, de Livret A et de monétaire, paie les retraits des années à venir. La poche rendement travaille sur le long terme, sans que j’aie à la vendre pendant un krach.
C’est de cette seconde poche qu’il s’agit ici. Elle doit rapporter le plus possible tout en gardant des baisses supportables. Pour ça, elle a besoin d’actifs qui ne baissent pas tous en même temps, des actifs décorrélés.
Rendements et risques des 11 actifs depuis 1986
La corrélation indique si deux actifs évoluent ensemble, sur une échelle de -1 à 1. Proche de 1, ils montent et baissent ensemble. Proche de 0, ils n’ont pas de lien. Une poche se protège avec des actifs du second type.
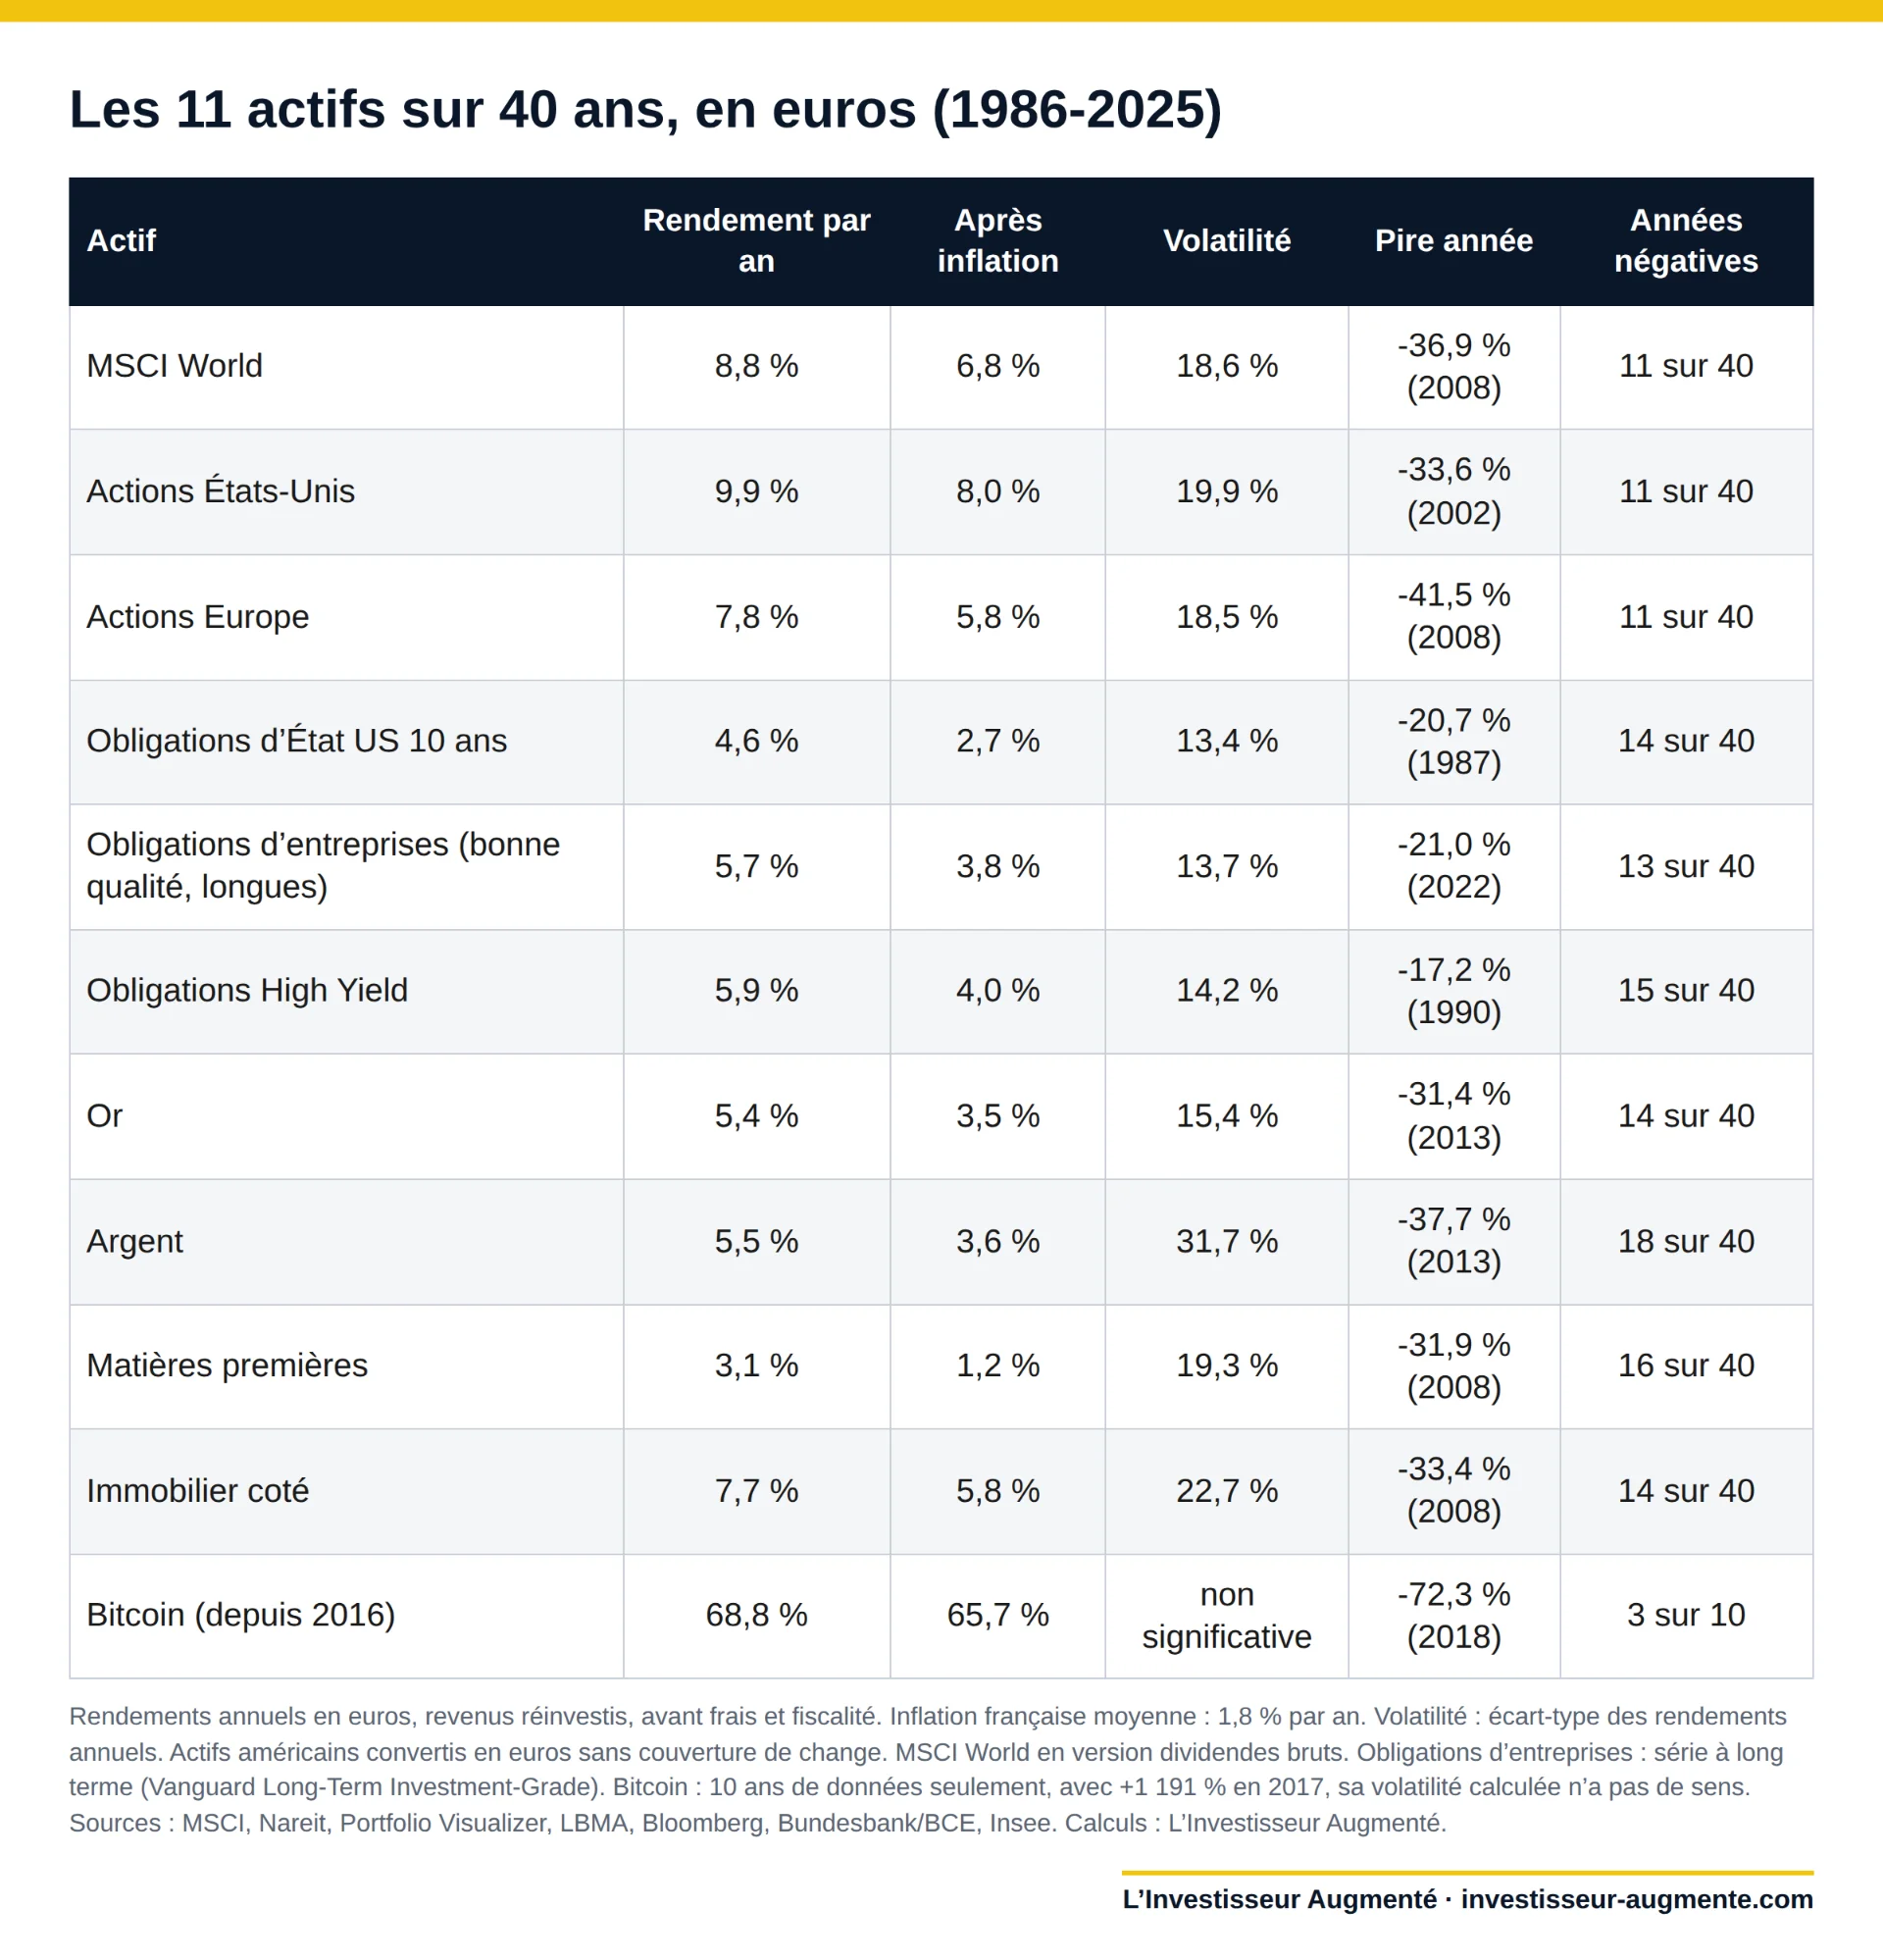
En tête sur 40 ans, les actions, avec 8,8 % par an pour le MSCI World et 9,9 % pour les actions américaines, en euros. Elles ont aussi connu les plus fortes chutes, -36,9 % pour le World et -41,5 % pour l’Europe en 2008.
En dernière place, les matières premières, à 3,1 % par an. Elles rapportent moins que les obligations d’État américaines, avec une volatilité proche de celle des actions.
Les corrélations entre classes d’actifs
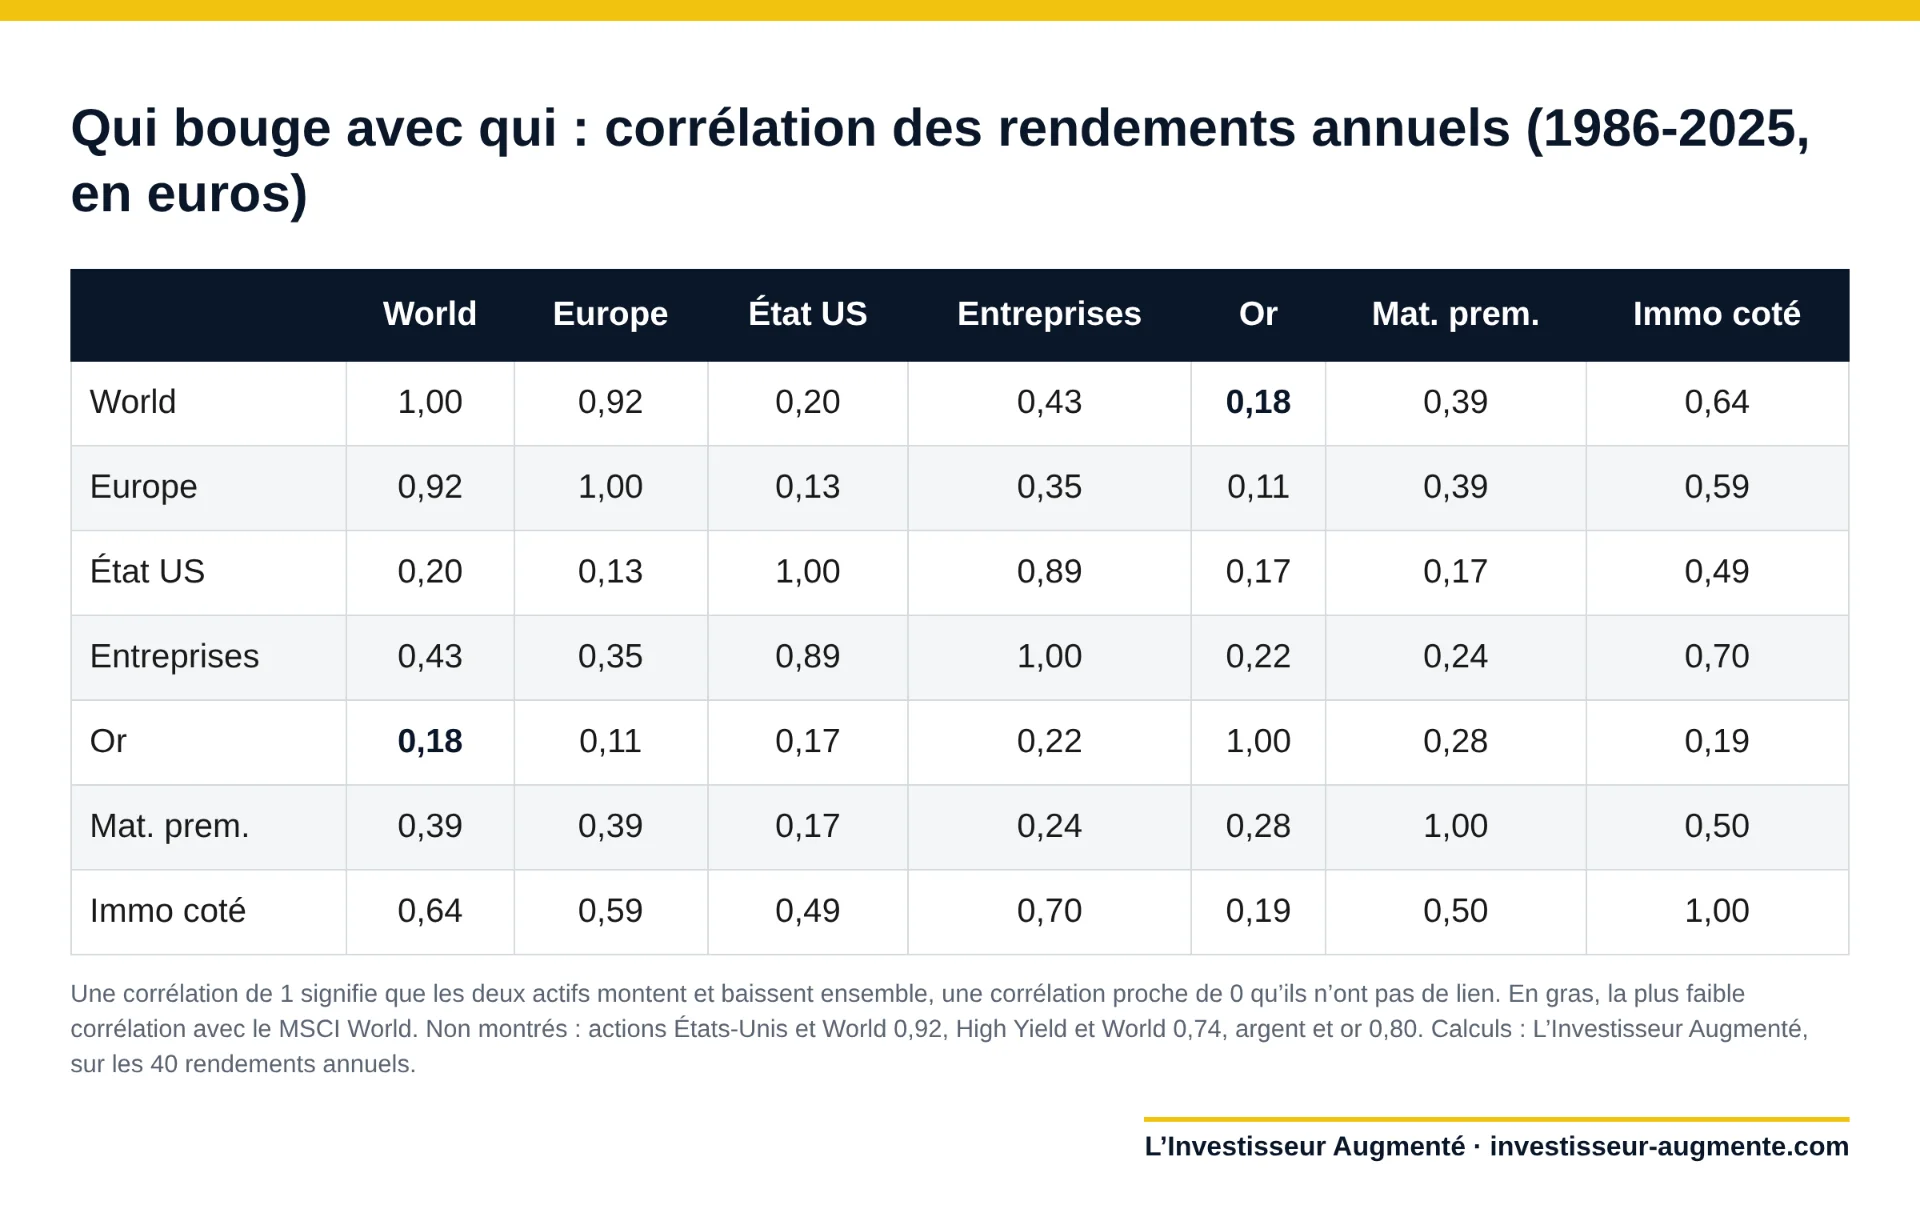
Empiler des ETF actions ne diversifie pas. Le World et l’Europe ont une corrélation de 0,92, comme le World et les actions américaines. Les États-Unis représentent 72,9 % du MSCI World, selon MSCI. Un ETF World, un ETF S&P 500 et un ETF Europe portent donc trois fois le même risque.
Les obligations high yield, émises par des entreprises plus fragiles, suivent les actions (0,74 avec le World). L’immobilier coté aussi (0,64). Tous deux dépendent de la conjoncture.
L’or est l’actif le moins lié aux actions, avec 0,18. Les obligations d’État américaines arrivent juste derrière, à 0,20. L’argent ressemble à un or plus agité, avec une corrélation de 0,80 avec l’or, 31,7 % de volatilité par an et 18 années de baisse sur 40.
Pour un investisseur en euros, une partie de la décorrélation des obligations américaines tient au dollar. En euros, elles ont pris 27,5 % en 2008, grâce à la hausse du dollar pendant la crise, et perdu 20,7 % en 1987, quand il a chuté.
2008 contre 2022
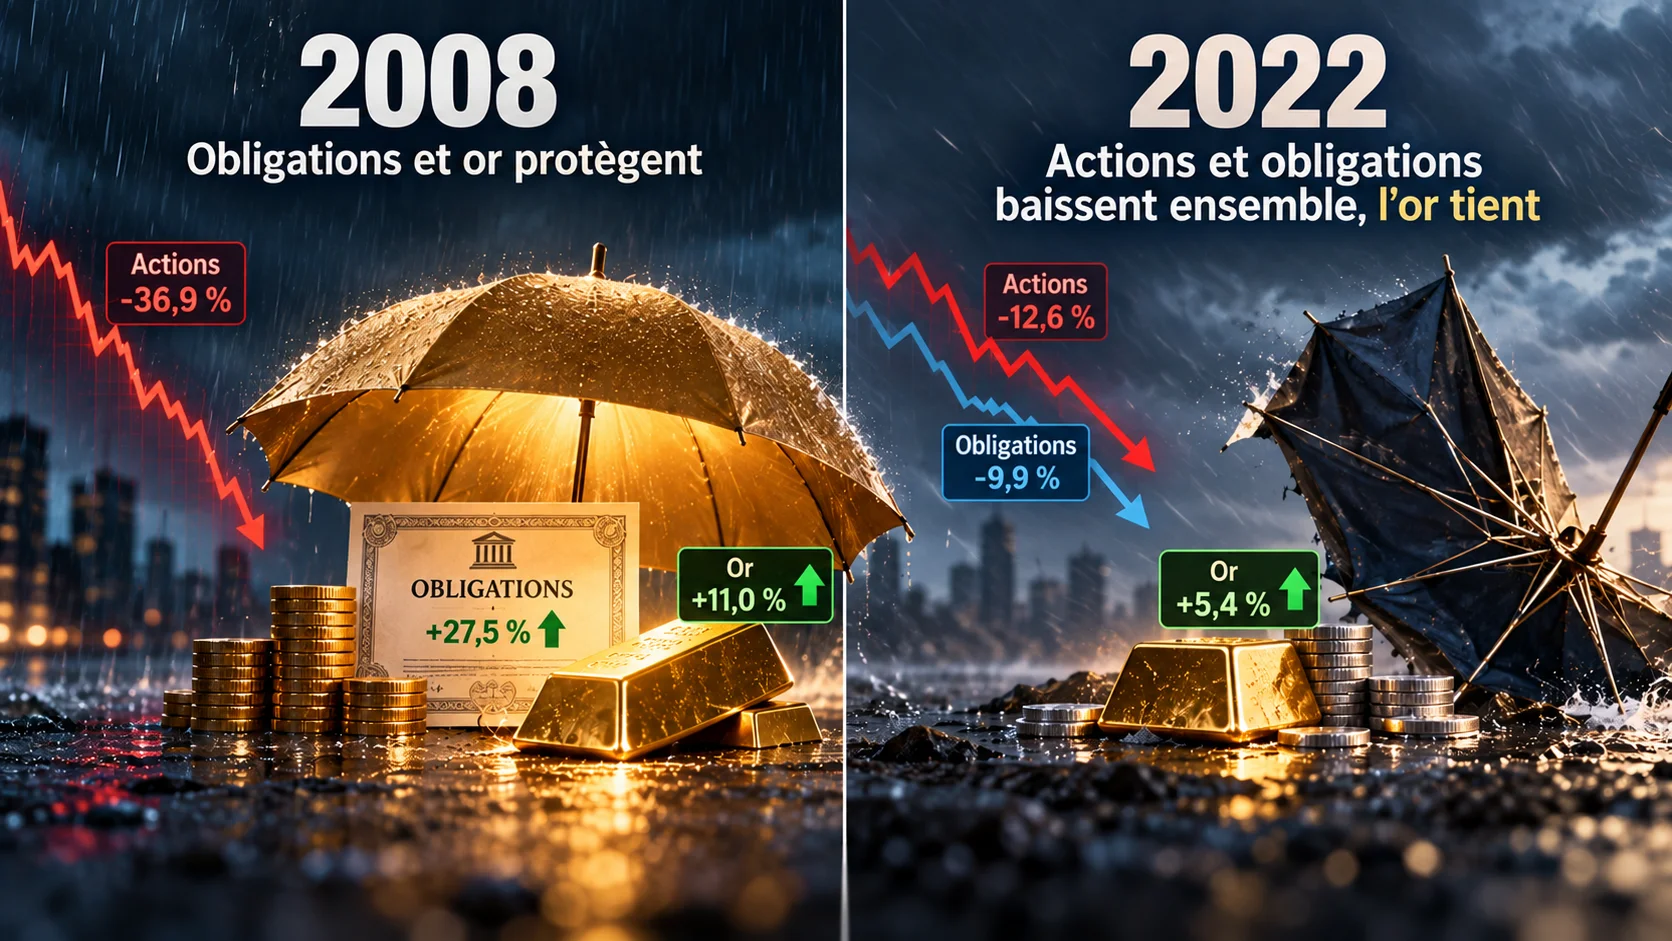
Une corrélation sur 40 ans est une moyenne. Les crises racontent autre chose, et 2008 et 2022 racontent deux histoires opposées.
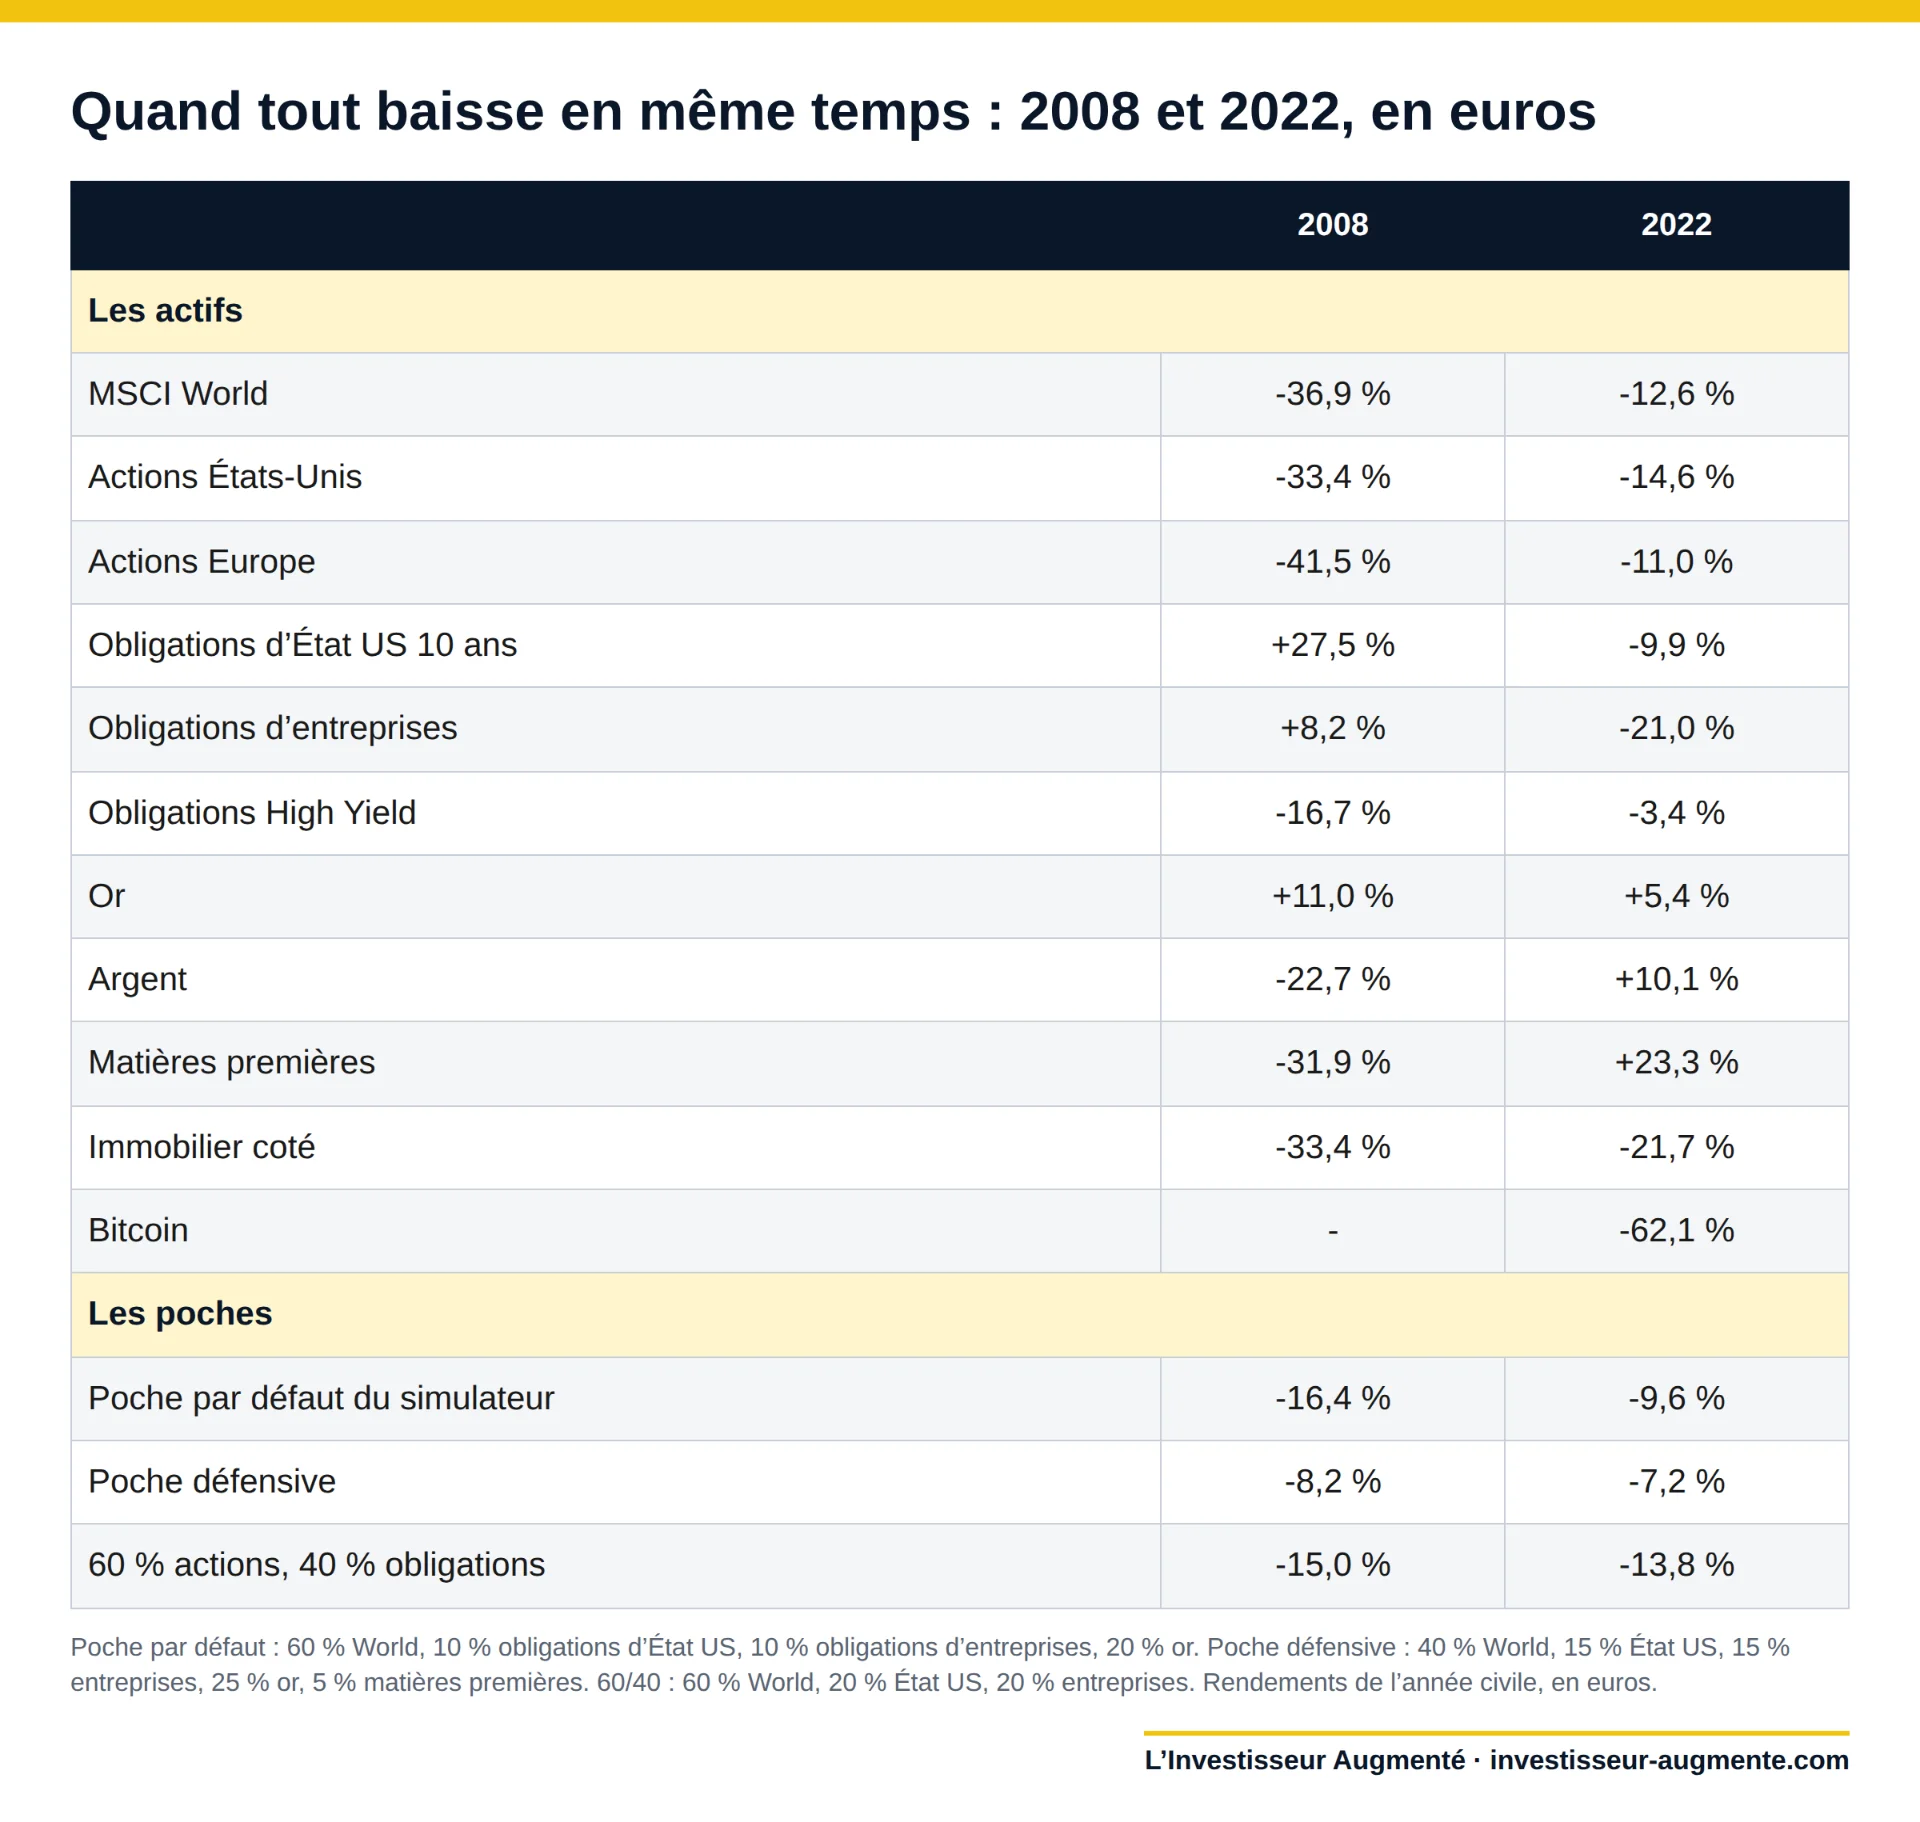
En 2008, les amortisseurs fonctionnent
Les actions plongent, mais les obligations d’État américaines gagnent 27,5 % en euros et l’or 11,0 %. La poche par défaut de mon simulateur limite la baisse à 16,4 %, contre 36,9 % pour le World seul.
En 2022, les obligations lâchent
Avec le retour de l’inflation, les banques centrales relèvent leurs taux. En euros, le World recule de 12,6 %, les obligations d’État américaines de 9,9 %, les obligations d’entreprises de 21,0 % et l’immobilier coté de 21,7 %.
Le portefeuille classique 60 % actions et 40 % obligations perd 13,8 %, davantage que le World seul. Vanguard chiffre la baisse du 60/40 américain à environ 16 % en dollars. Seuls l’or (+5,4 %), l’argent (+10,1 %) et les matières premières (+23,3 %) progressent.
La relation entre actions et obligations n’est pas fixe. Selon une étude de 2023 portant sur un siècle de données, leur corrélation était de -0,28 entre 2000 et 2021, mais de +0,35 entre 1970 et 1999. L’inflation fait la différence. Quand elle est élevée, les obligations ne jouent plus leur rôle d’amortisseur.
D’où la place de l’or dans une poche rendement, même si son rendement est inférieur à celui des actions.
Une poche optimale qui change avec les périodes
Le test porte sur 10 actifs, toutes combinaisons par tranches de 5 %. Le bitcoin est exclu, faute d’historique avant 2016. Le classement repose sur le ratio de Sharpe, soit le rendement au-delà du monétaire euro par point de volatilité.
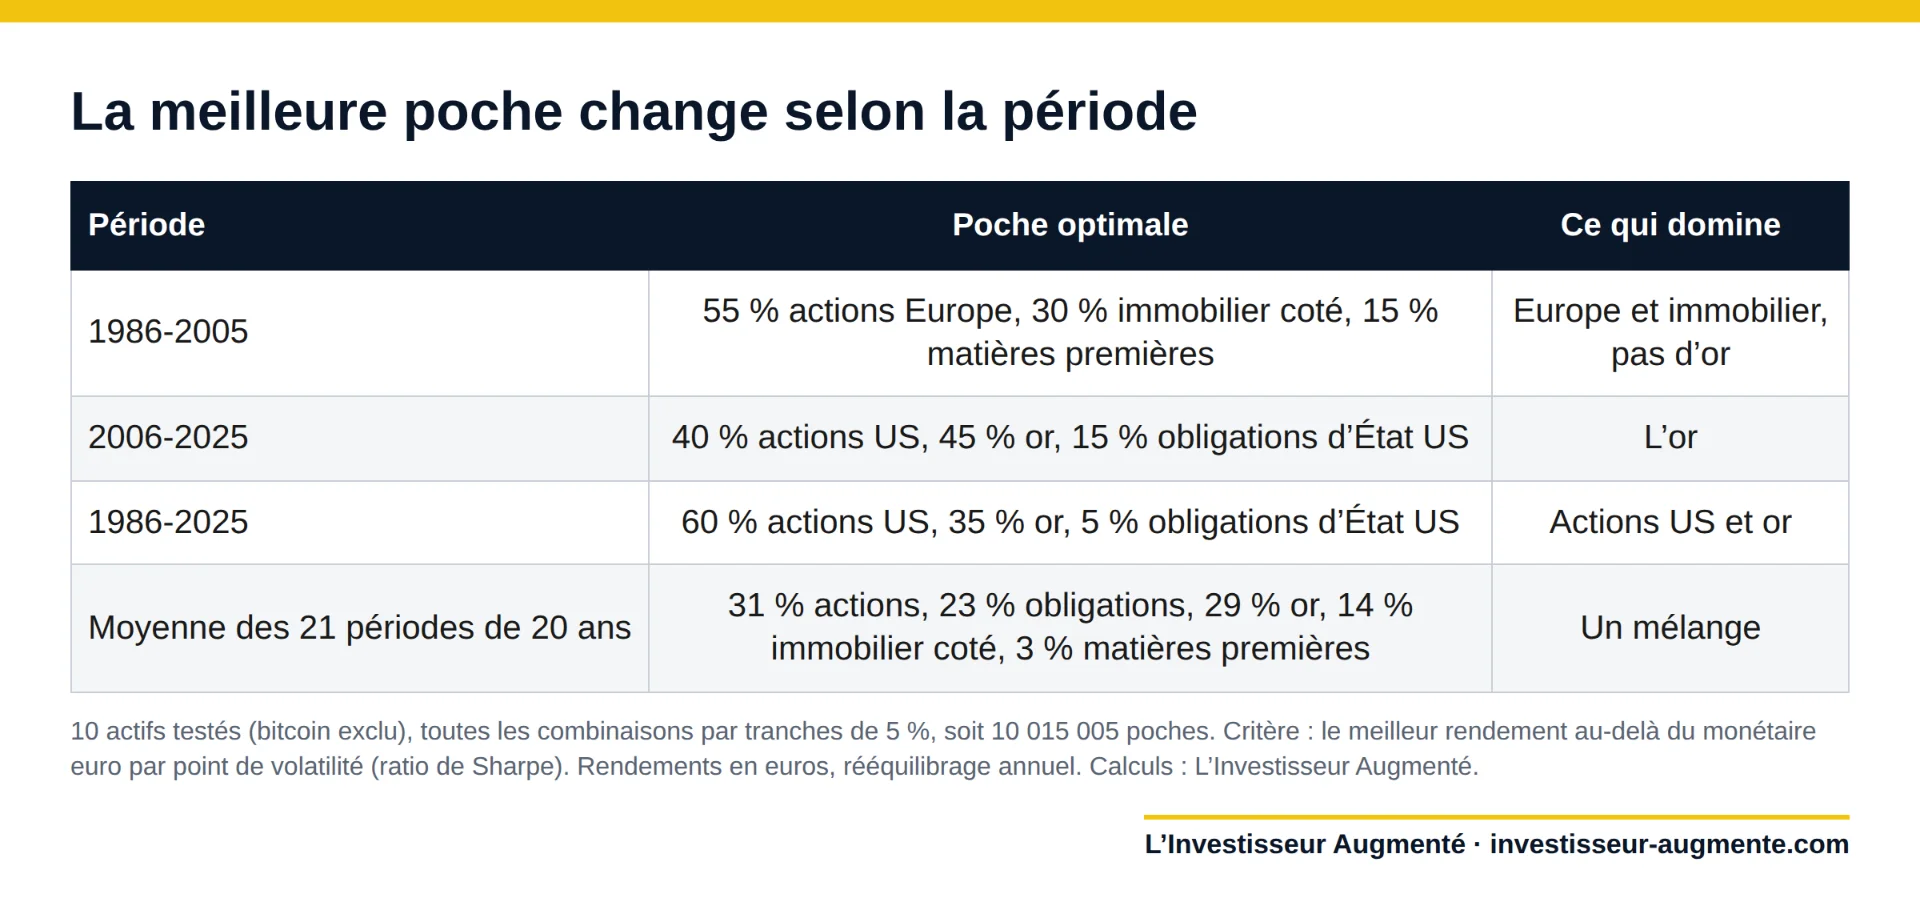
D’une période à l’autre, la poche optimale change presque entièrement. Entre 1986 et 2005, elle réunit actions européennes, immobilier coté et matières premières, sans or. Entre 2006 et 2025, l’or y pèse 45 %.
Sur les 21 périodes de 20 ans, l’immobilier coté est présent dans 14 des 15 premières, puis disparaît. L’or suit le chemin opposé. Il apparaît avec la période 1991-2010 et ne quitte plus la poche optimale.
Copier la poche gagnante des 20 dernières années revient à piloter avec le rétroviseur. Il montre aujourd’hui de l’or et des actions américaines. En 2005, il montrait des actions européennes et de l’immobilier.
La moyenne des 21 poches optimales est plus équilibrée, avec environ 31 % d’actions, 23 % d’obligations, 29 % d’or, 14 % d’immobilier coté et 3 % de matières premières. La poche par défaut de mon simulateur s’en inspire, avec plus d’actions pour viser près de 8 % par an : 60 % World, 10 % obligations d’État américaines, 10 % obligations d’entreprises, 20 % d’or.
L’horizon décide de l’utilité de la diversification
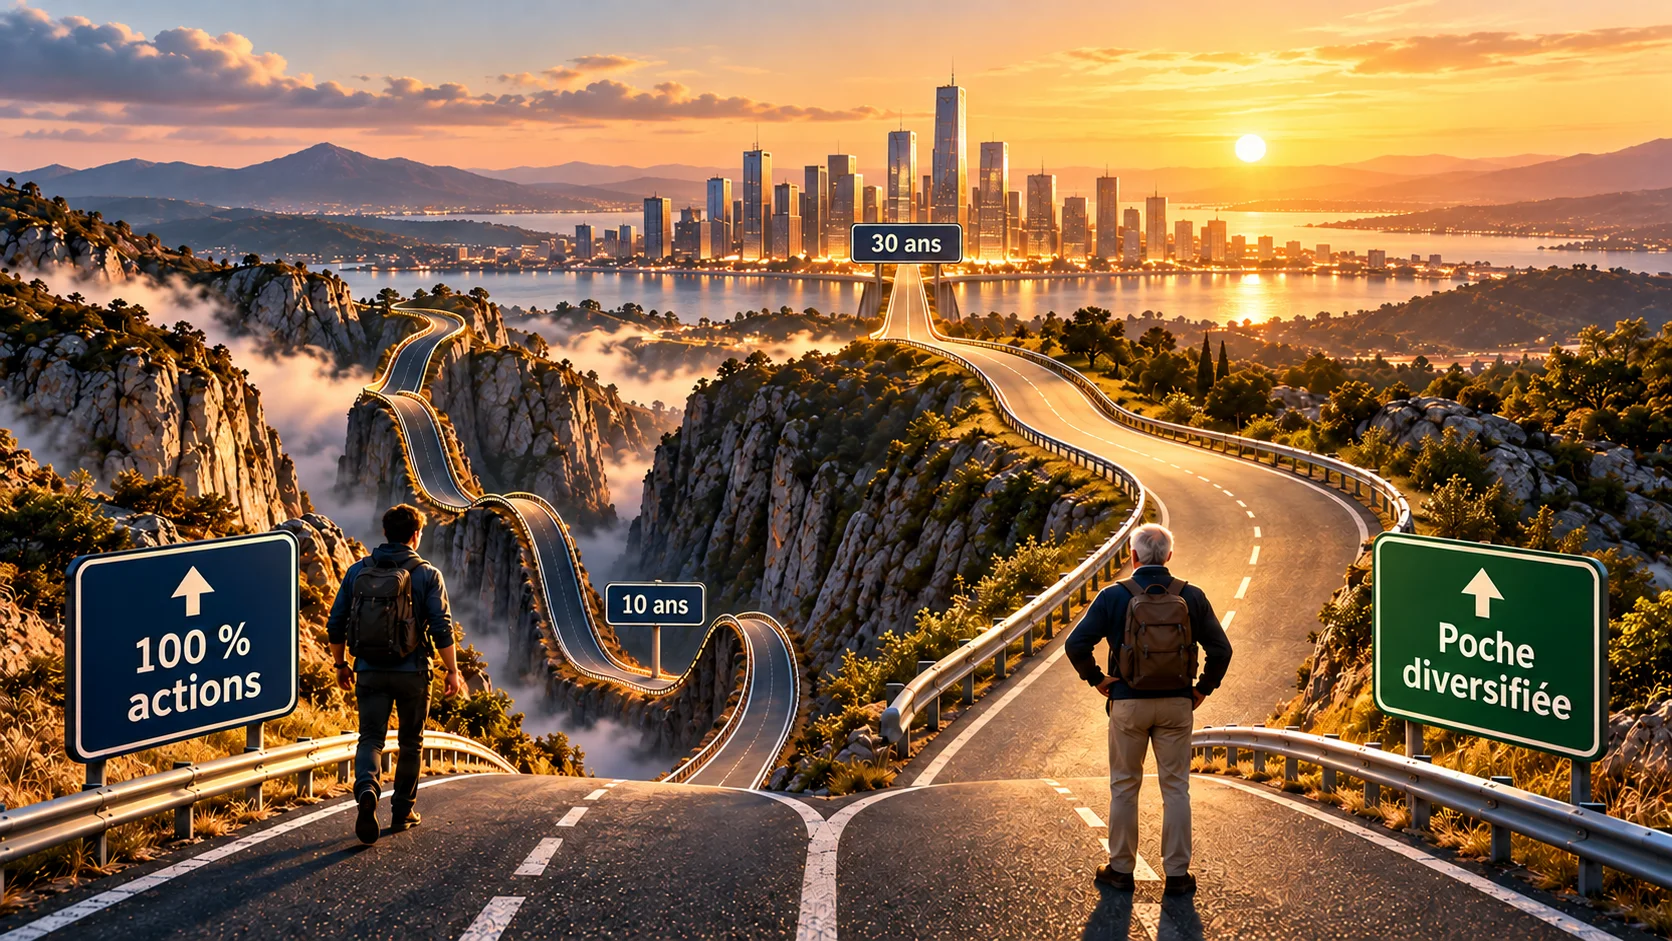
L’âge compte surtout par l’horizon qu’il laisse, le nombre d’années avant de puiser dans son capital. Selon cet horizon, la diversification pèse lourd ou presque pas.
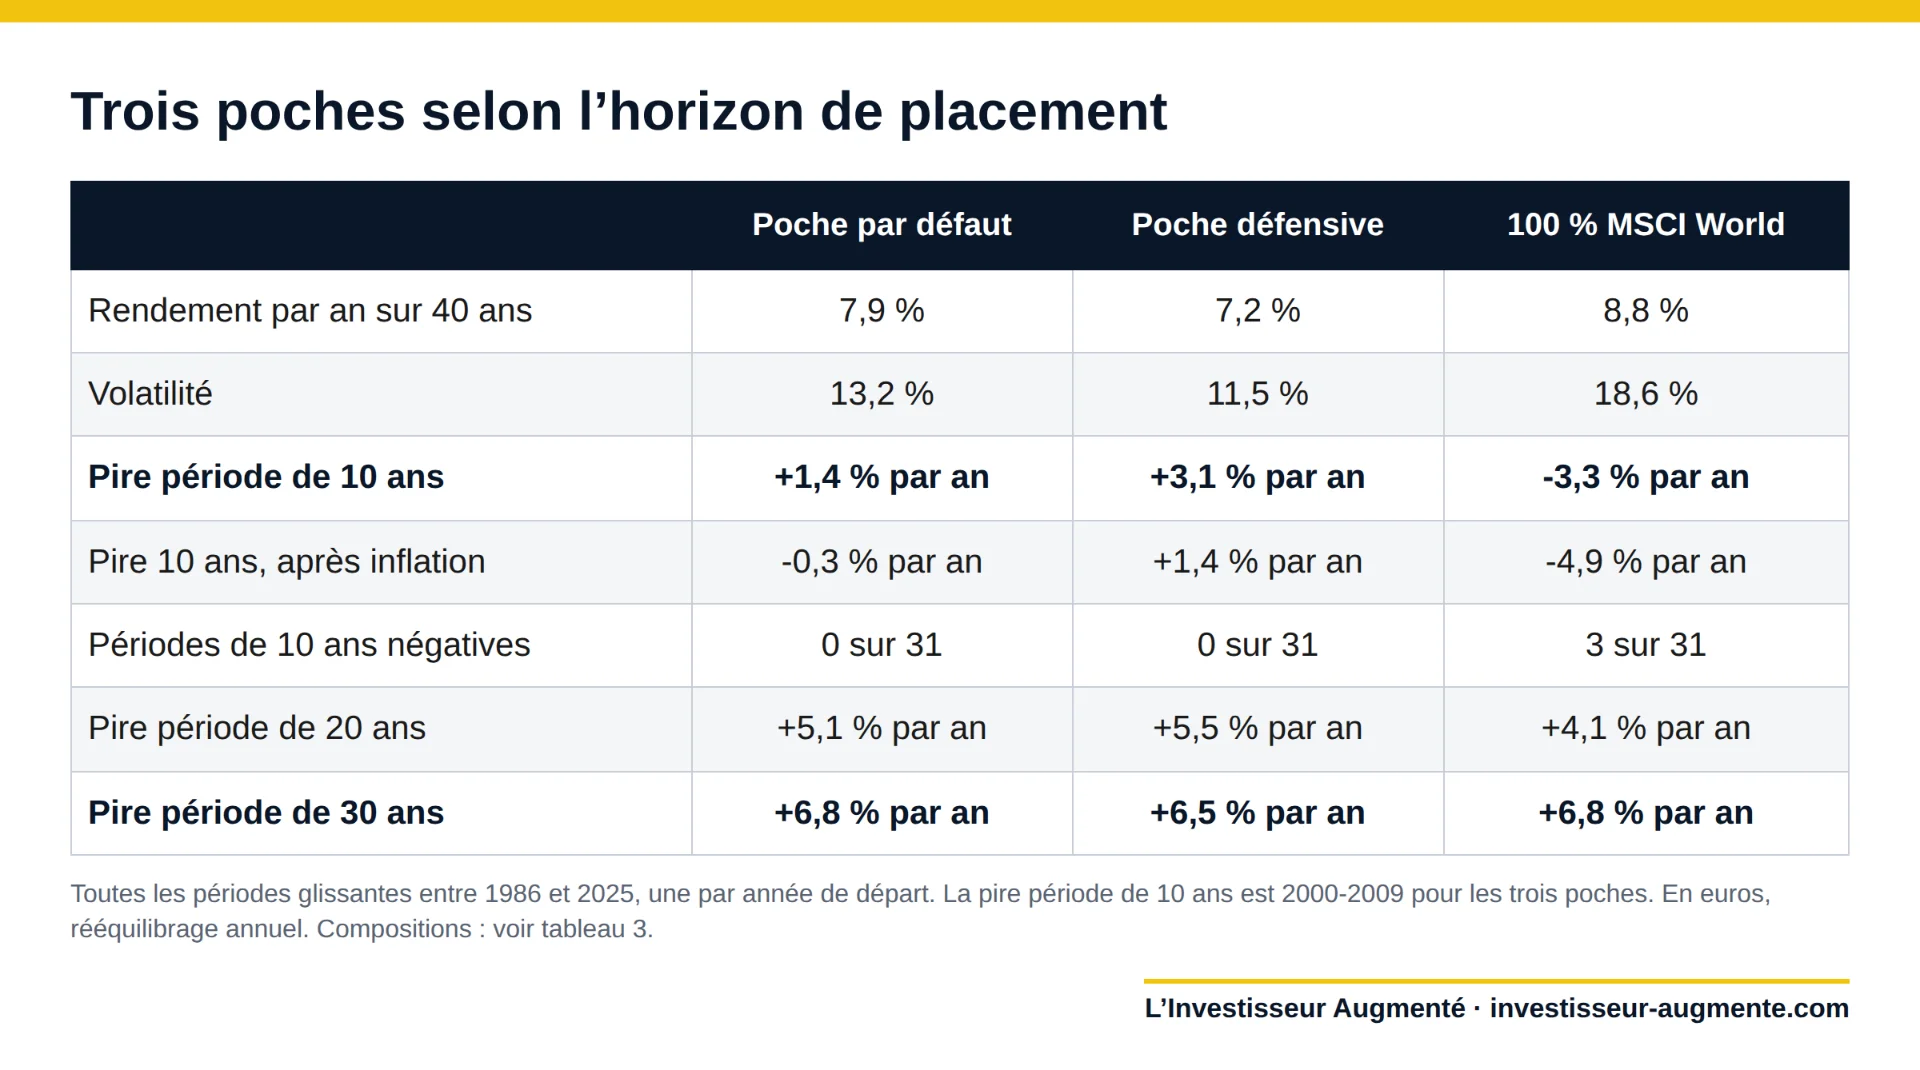
Sur 10 ans, le pire scénario du World seul donne -3,3 % par an, pour un placement de début 2000 à fin 2009, soit -4,9 % par an après inflation. Sur la même décennie, la poche par défaut gagne 1,4 % par an et la poche défensive 3,1 %. Le World compte 3 décennies négatives sur 31, les deux poches aucune.
Sur 30 ans, plus de différence. Le pire cas est de +6,8 % par an, pour le World comme pour la poche par défaut. La poche défensive fait un peu moins, +6,5 %. La protection qui sauve une décennie coûte un peu de rendement sur trois.
À 30 ans, une poche très chargée en actions se défend, il reste le temps de traverser plusieurs krachs. Près de la retraite, une mauvaise décennie au mauvais moment peut fixer le niveau de vie des 20 années suivantes.
Les règles d’allocation par âge
La règle américaine « own your age in bonds » recommande de détenir son âge en obligations, 40 % à 40 ans, 60 % à 60 ans. Le chercheur Barry Popik en trouve la première trace écrite en 1993, chez le conseiller financier Jonathan Pond. John Bogle, fondateur de Vanguard, la jugeait un bon point de départ. Les versions plus récentes, 110 ou 120 moins l’âge en actions, intègrent l’allongement de la vie.
Morningstar en souligne les limites. Ces règles ne tiennent compte ni du reste du patrimoine, ni des retraites, ni du niveau des taux, et elles ignorent l’or et les matières premières.
En France, la gestion pilotée du PER suit cette logique. Pour un profil équilibré, l’AMF indique un minimum de 20 % de placements peu risqués à 10 ans de la retraite, 50 % à 5 ans et 70 % à 2 ans.
Ma conclusion personnelle est simple. À mon âge, je ne mettrai pas tout mon patrimoine en actions classiques.
Les données et leurs limites
Les données sont passées par trois étapes. Gemini a produit une première matrice de corrélations, sans source, sans période ni méthode. ChatGPT l’a jugée inutilisable et a calculé la sienne sur les rendements mensuels de 2018 à 2026. Avec Claude, j’ai vérifié ces travaux et reconstruit les séries annuelles sur 40 ans, en euros, à partir des sources d’origine.
Les conclusions concordent, pas les chiffres. Entre l’or et les actions mondiales, la corrélation mensuelle de 2018 à 2026 est de 0,00, contre 0,18 sur 40 ans de rendements annuels. Une corrélation varie avec la période et la fréquence de calcul, c’est un ordre de grandeur.
Les 11 actifs étudiés :
Actions : MSCI World, États-Unis, Europe
Obligations : État américain à 10 ans, entreprises de bonne qualité, high yield
Métaux et matières premières : or, argent, panier de matières premières
Autres : immobilier coté, bitcoin
Le bitcoin peut être ajouté dans le simulateur, mais pas dans la poche par défaut, car il ramènerait toute la simulation à 10 ans. Depuis 2016, il a rapporté 68,8 % par an en euros, avec une chute de 72,3 % en 2018.
Deux actifs ont été écartés. L’ether, dont l’historique débute en 2018 et qui fait doublon avec le bitcoin (corrélation de 0,73). Les obligations indexées sur l’inflation américaine, ni sûres (environ -12 % en dollars en 2022) ni rentables (3,3 % par an sur 20 ans en euros).
Côté méthode, le MSCI World est pris dividendes bruts, seule version disponible depuis 1986, soit environ 0,5 point par an de plus qu’un ETF World. Les obligations d’entreprises sont des titres longs de bonne qualité, plus sensibles aux taux qu’un ETF classique (-25,6 % en dollars en 2022). Les actifs américains sont convertis en euros sans couverture de change, avec un rééquilibrage annuel.
La poche sécurité et le monétaire dollar
Fonds euros, Livret A, monétaire euro et dollar restent hors du simulateur. Ils servent à rester disponibles et stables, pas à faire du rendement.
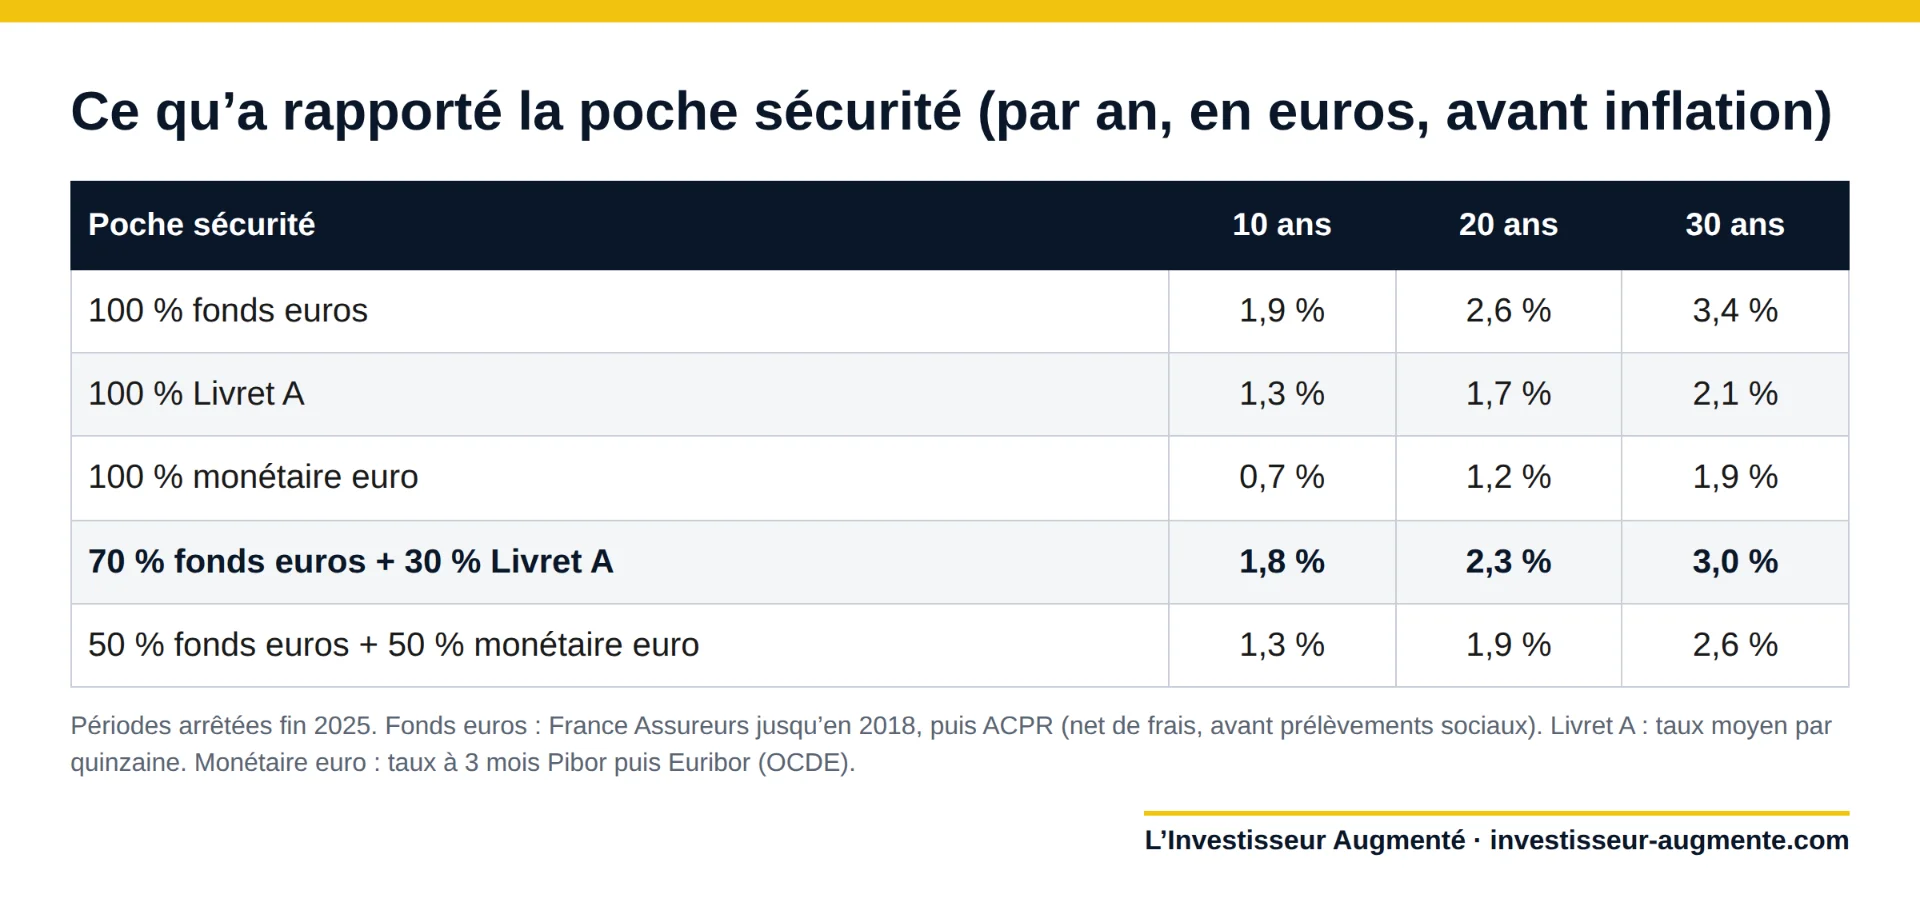
Le taux de 2,5 % utilisé dans mon simulateur de liberté financière correspond au rendement de la poche sécurité sur 20 à 30 ans. Sur les 10 dernières années de taux zéro, il tombe entre 1,3 et 1,9 %.
Le monétaire dollar mérite une précision. Pour un épargnant en euros, il a rapporté 2,2 % par an sur 40 ans, mais avec 10,6 % de volatilité et 17 années négatives sur 40, de -16,2 % en 1986 à +21,9 % en 1999. Le résultat vient du change bien plus que du taux. Sur 20 ans, il a rapporté 1,7 % par an contre 1,2 % pour le monétaire euro, et sur 10 ans 1,4 % contre 0,7 %.
Je pense que le dollar va continuer de se renforcer face à l’euro. C’est une conviction, pas une certitude, et c’est pour ça que j’ai accepté ce risque de change pendant que je fixe la répartition de mon assurance-vie luxembourgeoise.
SCPI et private equity : la décorrélation affichée trompe
Les SCPI
Faute de série annuelle homogène sur longue période, les SCPI ne sont pas dans le simulateur. Leur prix est fixé par la société de gestion à partir d’expertises espacées, pas par un marché. Leur valeur varie donc peu, et leur faible corrélation avec la Bourse tient en partie à ce lissage. Le risque reste, il se révèle plus tard.
En 2022, l’immobilier coté a pris la hausse des taux de plein fouet, avec -19,5 % en euros pour l’indice mondial FTSE EPRA Nareit Developed et -36,5 % pour sa version européenne, selon l’EPRA. Les SCPI n’ont baissé que d’environ 2,4 %.
La correction est venue après. Primopierre est passée de 208 € à 115 € la part entre 2023 et début 2025, environ -45 %. Épargne Foncière a reculé de 19,8 % début 2025. Fin 2025, 2,8 Md€ de parts attendaient un acheteur, selon l’ASPIM. J’en détiens aussi, et elles portent le même risque de taux que l’immobilier coté.
Le private equity
Le capital-investissement finance des entreprises non cotées et se vend de plus en plus aux particuliers comme diversifiant. Depuis la loi Industrie verte, les PER en gestion pilotée ouverts depuis octobre 2024 doivent en contenir une part minimale, 12 % à 20 ans de la retraite en profil dynamique, selon l’AFG.
Comme pour les SCPI, la valorisation par les gérants, quelques fois par an, réduit la volatilité affichée. Cliff Asness, fondateur d’AQR, parle de « volatility laundering ». Une fois ce lissage corrigé, les chercheurs d’AQR estiment que les LBO amplifient les mouvements de la Bourse de 20 à 50 %.
La version cotée le confirme. L’indice S&P Listed Private Equity affiche une corrélation de 0,93 avec les actions des pays développés sur 10 ans, et a perdu 64 % en 2008. En 2022, l’ETF iShares Listed Private Equity a reculé de 29 % en dollars, contre environ 18 % pour le MSCI World.
S’y ajoutent des frais qui peuvent dépasser 4 % par an et un blocage d’environ 8 ans pour un FCPI. L’AMF conseille de n’y mettre que des sommes immobilisables au moins 10 ans. Même les fonds « evergreen » peuvent limiter les retraits, comme Partners Group en juin 2026 sur l’un de ses fonds.
Le private equity a sa place dans certains patrimoines, mais il n’amortit pas les baisses des actions.
Quelle enveloppe pour quel actif
Seuls des produits cotés sont concernés, ETF pour les actions, obligations, matières premières et immobilier, ETC pour les métaux, ETN ou ETP pour le bitcoin. Les ETC, ETN et ETP sont des titres de créance, avec un risque sur l’émetteur.
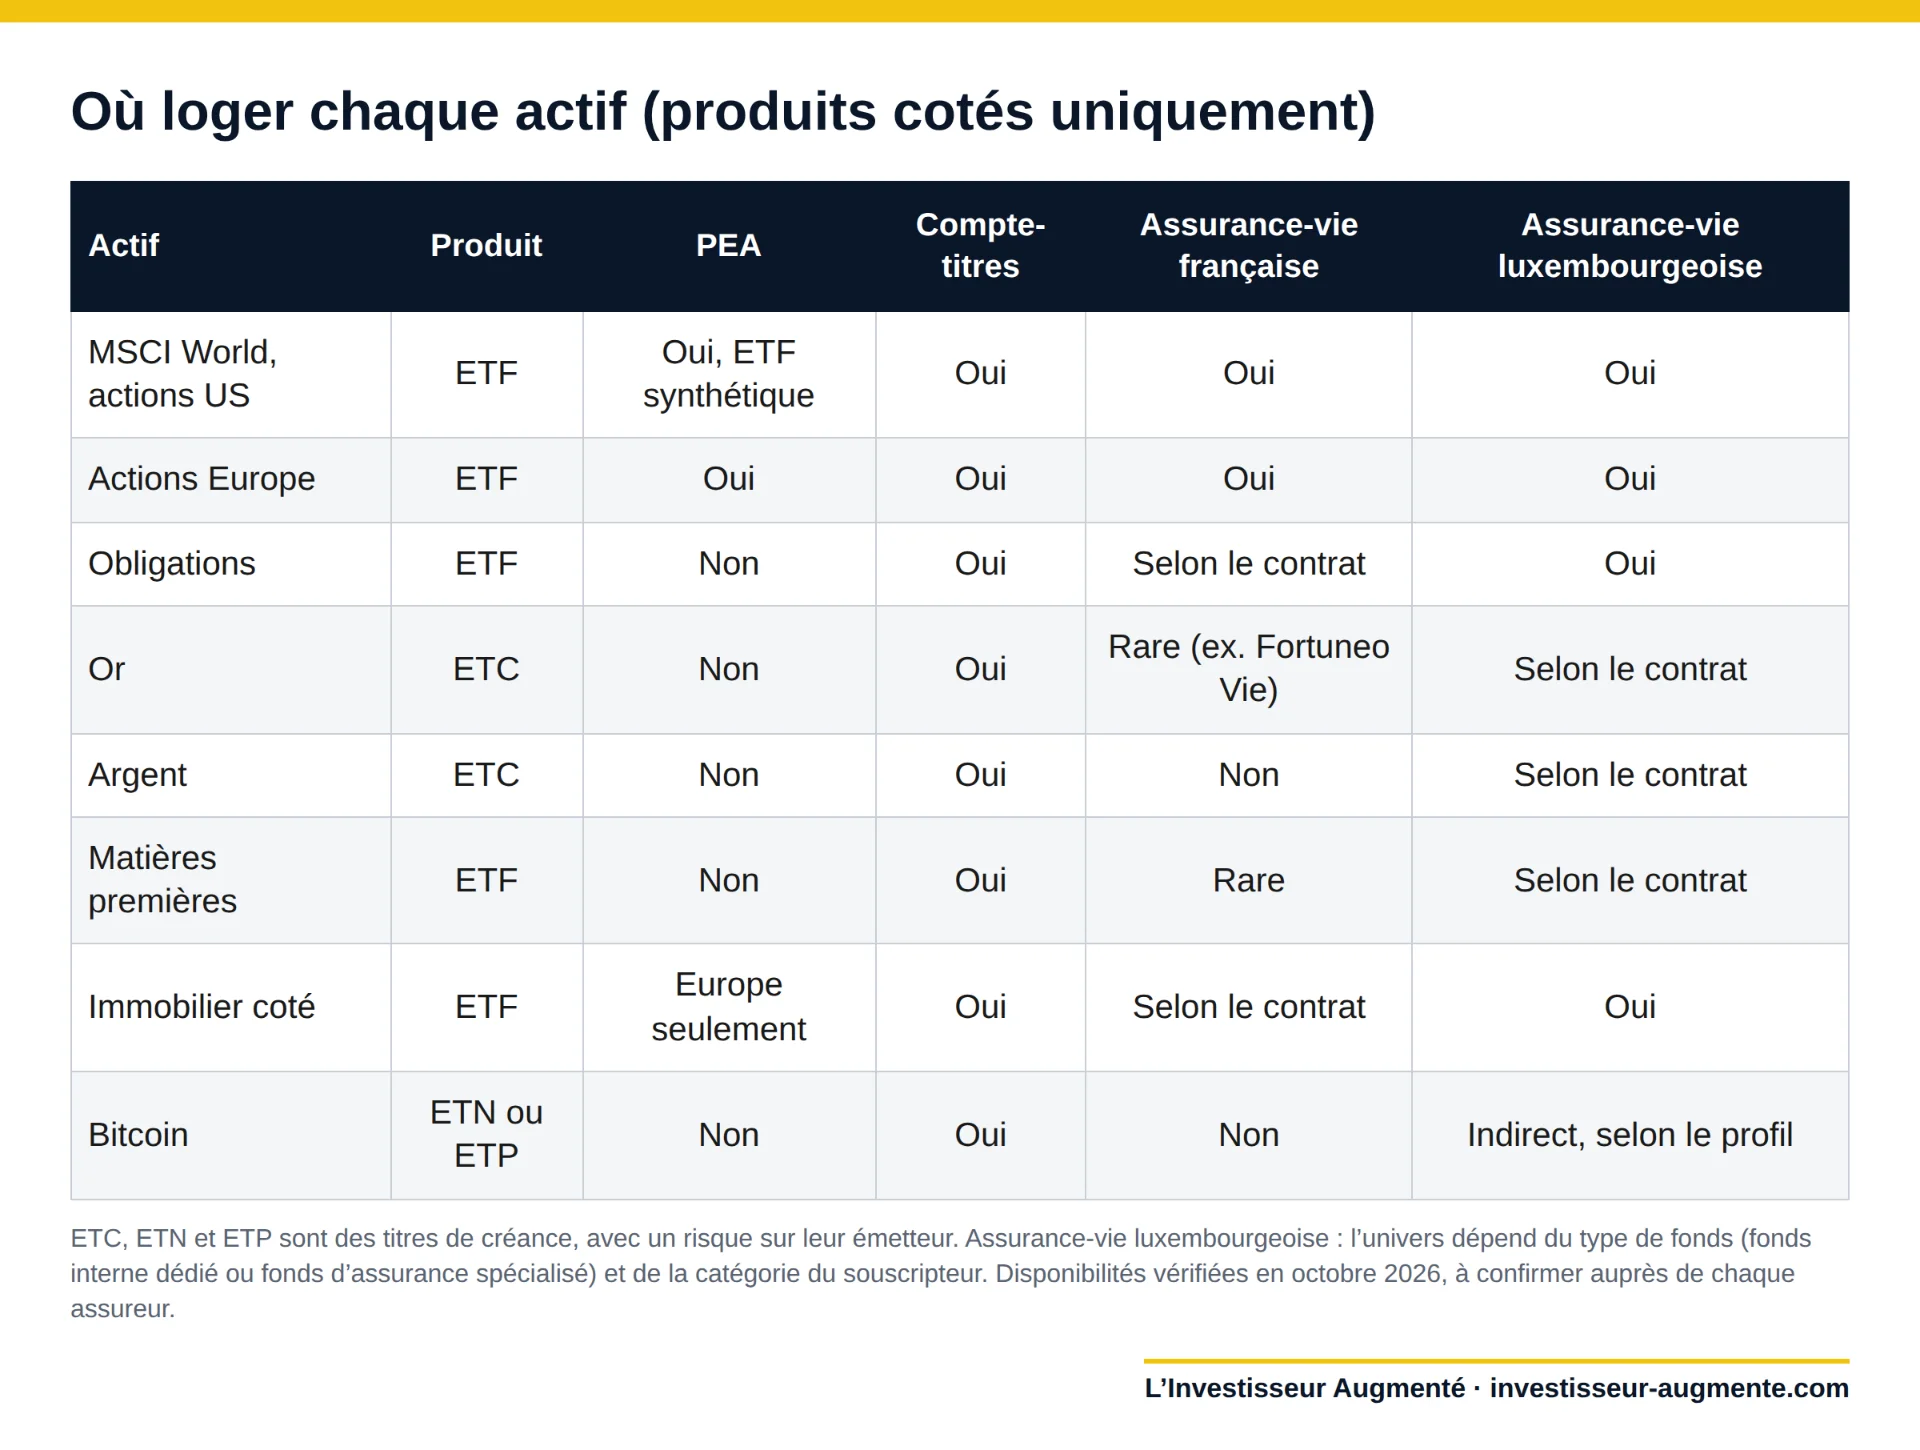
Le PEA n’accepte que des actions européennes, mais des ETF à réplication synthétique y donnent accès au World ou au S&P 500. Or, argent, matières premières, obligations et bitcoin en sont exclus. Pour une exposition indirecte au bitcoin, il reste les sociétés cotées européennes qui en détiennent.
En assurance-vie française, l’offre dépend du contrat. Les ETF actions sont fréquents, les ETF obligataires et immobiliers plus variables, l’or rare. Fortuneo Vie propose par exemple le Xtrackers Physical Gold EUR Hedged, un ETC or couvert contre le dollar. Le bitcoin est en général absent.
L’assurance-vie luxembourgeoise offre un choix plus large, par un fonds interne dédié ou un fonds d’assurance spécialisé, selon le montant et le patrimoine du souscripteur. Le compte-titres accepte tout, avec la fiscalité la moins avantageuse.
Mes conclusions
Aucune poche ne gagne sur toutes les périodes. La meilleure des 20 dernières années ressemble très peu à celle des 20 précédentes.
Plusieurs ETF actions dans une poche, c’est le même risque répété.
Sur 40 ans, l’or est l’amortisseur le plus régulier. 2022 a rappelé que les obligations peuvent chuter avec les actions.
L’horizon tranche. Sur 10 ans, la diversification fait passer d’une perte à un gain. Sur 30 ans, elle change peu le résultat et coûte un peu de rendement.
Cet article présente ma démarche personnelle. Ce n’est pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.
L’article complet, avec les tableaux interactifs et la FAQ :
Article complet
Le simulateur gratuit, pour tester sa propre poche :
Il rejoue les vrais rendements de 1986 à 2025 et montre ce qu’aurait donné une poche sur 10, 20 ou 30 ans.
Simulateur de diversification