J’avais testé 10 millions de portefeuilles sur 40 ans de données en euros, de 1986 à 2025. Le résultat avait un défaut que je ne pouvais pas ignorer : sur ces 40 ans, l’inflation et les taux n’ont presque pas cessé de baisser. Une seule époque, une seule histoire.
L’inflation est revenue. En septembre 2026, 3,7 % sur un an aux États-Unis, 3,8 % dans la zone euro, et une Fed qui remonte ses taux pour la première fois depuis 2023.
J’ai donc rejoué les années 70 en me mettant à la place d’un épargnant français. Les séries en dollars sont converties en francs, puis corrigées de l’inflation française, qui a atteint 8,8 % par an en moyenne de 1970 à 1979. L’objectif n’est pas de prédire leur retour, mais de trouver une poche qui tienne si elles reviennent, et qui rapporte autant si elles ne reviennent pas.
Quand les obligations cessent de protéger
La relation entre actions et obligations dépend de l’inflation. Aux États-Unis, leur corrélation était de +0,35 entre 1970 et 1999, et de -0,28 entre 2000 et 2021, selon une étude de 2023 portant sur un siècle de données. En période d’inflation forte, les deux baissent ensemble. 2022 l’a rappelé.
Le scénario d’un nouveau cycle inflationniste circule, notamment chez Cédric Froment, analyste graphique, qui l’envisage pour 10 à 15 ans. Les chiffres actuels sont plus nuancés. L’inflation américaine de septembre vient surtout de l’énergie (+20,4 % sur un an). Hors énergie et alimentation, elle est à 2,6 %, et la Fed vise un retour à 2 % en 2029. Personne ne connaît la décennie qui vient.
Une décennie d’inflation vue de France
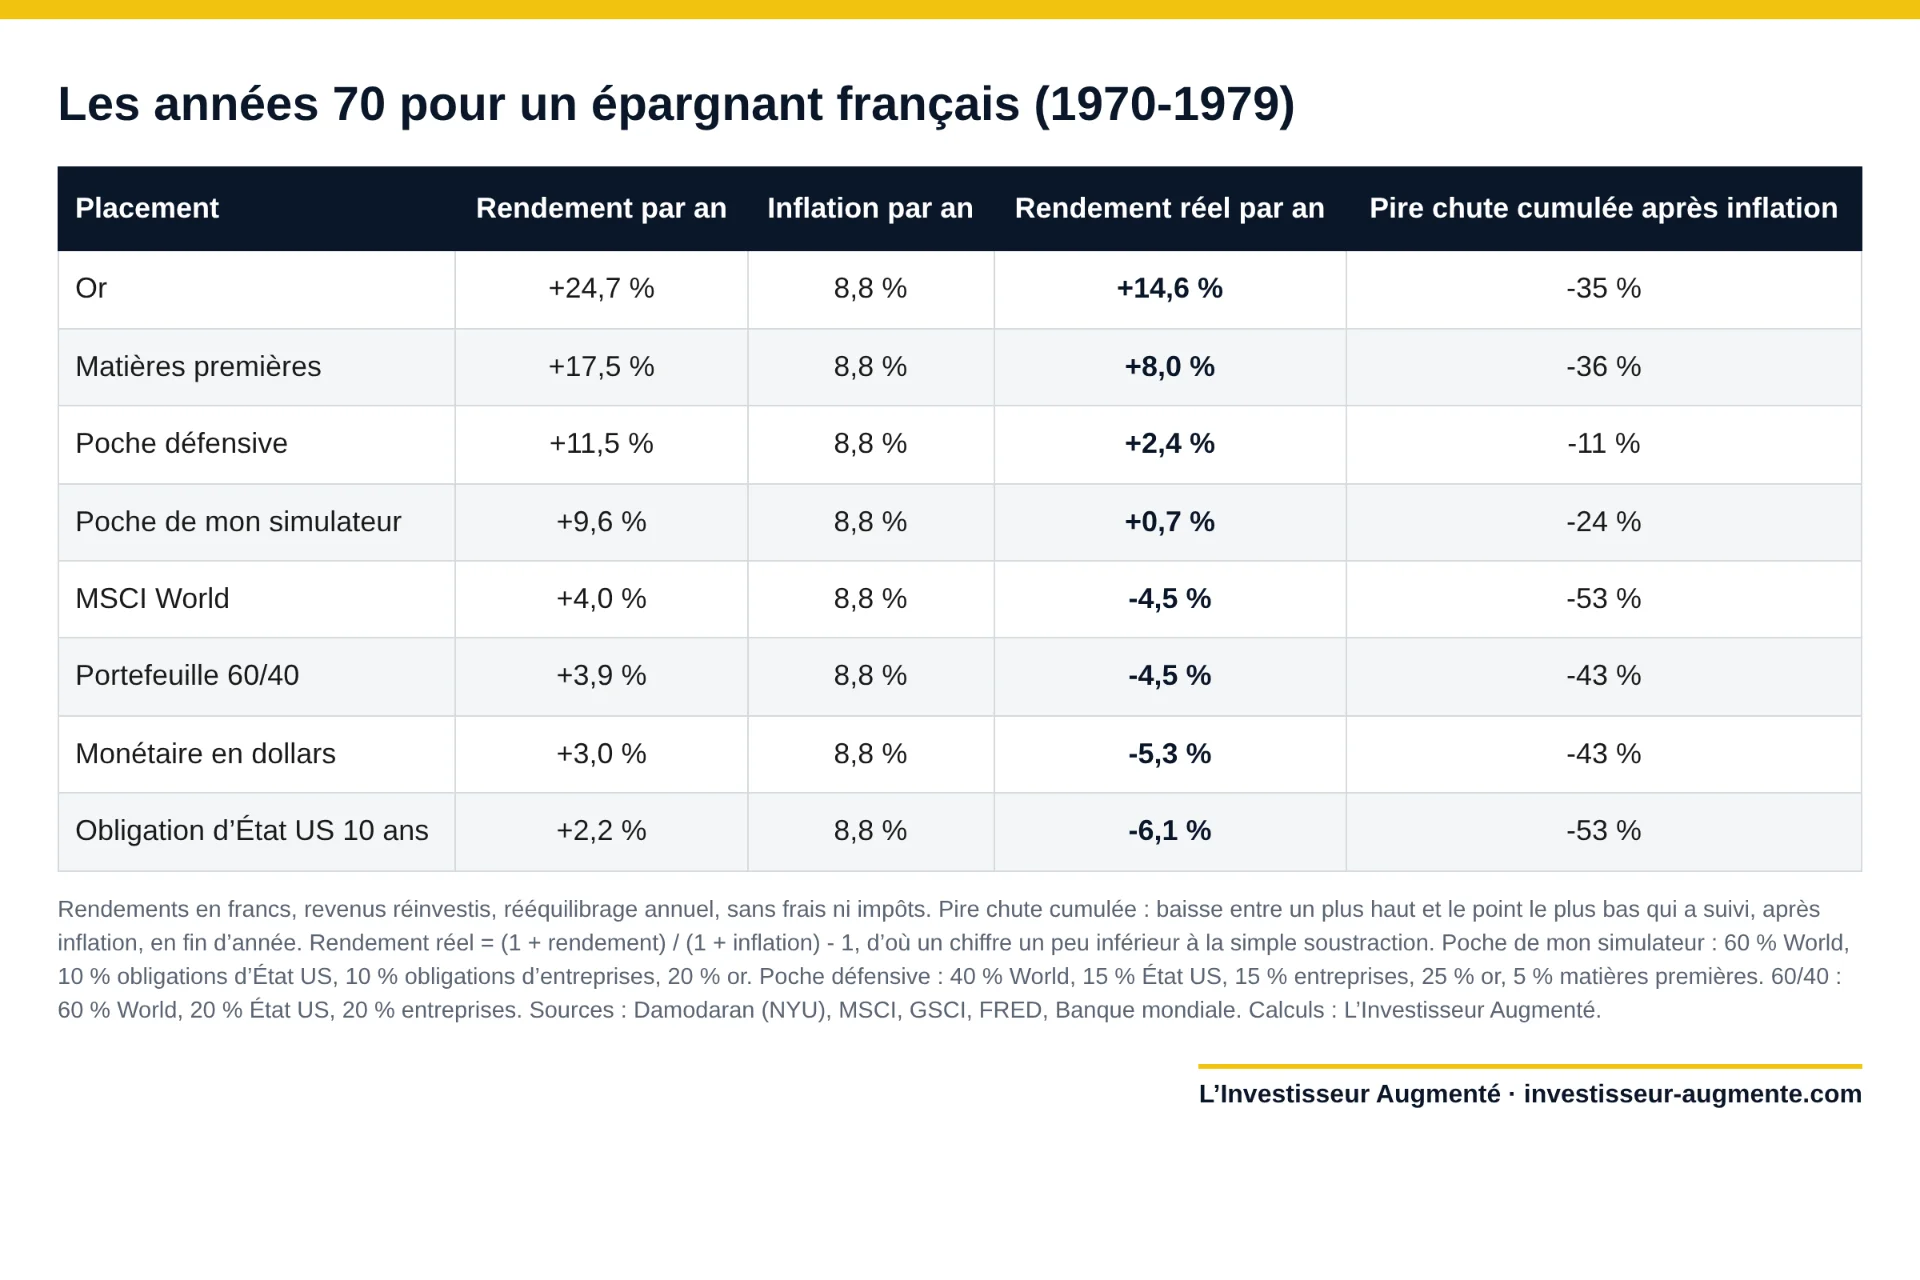
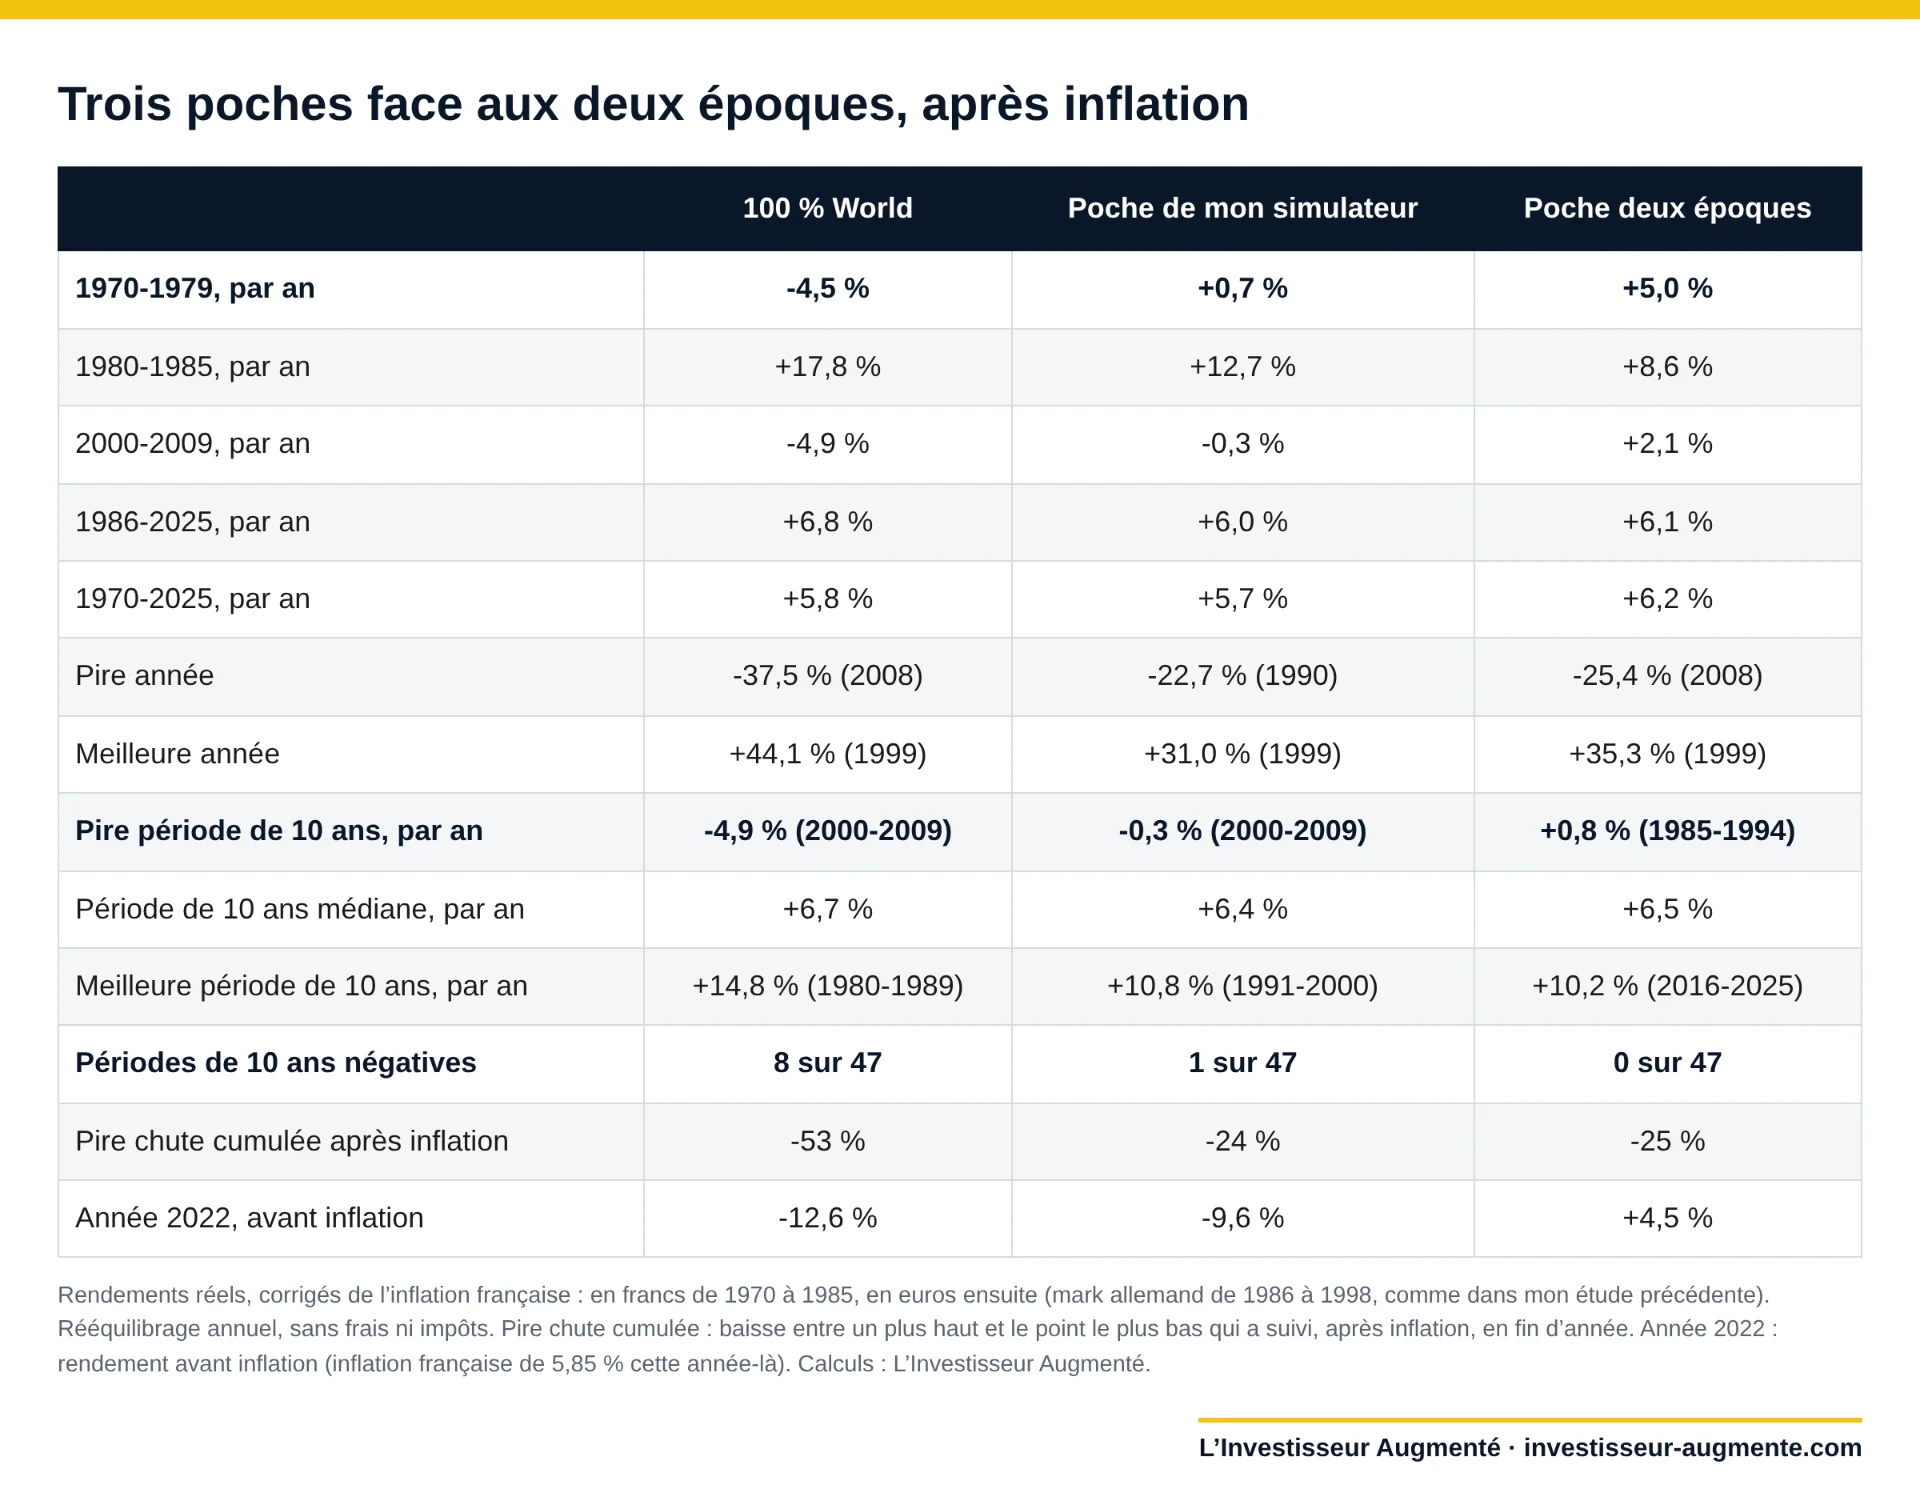
Pour un épargnant français, le MSCI World a perdu 4,5 % par an après inflation de 1970 à 1979. Cent francs placés début 1970 n’en valaient plus que 63 en pouvoir d’achat fin 1979. Le 60/40 a fait exactement aussi mal, et les actions françaises ont perdu 5,3 % par an de 1971 à 1980, selon la base Jordà, Schularick et Taylor.
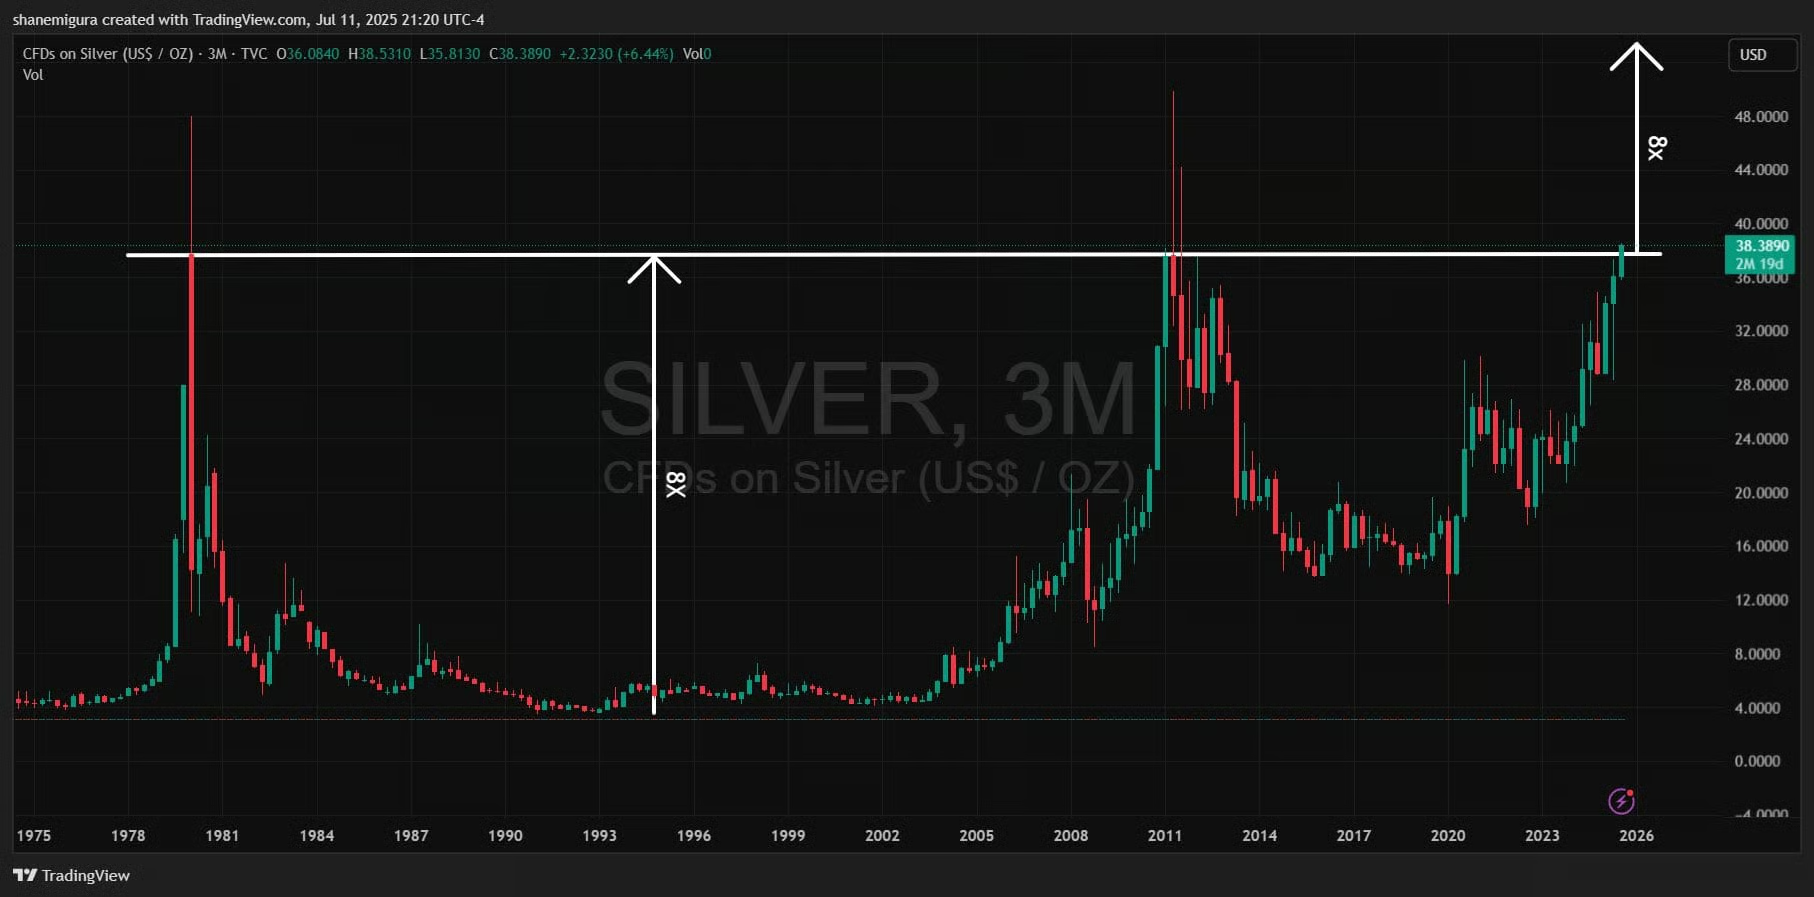
L’or (+14,6 % par an après inflation) et les matières premières (+8,0 %) dominent la décennie. Les poches diversifiées ne battent l’inflation que grâce à l’or : +0,7 % pour la poche par défaut de mon simulateur, +2,4 % pour la poche défensive.
Le chiffre de l’or est flatteur. Son prix restait fixé à 35 dollars l’once jusqu’en 1971, et une partie de la hausse tient à la fin de ce prix fixe.
Actions : tout se joue au niveau des secteurs
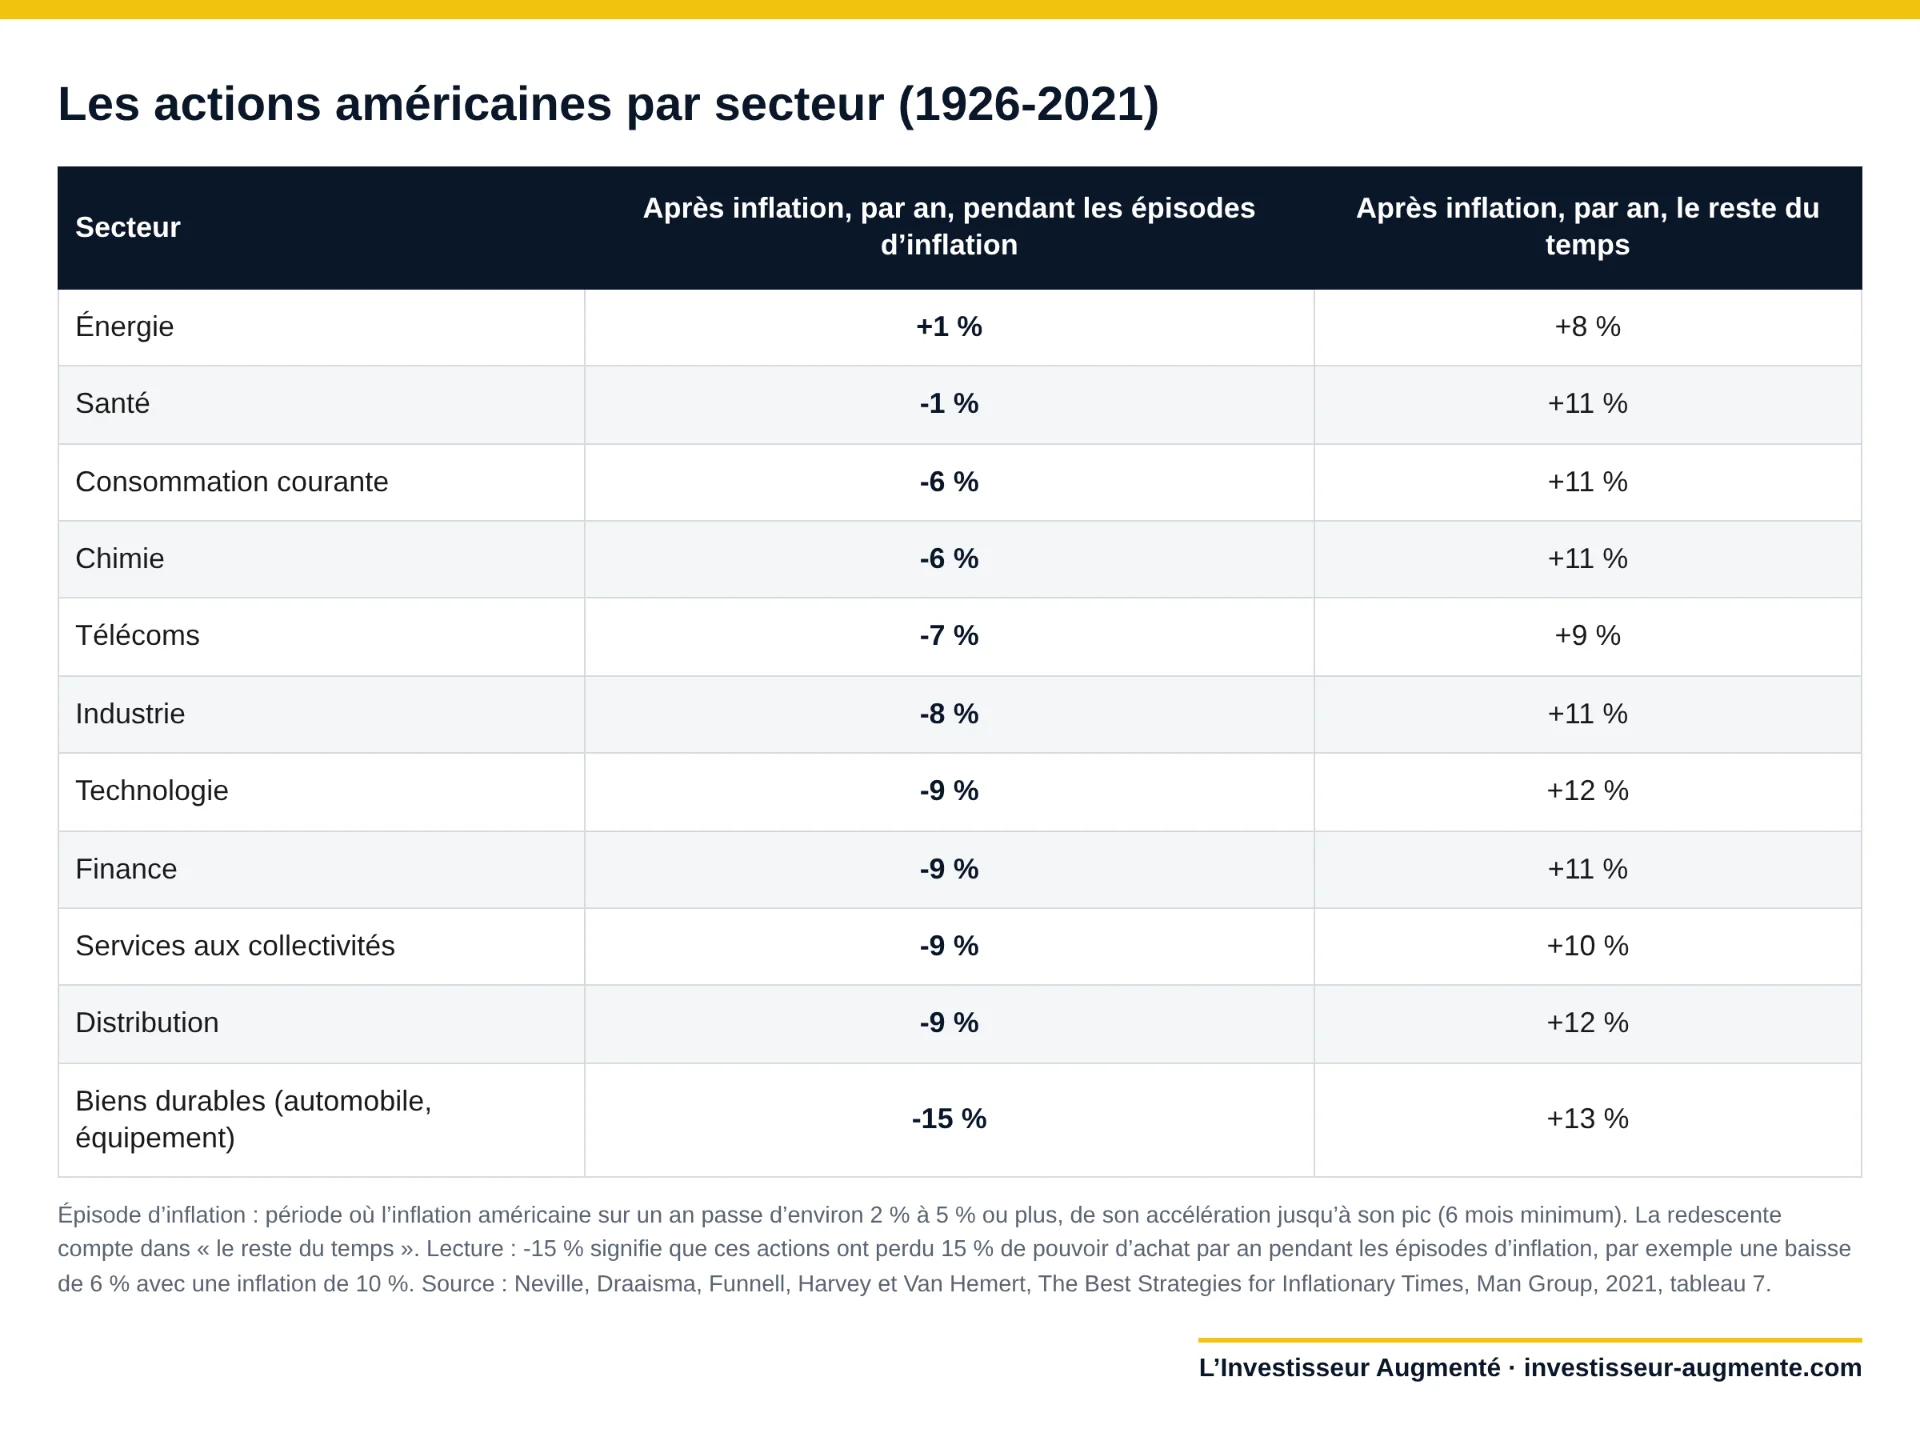
Man Group et Campbell Harvey (université Duke) ont étudié les 8 épisodes de forte inflation américains depuis 1926. Pendant ces épisodes, les actions perdent 7 % par an après inflation. Le reste du temps, elles gagnent 10 % par an. Sur la durée, elles restent le meilleur rempart : 6,6 % par an après inflation depuis 1900 aux États-Unis, contre 1,6 % pour les obligations, selon Dimson, Marsh et Staunton.
L’énergie est le seul secteur qui gagne de l’argent après inflation pendant ces épisodes (+1 % par an). La santé limite la casse (-1 %), les mines d’or (+7 %) et le charbon (+5 %) font mieux encore. Les logiciels (-20 %), l’immobilier coté (-17 %), l’automobile (-15 %) et les banques (-11 %) décrochent.
Un producteur de pétrole ou de métaux vend plus cher quand les prix montent. Une société dont les profits sont attendus dans longtemps perd de la valeur quand les taux grimpent. Au passage, les actions décotées n’ont pas battu les actions de croissance (-1 point par an), ni les petites capitalisations les grandes (-4 points). Les entreprises rentables et peu endettées, si (+3 points).
Attention au change. En dollars, les pétrolières américaines ont gagné 9,2 % par an après inflation de 1971 à 1980, les mines 8,2 %. En francs, après la baisse du dollar (de 5,55 à 4,06 francs) et une inflation française plus forte, il reste 5,6 % et 4,6 %. Elles restent loin devant le World, à -1,4 % par an sur la même période.
Obligations et dollar : deux fausses protections
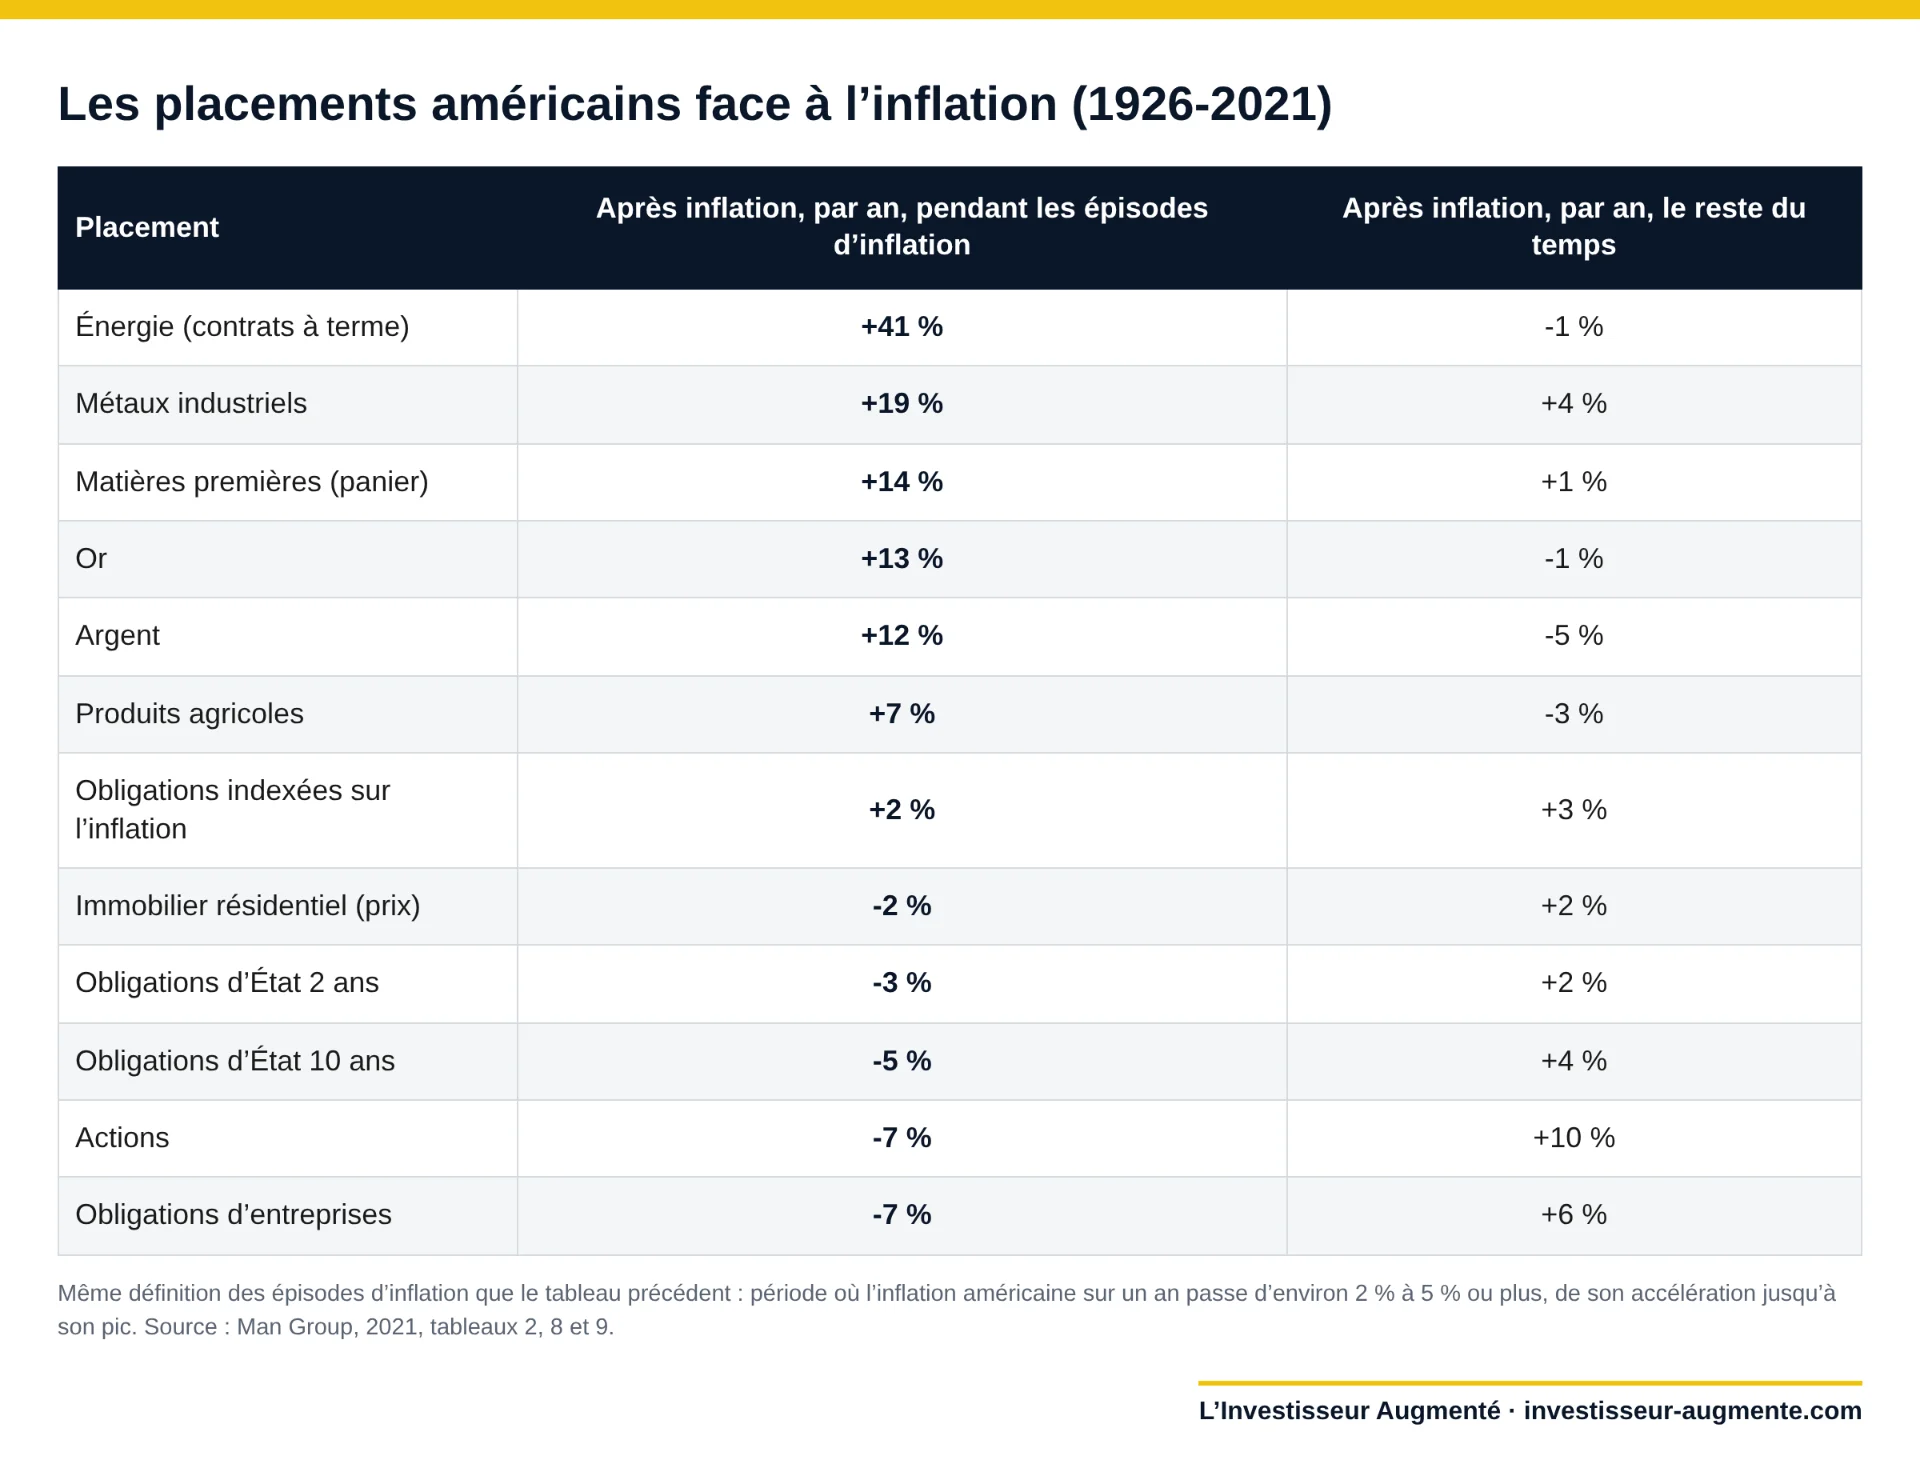
Pendant les 8 épisodes américains, les obligations d’État à 10 ans perdent 5 % par an après inflation, à 30 ans 8 %, les obligations d’entreprises 7 %. Seules les obligations indexées sur l’inflation gagnent (+2 %), sur la base d’une reconstitution puisqu’elles n’existent que depuis 1997. En francs, dans les années 70, le 10 ans américain perd 6,1 % par an.
Remplacer ces obligations par du cash en dollars, à environ 4 % aujourd’hui, ne règle rien pour un épargnant européen. J’ai testé une poche proposée par Gemini, avec 45 % d’actions, 25 % de cash en dollars, 20 % d’or et 10 % de matières premières. Dans les années 70, elle gagne 2,0 % par an après inflation, moins que la poche défensive. Le cash en dollars seul perd 5,3 % par an en francs. Et de 1986 à 2025, elle aurait coûté 1,4 point par an. Le cash en dollars est un pari de change, pas une protection contre l’inflation.
Or, matières premières et actifs réels
Pendant les épisodes d’inflation, les matières premières gagnent 14 % par an après inflation, l’or 13 %, l’argent 12 %. Le reste du temps, presque rien. Ce sont des assurances, qui coûtent en temps calme et paient pendant la tempête. Le rééquilibrage annuel permet d’alléger après les poussées.
Les actions de mines d’or ne remplacent pas le métal : 2,1 % par an après inflation de 1970 à 2025 pour un épargnant français, avec des chutes de 78 %. Les terres agricoles américaines ont gagné 6,8 % par an après inflation de 1970 à 1980. Le bitcoin, enfin, manque de recul : +49 % après inflation en 2021, -66 % en 2022. Il suit la liquidité et les taux plus que l’inflation.
Immobilier : l’emprunteur, vrai gagnant
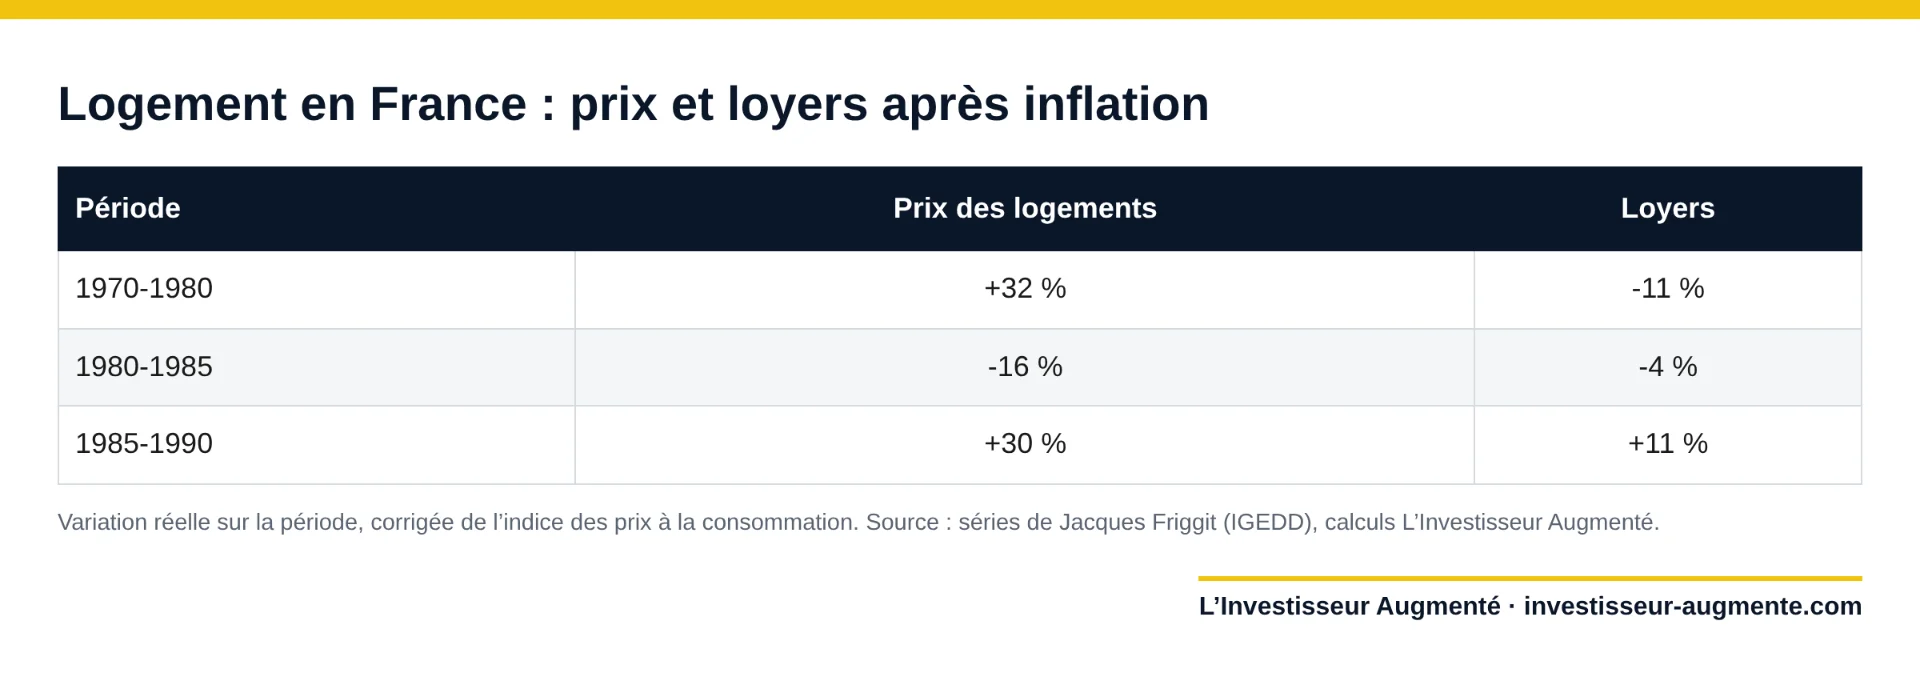
Selon les séries de Jacques Friggit (IGEDD), le prix des logements français a progressé de 32 % de plus que l’inflation de 1970 à 1980, soit 2,8 % par an, pendant que les loyers reculaient de 11 % en réel. Les prix ont ensuite perdu 16 % en réel entre 1980 et 1985.
Le gain des années 70 est surtout venu du crédit à taux fixe, que près de 9 % d’inflation par an faisait fondre. Aux États-Unis, l’immobilier a moins bien tenu : +0,5 % par an après inflation pour les prix des logements de 1970 à 1980, selon Robert Shiller, et des foncières cotées en chute de 22 % puis 30 % en 1973 et 1974.
La poche deux époques
J’ai ajouté à ma base les actions de l’énergie et des mines et l’immobilier coté américain, puis testé toutes les combinaisons par tranches de 5 % de 1970 à 2025, avec 60 % d’actions. Ma préférée : 45 % de MSCI World, 15 % d’actions énergie et mines, 25 % d’or et 15 % de matières premières.
Aucune de ses 47 périodes de 10 ans n’a été négative depuis 1970, et la pire a rapporté 0,8 % par an après inflation. De 1986 à 2025, elle fait jeu égal avec la poche de mon simulateur (6,1 % contre 6,0 % par an).
Le revers existe. Quand l’inflation reflue, de 1980 à 1985, elle progresse de 8,6 % par an, contre 17,8 % pour le World. Sa meilleure décennie plafonne à 10,2 % par an, et elle perd 25 % après inflation en 2008, faute d’obligations.
L’optimisation brute place 25 à 55 % en énergie et mines, des indices américains concentrés sur quelques entreprises. Je plafonne cette brique à 15 %. Les foncières américaines, autre brique testée, ont perdu 2,3 % par an après inflation de 1972 à 1979 et restent hors de la poche. Côté enveloppes, l’or et les matières premières passent par des ETC ou des ETF hors PEA, alors que les actions européennes de l’énergie et des mines y sont éligibles.
Ma position
Mon patrimoine compte des actions en direct, dont des valeurs de l’énergie, des ETF sur plusieurs zones, de l’or et de l’argent physiques dont j’ai revendu environ 80 %, des cryptos, des SCPI, des liquidités et du monétaire en dollars, ce dernier étant un pari de change assumé. Je ne mettrai pas tout en actions classiques, et ces chiffres vont peser dans ma prochaine répartition.
Sur 40 ans de baisse des taux, tout semblait simple. Les années 70 montrent une autre époque, où le World et le 60/40 perdent 4,5 % par an après inflation.
Pendant l’inflation, le choix du secteur pèse plus que celui du marché.
Obligations longues et cash en dollars ne protègent pas un épargnant européen.
L’or et les matières premières jouent le rôle d’assurance.
Une poche qui les associe aux actions a tenu dans les deux époques, sans avoir à deviner laquelle vient.
Rendements avant frais et impôts, à partir de données publiques (Damodaran, MSCI, GSCI, Kenneth French, Nareit, FRED, Banque mondiale, Insee). Ce n’est pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures.
Pour aller plus loin
L’article complet, avec les tableaux interactifs et la FAQ :